
Seguro rural: nova lei permite prioridade ao banco no recebimento da indenização
Regra depende de cláusula na apólice vinculada ao crédito rural; produtor deve avaliar quanto da cobertura será destinado à dívida e quais recursos poderão restar para a próxima safra.
Publicado em: 26/10/2026 às 09:00hs
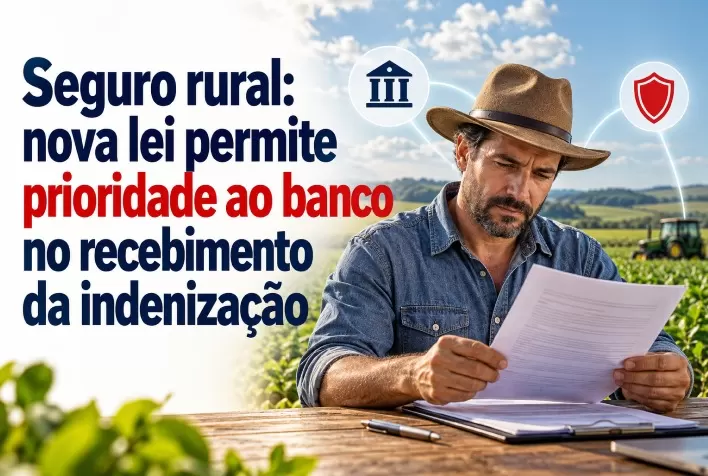
A Lei nº 15.526/2026, em vigor desde 30 de setembro, prevê expressamente que instituições financeiras possam exigir prioridade no recebimento da indenização do seguro rural quando a apólice integrar as garantias de uma operação de crédito. Essa condição não é automática para todos os seguros: depende das cláusulas exigidas na contratação.
Para quem financia a produção, o efeito pode ser significativo. Segundo o advogado Maurício Gewehr, especialista em contratos e negociações complexas, a indenização pode ser utilizada para pagar a dívida bancária sem deixar recursos suficientes para reiniciar a atividade após uma perda na lavoura.
Quando o banco pode receber o seguro rural primeiro?
A legislação permite exigir que a apólice estabeleça a instituição financeira credora como primeira beneficiária da indenização. Também admite cláusula de cessão fiduciária dos direitos e das indenizações do seguro em favor do banco. Essas condições podem ser exigidas conjuntamente ou de forma separada na aceitação do seguro como garantia do financiamento.
Gewehr explica que esse mecanismo já era utilizado em operações de custeio da safra. A mudança torna expressa na legislação a possibilidade de vincular a cobertura à proteção do crédito.
Na avaliação do advogado, o ponto central para o produtor é compreender a destinação do pagamento. A existência de seguro não significa, necessariamente, disponibilidade de dinheiro para financiar uma nova safra depois do sinistro.
Lei diferencia prazo de análise e prazo de pagamento
A nova legislação estabelece regras distintas para a regulação do sinistro, etapa de apuração da ocorrência e dos prejuízos, e para sua liquidação, correspondente ao pagamento.
O prazo é de até 15 dias, contado do aviso do segurado, para a regulação dos sinistros que não dependam da colheita, do corte ou da liberação da área para a vistoria técnica presencial.
Já a liquidação dos sinistros, parciais ou totais, deve ocorrer em até 30 dias, contados da entrega dos documentos obrigatórios ou, quando necessária, da vistoria técnica presencial — considerando o evento que ocorrer por último. Portanto, o prazo de 15 dias não significa obrigação geral de analisar e pagar a indenização nesse intervalo. anttlegis.antt.gov.br
Financiamento e seguro precisam entrar no mesmo planejamento
Para Gewehr, o produtor deve analisar financiamento e apólice de forma integrada. Mesmo quando há pouco espaço para negociar contratos bancários, esclarecer a ordem de recebimento ajuda a dimensionar os efeitos de uma eventual perda.
Entre os pontos que merecem resposta por escrito estão:
- Quem será o primeiro beneficiário da indenização;
- Se existe cessão dos direitos do seguro ao banco;
- Como o pagamento será utilizado na amortização ou quitação da dívida;
- Qual será a destinação de eventual saldo remanescente.
Segundo o especialista, essas informações alteram o planejamento financeiro de quem precisará voltar a plantar. A cobertura pode proteger a operação de crédito, mas o produtor também precisa avaliar sua capacidade de recompor o capital necessário à continuidade da produção.
Clareza contratual pode reduzir conflitos após perdas
A definição prévia das condições também interessa às instituições que financiam o agronegócio. Na avaliação de Gewehr, explicitar a destinação da indenização desde a assinatura reduz o risco de divergências quando ocorre um sinistro.
Para o produtor, o cuidado principal é conhecer o alcance da garantia antes de contratar: quanto poderá ser destinado ao credor e quais recursos estarão disponíveis para a retomada da atividade.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 26/10/2026
- Mercado Financeiro
Vitória de Lula pressiona Bolsa e dólar; mercado volta atenção à política fiscal
 22/10/2026
- Bovinos de Corte
Declaração de Rebanho 2026 em Goiás começa em 1º de novembro; veja prazos e regras
 21/10/2026
- Aveia, Trigo e Cevada