
Renegociação de dívidas rurais: produtor deve contratar agora ou esperar mudanças na MP?
Congresso tem até 11 de novembro para votar propostas que podem ampliar benefícios, mas operações precisam ser concluídas até 12 de novembro e dependem da análise dos bancos
Publicado em: 15/09/2026 às 10:45hs
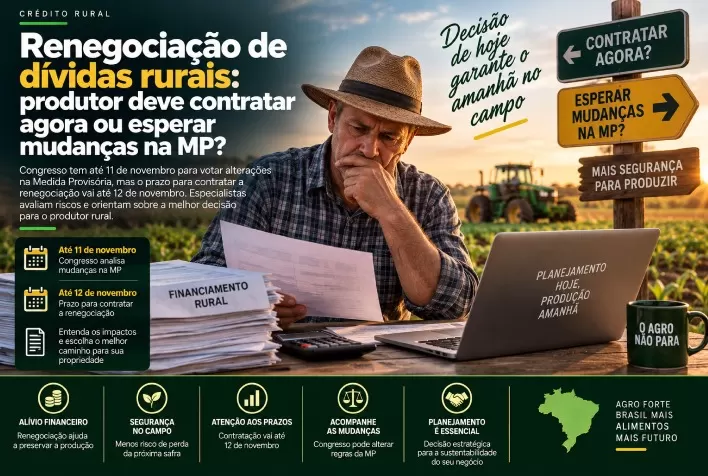
Produtores rurais e cooperativas atingidos por perdas entre 2019 e 2025 ganharam mais tempo para acompanhar a tramitação da Medida Provisória nº 1.376/2026, que criou linhas de crédito destinadas à composição de dívidas rurais e de Cédulas de Produto Rural (CPRs). A vigência da MP foi prorrogada por 60 dias, mas as condições atualmente oferecidas pelas instituições financeiras não foram alteradas automaticamente.
O Congresso Nacional tem até 11 de novembro para votar a medida, enquanto o prazo para concluir a contratação das linhas permanece em 12 de novembro. A proximidade entre as duas datas impõe uma decisão importante: contratar com as regras atuais ou aguardar possíveis mudanças no texto.
A resposta depende da situação financeira de cada propriedade. Além de avaliar juros, prazos e garantias, o produtor precisa considerar que a contratação não é automática, exige documentação e deve estar efetivamente concluída dentro do período estabelecido.
A MP foi publicada em 15 de julho e segue em regime de urgência. O calendário oficial do Congresso confirma o prazo de deliberação até 11 de novembro de 2026.
Prorrogação da MP não muda regras dos bancos
A ampliação da vigência oferece mais tempo para a análise parlamentar, mas não incorpora imediatamente as mudanças sugeridas por deputados e senadores. Até a aprovação de um novo texto, permanecem válidas as condições da MP nº 1.376 e da regulamentação estabelecida pelo Conselho Monetário Nacional, por meio da Resolução CMN nº 5.330.
A medida autoriza a criação de linhas de crédito para liquidar ou amortizar determinadas operações de crédito rural e CPRs. O Banco Central confirma que a resolução disciplina a contratação pelas instituições financeiras e a prorrogação de vencimentos das operações enquadradas.
Segundo o advogado Pedro Henrique Oliveira Santos, especialista em Direito do Agronegócio, o produtor não deve analisar apenas se é melhor contratar agora ou esperar a votação. Antes de aderir, precisa verificar se a nova operação cabe no fluxo de caixa da propriedade.
“O produtor precisa se certificar de que o prazo, as condições, os juros e o valor da dívida realmente se adequam à sua capacidade de pagamento. A Medida Provisória ainda tem um detalhe: durante a carência, ele terá que pagar os juros da operação”, alerta.
Emendas podem ampliar alcance da renegociação
Foram apresentadas 144 emendas à medida provisória durante o prazo regimental. Entre as mudanças propostas estão a suspensão do pagamento de juros durante a carência, a dispensa do laudo técnico individual quando as perdas forem públicas e notórias e a inclusão de novas modalidades de dívidas.
Há também sugestões para abranger operações contratadas com a finalidade de substituir débitos rurais anteriores, outras modalidades de CPR e obrigações mantidas com fornecedores, cooperativas e credores privados.
A relação oficial do Congresso confirma a apresentação das 144 emendas. Entre elas estão propostas para retirar a cobrança dos juros durante a carência, dispensar o laudo em determinadas situações e ampliar as operações contempladas. Nenhuma dessas alterações, porém, está em vigor neste momento.
As emendas ainda podem ser aprovadas, modificadas ou rejeitadas. Também não há garantia de que eventuais condições mais favoráveis serão aplicadas aos contratos assinados antes da votação. Isso dependerá do texto aprovado e de possíveis regras de transição.
Contratar agora ou esperar a votação?
Esperar pela análise do Congresso pode permitir o acesso a condições melhores caso alguma das emendas seja incorporada à versão final. A estratégia, entretanto, traz o risco de reduzir o tempo disponível para reunir documentos, obter laudos, negociar com o banco e concluir a análise de crédito.
A data de 12 de novembro representa o limite para a contratação, e não apenas para a manifestação de interesse. Portanto, apresentar o pedido nos últimos dias pode não ser suficiente para assegurar a liberação da linha.
Quem já reúne os requisitos pode iniciar imediatamente a organização documental e as negociações com a instituição financeira, mesmo que decida aguardar a votação antes de assinar. Dessa forma, o produtor reduz o risco de perder o prazo caso as mudanças não sejam aprovadas ou demorem a ser regulamentadas.
Outro ponto é que a MP autoriza, mas não obriga, os bancos a concederem o financiamento. Cada solicitação permanece sujeita à análise de risco, à capacidade de pagamento do interessado e à política de crédito da instituição.
“A escolha precisa considerar a capacidade de pagamento, e não apenas o prazo maior ou a taxa anunciada”, orienta Santos.
Quem pode solicitar a renegociação de dívidas rurais?
Na modalidade geral, podem solicitar a linha produtores e cooperativas que comprovem perdas em pelo menos duas safras entre 2019 e 2025, com redução mínima de 30% da renda bruta agropecuária esperada em cada safra ou atividade financiada.
A exigência de perdas em duas ou mais safras e de redução mínima de 30% da renda está prevista no texto da medida provisória. A comprovação deve ser realizada por laudo emitido por profissional habilitado.
Nessa modalidade, os limites são:
- Até R$ 400 mil para beneficiários do Pronaf, com juros de 6% ao ano;
- Até R$ 2 milhões para beneficiários do Pronamp, com juros de 9% ao ano;
- Até R$ 4 milhões para os demais produtores, com juros de 12% ao ano.
O prazo de pagamento pode chegar a oito anos.
Na modalidade especial, o interessado precisa comprovar perdas climáticas em três ou mais safras e redução mínima de 40% da renda esperada. Os limites sobem para R$ 500 mil no Pronaf, R$ 2,5 milhões no Pronamp e R$ 8 milhões para os demais produtores, com taxas anuais de 5%, 8% e 11%, respectivamente. O pagamento pode ser distribuído em até dez anos.
Os limites são calculados por mutuário e consideram o conjunto das operações contratadas, inclusive quando as dívidas estão distribuídas entre diferentes instituições financeiras.
Nem todas as dívidas rurais podem ser incluídas
A MP não estabelece uma renegociação ampla e irrestrita. Entre as operações que podem ser enquadradas estão débitos de custeio, comercialização e industrialização renegociados ou prorrogados até 31 de maio de 2026, desde que estejam adimplentes na data da nova contratação.
Também podem entrar determinadas operações contratadas até 31 de dezembro de 2025 que ficaram inadimplentes a partir de 1º de janeiro de 2024 e permaneciam nessa condição em 31 de maio de 2026.
Parcelas de financiamentos de investimento vencidas ou com vencimento entre 2024 e 2026, assim como algumas CPRs com liquidação financeira, também podem ser contempladas, desde que atendam aos requisitos previstos. Essas hipóteses constam no texto oficial da MP.
Ficam de fora, entre outras situações, operações encaminhadas à Dívida Ativa da União e valores já pagos ou cobertos pelo Programa de Garantia da Atividade Agropecuária (Proagro) ou pelo seguro rural.
Por isso, o enquadramento deve ser analisado contrato por contrato. A existência de perdas na propriedade não é suficiente: origem da dívida, data da contratação, situação dos pagamentos e documentação comprobatória também influenciam a decisão do banco.
Carência não representa dois anos sem pagamentos
Um dos principais cuidados está na interpretação da carência. Pelas condições atuais, o produtor começa a amortizar o principal após o período previsto, mas precisa pagar os juros da operação durante esse intervalo.
Na prática, a propriedade continuará tendo desembolsos antes do início da quitação do valor principal. Isso exige uma projeção realista das receitas, dos custos e da capacidade de pagamento nas próximas safras.
“O produtor fez a renegociação hoje e, no ano seguinte, os juros estarão vencendo. Ele precisa se certificar de que conseguirá pagar e de que a operação se ajusta à sua realidade, porque existem outros meios de renegociação, como a prorrogação com base no Manual de Crédito Rural”, explica Santos.
Prorrogação pelo Manual de Crédito Rural deve ser comparada
A linha criada pela MP não é a única alternativa disponível. Dependendo das causas da incapacidade de pagamento e das características do contrato, o produtor pode avaliar a prorrogação prevista no Manual de Crédito Rural.
Esse caminho pode ser discutido quando a dificuldade financeira estiver relacionada à frustração de safra, problemas de comercialização ou outras ocorrências prejudiciais à atividade agropecuária.
A Súmula 298 do Superior Tribunal de Justiça reconhece o alongamento da dívida rural como direito do devedor quando os requisitos legais são atendidos. A aplicação do entendimento, contudo, depende da análise da operação, das causas da incapacidade de pagamento e dos documentos apresentados.
Documentos devem ser preparados antes de procurar o banco
Para evitar que a renegociação apenas transfira o problema financeiro para os anos seguintes, o produtor deve adotar algumas providências antes de contratar:
- Levantar todas as operações, incluindo contratos, aditivos, extratos e cronogramas de pagamento;
- Identificar quais dívidas atendem às modalidades e datas previstas na MP;
- Providenciar laudo emitido por profissional habilitado;
- Reunir provas das perdas produtivas e da redução de renda;
- Calcular o custo total da nova operação, incluindo os juros pagos durante a carência;
- Comparar a linha da MP com a prorrogação prevista no Manual de Crédito Rural e outras alternativas de negociação;
- Buscar orientação jurídica especializada antes de assinar novos contratos ou oferecer garantias.
Notas fiscais, comprovantes de comercialização, registros climáticos, históricos de produção e documentos contábeis podem ser necessários para fundamentar o pedido. A solicitação deve ser formalizada, com a conservação dos protocolos, propostas, documentos entregues e eventuais respostas negativas do banco.
“Como 12 de novembro é o prazo para concluir a contratação, e não apenas para manifestar interesse, deixar a documentação para a última hora pode impedir que o banco finalize a análise dentro do período previsto”, conclui o advogado.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 15/09/2026
- Mercado Financeiro
Renegociação de dívidas rurais trava no Paraná mesmo com MP em vigor, alerta FAEP
 15/09/2026
- Aveia, Trigo e Cevada
Chuvas ameaçam qualidade do trigo e sustentam preços no Sul; RS pode importar 70 mil toneladas
 15/09/2026
- Mercado Financeiro