Renegociação de dívidas rurais trava no Paraná mesmo com MP em vigor, alerta FAEP
Produtores relatam demora dos bancos, juros de até 20% ao ano, novas garantias e restrições de crédito; prazo para adesão ao programa termina em 12 de novembro
Publicado em: 15/09/2026 às 11:15hs
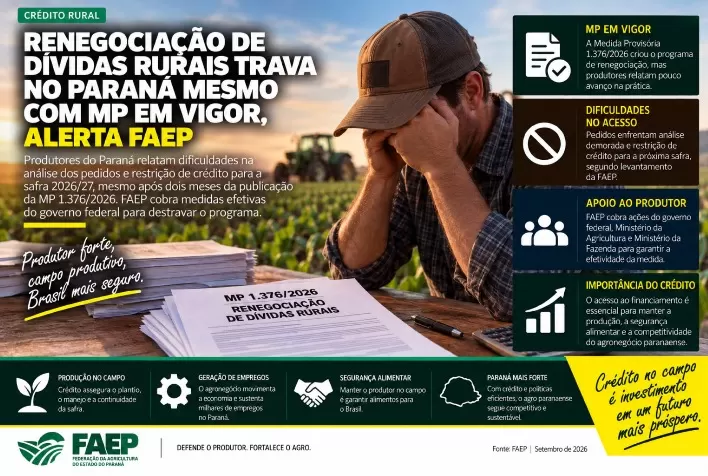
Produtores rurais de diferentes regiões do Paraná ainda enfrentam dificuldades para renegociar dívidas por meio do programa criado pela Medida Provisória 1.376/2026. Segundo levantamento do Sistema FAEP, poucos agricultores conseguem atender aos critérios, enquanto pedidos permanecem sem resposta e propostas bancárias apresentam juros considerados incompatíveis com a capacidade de pagamento.
Os relatos foram reunidos junto a presidentes de sindicatos rurais de Guarapuava, São Mateus do Sul, Maringá e Guamiranga. Entre os principais entraves estão a exigência de novas garantias, a burocracia para comprovar perdas, a demora das instituições financeiras e a manutenção de restrições que impedem o acesso ao crédito rural.
A situação preocupa o setor porque o prazo para contratar a renegociação termina em 12 de novembro. Agricultores que precisam reorganizar as dívidas também encontram dificuldades para financiar a continuidade da produção.
FAEP cobra medidas para destravar renegociação rural
Na avaliação do presidente do Sistema FAEP, Ágide Eduardo Meneguette, o programa ainda não funciona como deveria, apesar do tempo transcorrido desde a publicação da MP e da regulamentação destinada a orientar as operações bancárias.
“Já passou muito tempo da publicação da MP e o sistema não está funcionando. Mais grave ainda é o fato de o prazo para renegociar as dívidas rurais estar diminuindo a cada dia e o que vemos são pedidos parados, exigência de novas garantias e juros que inviabilizam a renegociação”, afirma.
O Sistema FAEP, a Frente Parlamentar da Agropecuária (FPA) e mais de 40 entidades representativas encaminharam uma carta ao Congresso Nacional pedindo ajustes imediatos na implementação da medida.
“Por isso nos mobilizamos junto à Frente Parlamentar da Agropecuária e a outras 40 entidades do setor, cobrando do Congresso ajustes imediatos na implementação. O descaso com a situação dos produtores rurais ultrapassou os limites do aceitável. É preciso medidas práticas e eficazes de forma urgente”, acrescenta Meneguette.
Entidades pedem regras nacionais e menor burocracia
O documento enviado ao Congresso apresenta mudanças consideradas necessárias para ampliar o alcance do programa e acelerar a análise dos pedidos.
Entre as reivindicações estão a simplificação e a padronização dos documentos exigidos para comprovar as perdas, a flexibilização da entrada para produtores sem disponibilidade financeira e a adoção de critérios nacionais claros para o enquadramento.
As entidades também defendem que a dívida renegociada não impeça o produtor de contratar novos recursos. Sem acesso ao crédito de custeio, agricultores e pecuaristas podem ter dificuldades para manter as atividades e iniciar a próxima safra.
Guarapuava registra nível “praticamente zero” de renegociação
Em Guarapuava, no Centro-Sul paranaense, apenas um produtor atendido por uma agência bancária local teria conseguido ingressar no programa, segundo o presidente do Sindicato Rural do município, Rodolpho Botelho.
“A própria diretoria da Cooperativa Agrária também falou que nenhum cooperado deles se enquadra”, relata.
Um dos problemas está na data usada como referência para caracterizar a inadimplência. Pelas regras da MP, o produtor precisava estar inadimplente até 31 de maio. Entretanto, grande parte dos contratos de custeio da região vence em junho, julho ou agosto.
“Então todo mundo estava adimplente na data exigida. Não tem como se enquadrar”, explica Botelho.
Outro obstáculo é o limite de R$ 4 milhões por operação, que, segundo o dirigente, exclui parte dos médios e grandes produtores de Guarapuava.
Juros maiores e novas garantias preocupam agricultores
Produtores também afirmam que as propostas apresentadas pelos bancos incluem juros superiores aos dos contratos originais e exigências adicionais de garantias.
“A resolução diz que precisam ser mantidas as taxas de juro e as garantias do contrato original. Só que os bancos estão pedindo mais garantia e oferecendo 18%, 19% de juro, sendo que a dívida original era de 14%, 15%, 16%. Isso só vai jogar o problema para estourar de novo no ano que vem”, alerta Botelho.
O presidente do sindicato defende a preservação das taxas e garantias inicialmente contratadas. Também pede a suspensão da inclusão dos produtores nos cadastros de inadimplentes enquanto o período de adesão ao programa estiver aberto.
“Já estão botando produtor no Serasa mesmo com a MP ainda valendo. Isso trava todo o crédito e não bate com o prazo dado pela própria medida”, afirma.
São Mateus do Sul tem baixa aprovação dos pedidos
Em São Mateus do Sul, no Sul do Paraná, cerca de 12% das propostas de prorrogação encaminhadas aos bancos foram aceitas, segundo o presidente do Sindicato Rural do município, Marcos Pires.
“A pessoa encaminha a carta, mas o banco diz que só vai dar uma posição em outubro. Tem gente com cartão de crédito vencido que já foi mandado direto para o Serasa, sem prorrogação”, relata.
Pires também aponta dificuldades nas propostas de prorrogação de Cédulas de Produto Rural (CPRs). De acordo com ele, os bancos oferecem a continuidade dos contratos com juros entre 18% e 20% ao ano.
“Isso é inviável. A pessoa não vai conseguir pagar da mesma forma”, avalia.
A demora nas respostas aumenta a incerteza dos agricultores e reduz o tempo disponível para encontrar alternativas financeiras antes do encerramento do programa.
Pedidos ficam parados em comitês bancários em Maringá
Em Maringá, no Norte do Estado, produtores relatam que entregaram laudos e cumpriram as exigências, mas ainda aguardam uma decisão das instituições financeiras.
“O processo vai para um comitê regional e é lento. Não sei se têm gente para analisar ou, se não, qual o real motivo da demora”, afirma o presidente do Sindicato Rural de Maringá, José Borghi.
Na avaliação do dirigente, o endividamento rural foi agravado pela combinação entre juros elevados, recuo nos preços das commodities, sucessivas frustrações de safra e baixa disponibilidade de seguro rural.
“Isso vira uma bola de neve que vai tirando o poder do produtor de investir e de dar continuidade à atividade”, diz.
Borghi considera necessária a ampliação do prazo da MP, mas ressalta que a prorrogação terá pouco efeito se os bancos não avançarem na análise e na aprovação das operações.
Burocracia e falta de laudos limitam adesão em Guamiranga
Na região de Guamiranga, nos Campos Gerais, o endividamento ganhou força a partir de 2023, após perdas de safra, dificuldades para liquidar contratos de custeio e falta de capital para iniciar novos plantios.
Segundo o presidente do Sindicato Rural local, Dalnei Menon, muitos agricultores não conseguem reunir os laudos de frustração de safra e os documentos contábeis exigidos. Outros possuem a comprovação das perdas, mas não atendem ao período de inadimplência estabelecido pelo programa.
“Muitas vezes, o produtor só consegue avançar quando busca apoio jurídico”, afirma Menon.
O dirigente relata possuir mais de R$ 2 milhões em operações acumuladas nos últimos três anos com Sicredi, Bradesco e DLL. As dívidas, segundo ele, foram agravadas por seca, geada e baixa produtividade.
Mesmo sem estar inadimplente e tendo bens para apresentar como garantia, Menon afirma não ter conseguido crédito de custeio para a safra atual. Sem financiamento, reduziu sua operação para 60 hectares de área própria.
“Minha atividade é produtiva. O problema central é fluxo de caixa, prazo e capacidade momentânea”, explica. “O produtor precisa de prazos e juros compatíveis e condições para continuar produzindo.”
Restrição de crédito ameaça continuidade da produção
Os relatos reunidos pelo Sistema FAEP indicam que o problema vai além da renegociação das dívidas já acumuladas. A falta de resposta dos bancos e a inclusão dos agricultores em cadastros de inadimplência restringem a contratação de crédito para custeio e investimento.
Sem capital para comprar sementes, fertilizantes, defensivos e combustível, produtores podem reduzir a área cultivada ou enfrentar dificuldades para cumprir o calendário da safra.
Para as entidades do setor, o programa precisa combinar critérios mais acessíveis, rapidez nas análises, juros compatíveis e preservação do crédito necessário à continuidade das propriedades. Com a adesão prevista até 12 de novembro, a pressão aumenta para que as mudanças sejam implementadas antes do encerramento do prazo.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 15/09/2026
- Setor Sucroalcooleiro
Açúcar cristal sobe quase 5% em setembro com oferta restrita e maior produção de etanol
 15/09/2026
- Frigoríficos e Abatedouros