
Justiça afasta retenção de 10% sobre dividendos em caso individual; regra segue vigente
Sentença de primeira instância questiona cobrança sobre o valor integral acima de R$ 50 mil mensais, mas não estende o benefício automaticamente a outras empresas
Publicado em: 14/10/2026 às 09:30hs
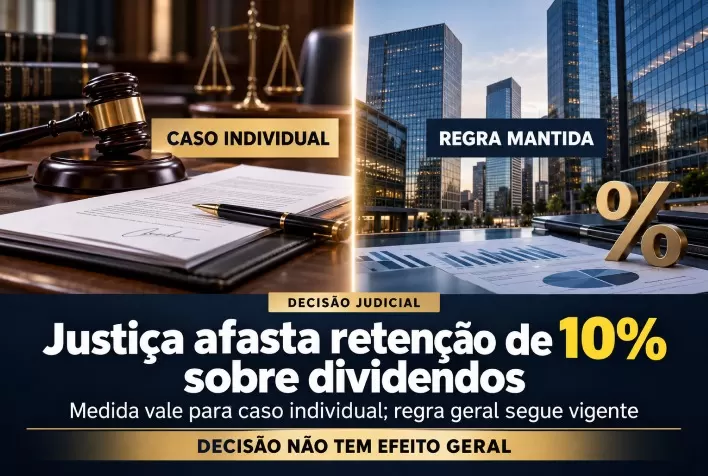
Uma sentença da Justiça Federal de São Paulo afastou, para uma empresa tributada pelo lucro real, a obrigação de reter 10% de Imposto de Renda sobre lucros e dividendos superiores a R$ 50 mil mensais pagos a uma mesma pessoa física. A decisão é de primeira instância, está sujeita a recurso e não suspende a regra para os demais contribuintes. Lopes & Castelo Sociedade de Advogados
O caso integra o debate sobre a sistemática introduzida pela Lei nº 15.270/2025, em vigor desde janeiro de 2026. Em artigo sobre o tema, o advogado Thiago Santana Lira destaca questionamentos relacionados à capacidade contributiva, à isonomia e à proporcionalidade da retenção mensal.
A controvérsia envolve principalmente a incidência da alíquota sobre todo o valor distribuído quando o pagamento ultrapassa o limite legal, e não apenas sobre a parcela excedente.
Como funciona o IR sobre dividendos acima de R$ 50 mil
A legislação prevê retenção de 10% sobre o valor integral dos lucros e dividendos quando uma mesma pessoa jurídica paga, credita, emprega ou entrega mais de R$ 50 mil, em um mesmo mês, a uma mesma pessoa física residente no Brasil.
A obrigação cabe à fonte pagadora. Segundo as orientações da Receita Federal, a sistemática também alcança distribuições realizadas por empresas optantes pelo Simples Nacional. gov.br
O limite mensal é um dos pontos centrais da discussão. Uma distribuição de R$ 50 mil não sofre essa retenção, enquanto um pagamento de R$ 50.001 gera, pela aplicação de 10% sobre o total, retenção de R$ 5.000,10.
Sentença questiona diferença abrupta na tributação
Conforme o relato público da decisão, a empresa sustentou que a passagem do limite provoca uma mudança desproporcional no tratamento tributário. A sentença acolheu questionamentos sobre a compatibilidade desse mecanismo com os princípios da capacidade contributiva, da isonomia e da progressividade.
A União argumentou que a retenção constitui uma antecipação, sujeita a ajuste anual. O entendimento adotado no caso, entretanto, foi de que a possibilidade de compensação posterior não resolveria o problema identificado no critério mensal. Lopes & Castelo Sociedade de Advogados
Na análise de Lira, outro aspecto relevante é a consideração dos pagamentos de uma única empresa em determinado mês, sem avaliar, naquele momento, a renda global do beneficiário.
Isso pode produzir retenções distintas para pessoas com rendimentos anuais semelhantes, dependendo da concentração dos pagamentos, das fontes e do calendário de distribuição.
Retenção mensal e tributação anual têm funções distintas
A discussão sobre a retenção na fonte não deve ser confundida com a apuração anual da tributação de altas rendas.
As orientações da Receita Federal indicam que, no cálculo da tributação mínima aplicável a rendas anuais superiores a R$ 600 mil, devem ser considerados os lucros e dividendos abrangidos pelas regras e o imposto antecipado ao longo do ano. Assim, a ausência de retenção em determinado mês não significa, por si só, ausência de tributação anual. gov.br
Essa distinção também é importante para compreender o alcance da sentença: afastar a obrigação mensal discutida no processo não equivale a conceder uma isenção geral sobre dividendos.
Decisão não autoriza suspensão generalizada da retenção
O benefício judicial está limitado ao caso analisado. A sentença não representa uma decisão do colegiado do Tribunal Regional Federal da 3ª Região nem uma orientação vinculante para todas as empresas. Lopes & Castelo Sociedade de Advogados
Para Lira, a nova sistemática exige atenção às políticas de distribuição de resultados, porque interfere no momento de disponibilização dos recursos, nas provisões e no planejamento financeiro de empresas e sócios.
A avaliação deve reunir as áreas jurídica e contábil, considerando as regras aplicáveis, os efeitos da retenção e o alcance de eventual decisão judicial antes de alterar os procedimentos de distribuição de lucros.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 08/10/2026
- Gestão
Dívida ativa da União: produtores têm até 9 de outubro para negociar débitos
 06/10/2026
- Gestão
Renegociação de dívidas rurais: advogado alerta para exigência de entrada de até 15%
 29/09/2026
- Assuntos Jurídicos