Renegociação de dívidas rurais: advogado alerta para exigência de entrada de até 15%
Segundo especialista, cobrança para acessar linha da MP 1.376/2026 pode comprometer o caixa do plantio; análise deve considerar juros, garantias e débitos fora do enquadramento
Publicado em: 06/10/2026 às 10:00hs
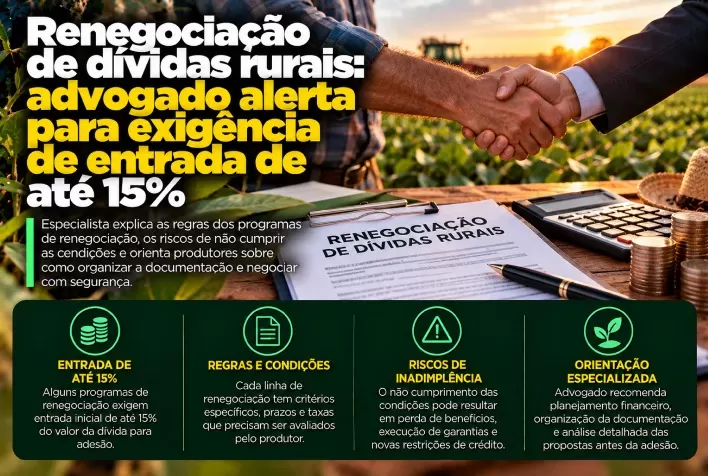
A exigência de entrada de até 15% do valor da dívida em propostas de renegociação de crédito rural tem preocupado produtores de Goiás, segundo o advogado Pedro Henrique Oliveira Santos. Ele afirma que instituições financeiras vêm condicionando o acesso às linhas especiais da Medida Provisória nº 1.376/2026 ao pagamento antecipado, o que pode retirar recursos necessários ao plantio da safra 2026/27.
Sócio do escritório Alves & Santos Advogados e membro da Comissão de Direito do Agronegócio da OAB Goiás, o especialista considera a cobrança indevida e sustenta que ela não encontra respaldo na medida provisória.
Na avaliação dele, a dificuldade está no desembolso imediato exigido de produtores que procuram a renegociação justamente para reorganizar as finanças e manter a atividade.
Entrada pode comprometer recursos da próxima safra
O alerta ocorre durante o período de plantio em importantes regiões agrícolas de Goiás, como Rio Verde, Jataí, Caiapônia, Palmeiras de Goiás, Guapó e Pontalina.
Segundo Santos, diante da demora nas respostas dos bancos, há produtores que utilizam dinheiro do próprio caixa para financiar as operações no campo enquanto aguardam uma solução para as dívidas. Uma exigência financeira não prevista pode, nesse contexto, reduzir a disponibilidade para o custeio.
O advogado também chama a atenção para o risco de organizar o orçamento com base na expectativa de prorrogação, sem que as condições tenham sido formalizadas pela instituição financeira.
Limites da renegociação exigem atenção ao saldo excedente
A MP 1.376/2026 autoriza linhas especiais para composição e renegociação de dívidas rurais. Para a categoria dos demais produtores, as condições gerais divulgadas pelo Ministério da Agricultura e Pecuária preveem crédito de até R$ 4 milhões, com juros de 12% ao ano.
Nas condições excepcionais, o limite pode chegar a R$ 8 milhões, com taxa de 11% ao ano, mediante comprovação de perdas de pelo menos 40% da renda bruta agropecuária esperada em três ou mais safras, entre 2019 e 2025, por eventos climáticos. Portanto, esse enquadramento não depende da comprovação de quatro frustrações de safra. Ministério da Agricultura e Pecuária
Para produtores cujo endividamento supera o limite aplicável, Santos relata que parte dos bancos propõe incluir uma parcela na linha especial e negociar o restante em contratos separados.
O ponto central, segundo ele, é avaliar o resultado financeiro de todas as operações. Uma condição favorável para a parcela enquadrada pode não ser suficiente para tornar o conjunto da dívida compatível com a capacidade de pagamento da fazenda.
Juros de contratos paralelos podem elevar o custo total
De acordo com o advogado, renegociações convencionais apresentadas aos produtores podem alcançar taxas de até 18% ao ano. Por isso, ele recomenda atenção ao custo do saldo que permanecer fora da linha especial.
A análise deve abranger o valor total devido, os encargos de cada contrato, os vencimentos e os recursos necessários à continuidade da produção.
Para Santos, a decisão precisa responder a uma questão prática: depois de assumir as novas parcelas, o produtor terá condições de pagar a dívida e financiar a safra seguinte?
Garantias também precisam entrar na avaliação
Além dos juros, o especialista destaca a necessidade de examinar as garantias exigidas pelo banco, especialmente quando a proposta envolve alienação fiduciária de imóvel rural.
Segundo ele, o produtor precisa compreender as consequências do inadimplemento e os riscos para o patrimônio oferecido em garantia antes de formalizar a operação.
Prazos de carência e datas de pagamento também devem ser revisados, considerando o calendário produtivo e a geração de receita da propriedade.
O que avaliar antes de assinar a renegociação
Santos recomenda buscar assessoria jurídica especializada antes do vencimento da dívida e da assinatura de novos contratos. Entre os pontos que devem ser conferidos estão:
- Saldo total: identificar quanto será enquadrado na linha especial e quanto ficará em operações paralelas.
- Juros e encargos: comparar as condições de todos os contratos que compõem a proposta.
- Calendário de pagamento: verificar carência, vencimentos e compatibilidade com as receitas da atividade.
- Garantias: compreender quais bens serão vinculados e as consequências previstas em caso de inadimplência.
- Caixa para produção: calcular quanto restará para custear o plantio e manter a próxima safra.
Caso a instituição condicione a contratação a uma entrada considerada indevida, o advogado afirma que a exigência pode ser questionada juridicamente. A possibilidade de solicitar medidas de urgência, porém, deve ser examinada conforme os documentos e as circunstâncias de cada operação.
Endividamento rural afeta toda a cadeia produtiva
Na avaliação de Santos, a renegociação precisa preservar a capacidade produtiva da propriedade. Ele ressalta que dificuldades financeiras no campo repercutem sobre cooperativas, armazéns, transportadoras e outros elos do agronegócio.
O especialista defende que a reorganização das dívidas seja compatível com a continuidade da atividade, evitando que o alívio imediato resulte em obrigações que comprometam as safras seguintes.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 06/10/2026
- Crédito Rural