
Funrural: STF considera cobrança anterior a 2018 inconstitucional; efeitos ainda serão definidos
Julgamento da ADI 4.395 alcança empregadores rurais pessoas físicas e recolhimento por empresas compradoras; restituição de valores não é automática
Publicado em: 21/10/2026 às 11:45hs
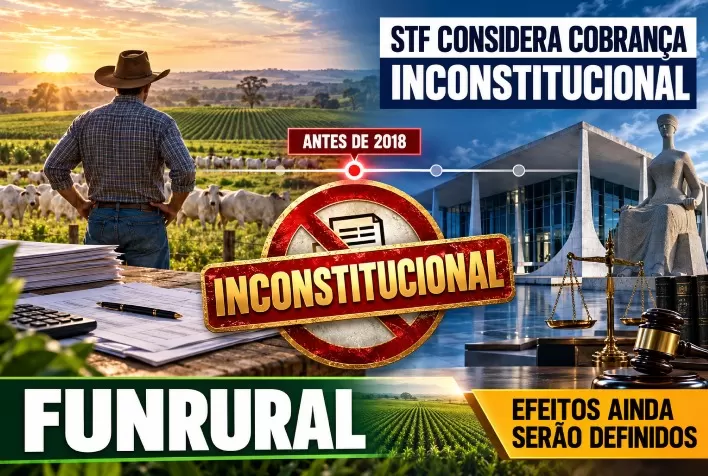
O Supremo Tribunal Federal (STF) considerou inconstitucional a cobrança do Funrural de empregadores rurais pessoas físicas referente ao período anterior a 1º de janeiro de 2018. O entendimento também abrange a obrigação das empresas adquirentes da produção, como frigoríficos, de recolher a contribuição em nome dos produtores, mecanismo conhecido como sub-rogação.
A decisão foi tomada na conclusão do julgamento da Ação Direta de Inconstitucionalidade (ADI) 4.395, em 15 de outubro. O Tribunal reconheceu, porém, a constitucionalidade da contribuição e da sub-rogação após as alterações promovidas pela Lei nº 13.606/2018.
Para produtores e empresas, o resultado abre uma nova etapa na avaliação de passivos tributários, cobranças e processos relacionados ao período anterior a 2018. As consequências financeiras, contudo, ainda exigem atenção aos desdobramentos do julgamento.
Por que o STF afastou a cobrança anterior a 2018?
O Plenário adotou o voto intermediário do ministro Dias Toffoli. Segundo o entendimento apresentado, a Lei nº 10.256/2001 não definiu todos os elementos necessários à cobrança, comprometendo a legalidade tributária.
A edição da Lei nº 13.606/2018 alterou esse cenário jurídico e fundamentou o marco temporal estabelecido pelo Supremo.
Decisão exige revisão dos passivos de produtores e frigoríficos
Vanessa Rocha, sócia-fundadora da Rocha & Rocha Advogados, avalia que o julgamento merece atenção das empresas do agronegócio, principalmente na análise de débitos e recolhimentos anteriores a 2018.
Segundo a advogada, a aplicação do entendimento depende da situação de cada contribuinte, dos pagamentos efetuados e da existência de discussões judiciais.
O reconhecimento da inconstitucionalidade, ressalta, não significa devolução automática de todos os valores pagos. Também não permite presumir que produtores e empresas terão resultados idênticos.
Efeitos sobre cobranças e parcelamentos permanecem pendentes
Conforme a comunicação oficial do STF, o colegiado ainda não examinou os limites dos efeitos da decisão. A questão poderá ser detalhada na análise de eventuais embargos de declaração.
Permanecem dependentes dessa definição as consequências para cobranças antigas, parcelamentos e processos judiciais, consideradas as particularidades de cada caso.
Documentação e situação processual orientam análise
Para Vanessa, o próximo passo é conferir os documentos dos recolhimentos e a situação dos processos relacionados ao Funrural.
Essa avaliação permite identificar quais períodos estão envolvidos, a natureza das cobranças e como o entendimento poderá repercutir sobre os passivos existentes.
A advogada destaca que eventuais discussões sobre valores pagos ou débitos constituídos precisam considerar tanto o histórico do contribuinte quanto as definições posteriores do Supremo. O acompanhamento desses pontos será relevante para o planejamento financeiro e a gestão tributária de produtores e empresas adquirentes da produção rural.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 21/10/2026
- Assuntos Jurídicos
ITBI em holdings: julgamento do STF pode reduzir custos da sucessão familiar e rural
 20/10/2026
- Gestão
Recuperação judicial no agro cai 20,7% no segundo trimestre de 2026, aponta Serasa Experian
 19/10/2026
- Assuntos Jurídicos