Reforma tributária pode concentrar exportações do agro nas grandes tradings
Requisitos para suspender IBS e CBS nas exportações indiretas geram preocupação entre cerealistas, cooperativas e pequenos comercializadores de grãos
Publicado em: 16/09/2026 às 11:35hs
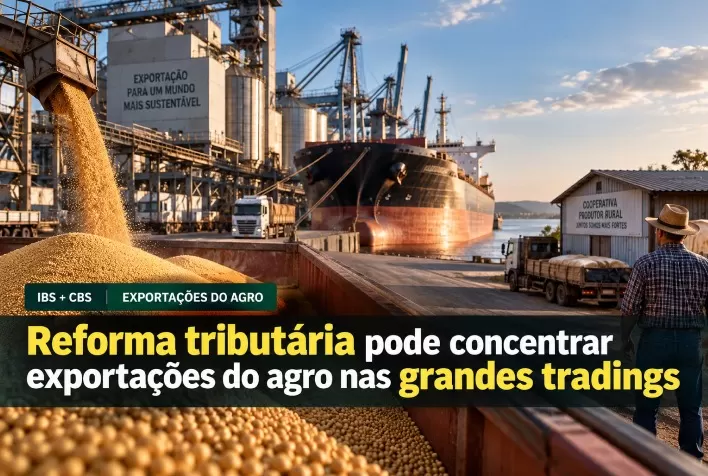
As regras da reforma tributária para a suspensão do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) nas exportações do agronegócio podem alterar a comercialização de grãos no Brasil. Embora a desoneração tenha sido preservada, as condições para acesso ao regime levantam dúvidas sobre a capacidade de empresas menores permanecerem nessas operações.
O principal ponto de atenção envolve as exportações indiretas, nas quais produtores rurais vendem a produção a cerealistas, cooperativas ou outras empresas antes de a mercadoria chegar à trading responsável pelo embarque ao exterior.
De acordo com Gustavo Venâncio, advogado e especialista em questões tributárias e regulatórias da Lastro, a manutenção da desoneração era uma das principais demandas do setor agropecuário durante a discussão da reforma. O mecanismo é considerado estratégico diante da importância das vendas externas de grãos, carnes, frutas e outros produtos brasileiros.
Suspensão de IBS e CBS pode beneficiar diferentes etapas da cadeia
A legislação permite suspender a cobrança de IBS e CBS em determinadas operações que antecedem a exportação. Para isso, porém, as empresas envolvidas precisam cumprir os requisitos estabelecidos para o regime tributário.
Esse modelo tem impacto direto sobre produtores que não negociam com exportadores. Na cadeia da soja, por exemplo, é comum que a produção seja vendida inicialmente a uma cerealista ou cooperativa, que posteriormente comercializa os grãos com uma grande trading.
A possibilidade de suspensão está prevista no artigo 82 da Lei Complementar nº 214. O dispositivo contempla operações destinadas ao mercado externo, mas condiciona o benefício ao enquadramento das empresas adquirentes nas exigências legais.
Requisitos podem limitar pequenos comercializadores de grãos
Entre as condições previstas estão a certificação no Programa Operador Econômico Autorizado (OEA), patrimônio líquido mínimo de R$ 1 milhão e o cumprimento de outros critérios definidos pela Receita Federal.
Na avaliação de Venâncio, essas exigências podem representar uma barreira para agentes com menor estrutura financeira, administrativa ou operacional.
“A questão é entender como os pequenos comercializadores vão operar diante dessas exigências. Se eles não conseguirem adquirir produtos com suspensão, existe o risco de uma concentração ainda maior do mercado nas grandes tradings”, afirma.
A preocupação está relacionada à diversidade da cadeia de comercialização. Cerealistas, cooperativas e empresas regionais cumprem uma função relevante na aquisição e no escoamento da produção, especialmente para agricultores que não possuem escala ou estrutura para negociar diretamente com exportadores.
Caso esses intermediários não consigam operar sob o regime de suspensão, as grandes companhias que atendem aos requisitos poderão ampliar sua participação nas compras destinadas ao exterior.
Regulamentação ainda deixa dúvidas para o agronegócio
Segundo o especialista, as normas publicadas até o momento não esclareceram integralmente como os requisitos serão aplicados. Em sua análise, a regulamentação reproduziu grande parte do conteúdo da Lei Complementar nº 214, mas não detalhou suficientemente os procedimentos para empresas de diferentes portes.
Essa indefinição dificulta o planejamento dos agentes da cadeia, que precisam avaliar possíveis adequações operacionais, financeiras e documentais para preservar o acesso ao benefício tributário.
Também permanece no radar o efeito das regras sobre a competitividade dos pequenos comercializadores. Sem a suspensão, essas empresas podem enfrentar condições menos favoráveis para adquirir mercadorias destinadas à exportação, afetando sua capacidade de concorrer com grupos mais capitalizados.
Mercado de grãos pode passar por nova configuração
Se os critérios forem mantidos sem novos esclarecimentos ou adaptações, a reforma tributária poderá modificar o fluxo de comercialização agrícola no país. O risco apontado é de redução da participação dos agentes menores e maior concentração das operações indiretas em grandes tradings.
Esse possível efeito ganha relevância diante da importância das exportações agropecuárias para a entrada de recursos no Brasil e para a sustentação de diferentes cadeias produtivas.
Para Venâncio, a regulamentação deve considerar as particularidades de todos os participantes do mercado, evitando que uma medida criada para preservar a desoneração das exportações restrinja a atuação de empresas menores.
“A exportação traz divisas e recursos para o Brasil e tem um papel fundamental na economia. Por isso, é importante que a regulamentação da reforma tributária não crie obstáculos que acabem prejudicando justamente os agentes menores que participam dessa cadeia”, conclui.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 16/09/2026
- Avicultura
Mercado de frango enfrenta excesso de oferta no Brasil, mas exportações sustentam perspectivas para 2026
 16/09/2026
- Milho e Sorgo