
Celulose: Rabobank prevê preço médio de US$ 610 por tonelada em 2027 e pressão da oferta asiática
Relatório apresentado no AgroInfo 2026 aponta recuperação moderada no início do ano, seguida de enfraquecimento dos preços; baixo custo mantém competitividade dos produtores brasileiros
Publicado em: 06/11/2026 às 10:30hs
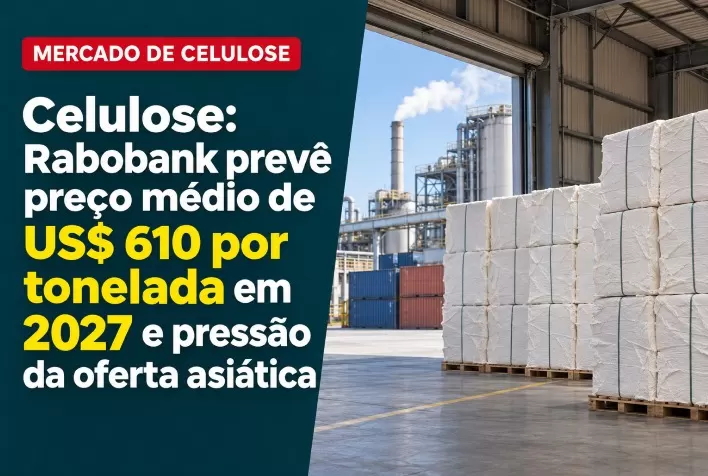
O mercado de celulose deve atravessar 2027 com elevada volatilidade, alternando recuperação sazonal dos preços e pressão provocada pelo aumento da oferta. Segundo o Rabobank, a celulose de eucalipto entregue na China deverá registrar preço médio próximo de US$ 610 por tonelada, ligeiramente acima dos US$ 590 estimados pelo banco para 2026.
A análise integra o relatório de perspectivas para o agronegócio brasileiro divulgado no AgroInfo 2026. A instituição projeta um início de ano mais favorável às cotações, mas avalia que a entrada de capacidade produtiva na Indonésia e a fragilidade de parte da demanda chinesa devem limitar a duração das altas.
Para o Brasil, produtividade florestal, escala industrial e estrutura exportadora permanecem como vantagens competitivas em um ambiente de margens pressionadas.
Preço da celulose pode variar de US$ 570 a US$ 650 durante o ano
No cenário central do Rabobank, a celulose de eucalipto entregue na China deve começar 2027 próxima de US$ 630 por tonelada. A projeção indica recuo para cerca de US$ 570 no meio do ano e recuperação para aproximadamente US$ 650 no quarto trimestre.
A sustentação inicial viria da recomposição sazonal das compras, da redução dos estoques na cadeia e de custos mais elevados de madeira, frete e produtos químicos.
O banco ressalta, porém, que essa recuperação não deve inaugurar um ciclo prolongado de valorização. A partir do segundo trimestre, o avanço da oferta tende a ampliar a competição entre fornecedores.
Expansão na Indonésia deve aumentar oferta de fibra curta
Um dos principais fatores de pressão será a nova capacidade da APP no complexo OKI, na Indonésia.
Segundo o relatório, a operação deverá acrescentar cerca de 1,5 milhão de toneladas de celulose de fibra curta ao mercado em 2027, com entrada gradual a partir do primeiro trimestre.
O aumento dos volumes deve intensificar a disputa por compradores, especialmente na China e na América do Norte. Embora uma nova recuperação sazonal seja esperada no fim do ano, o excesso de oferta e a baixa rentabilidade dos fabricantes de papel podem conter os reajustes.
A expectativa de capacidade adicional em 2028 também poderá influenciar as negociações no encerramento de 2027.
Demanda chinesa apresenta comportamentos distintos
Principal destino da celulose de mercado, a China deve manter uma demanda desigual entre os segmentos consumidores.
O Rabobank estima crescimento de 3,7% na produção chinesa de tissue em 2027, categoria que inclui papéis sanitários e deve continuar liderando a expansão do consumo de fibra.
Em contrapartida, a produção de papéis de imprimir e escrever deverá recuar 1,1%. O excesso de capacidade em papéis finos e cartão também limita o repasse de custos, reduzindo a capacidade das indústrias de absorver preços mais altos da celulose.
No cenário macroeconômico utilizado pelo banco, o crescimento chinês desacelera de 4,6% para 4,4%, enquanto Estados Unidos e Europa mantêm expansão moderada, insuficiente para impulsionar fortemente o consumo de papel.
Estoques recuam, mas permanecem acima do equilíbrio
Os estoques globais de celulose química dos principais países produtores caíram para 42,3 dias de oferta em agosto de 2026, em dados ajustados sazonalmente.
Apesar da redução, os volumes de fibra curta e longa continuavam acima dos níveis considerados equilibrados.
As remessas globais também mostraram enfraquecimento, com queda de 3,7% na comparação anual. O movimento refletiu compras mais fracas da China e de outros mercados relevantes, reforçando a avaliação de que o ajuste entre oferta e demanda ainda está em andamento.
Cortes de produção ajudam a limitar o excesso de oferta
A pressão sobre as margens deve continuar provocando ajustes operacionais. Conforme o relatório, os cortes não programados de produção somaram aproximadamente 1,8 milhão de toneladas entre janeiro e outubro de 2026, quase o dobro do mesmo período de 2025.
Produtores de fibra curta com custos mais elevados, especialmente na Ásia e na Europa, enfrentam maior dificuldade diante das despesas com madeira, energia e logística.
Para o Rabobank, essas interrupções reduzem a oferta efetiva, mas não eliminam o desequilíbrio do mercado. Se os preços permanecerem próximos ou abaixo dos custos caixa por um período prolongado, aumenta o risco de fechamento definitivo de unidades.
Na fibra longa, o reinício da fábrica Howe Sound, da Domtar, no Canadá, devolve cerca de 400 mil toneladas de capacidade ao mercado, compensando parte do aperto associado a fechamentos recentes.
Brasil mantém vantagem de custos e busca diversificar destinos
Os produtores brasileiros de celulose de fibra curta seguem entre os mais competitivos do mundo, segundo o banco. A posição decorre da combinação de produtividade florestal, escala de produção e infraestrutura voltada às exportações.
Nesse contexto, ampliar a presença nos Estados Unidos e na Europa pode ajudar a compensar o menor crescimento das importações chinesas e a concorrência asiática.
O relatório também destaca que a principal expansão brasileira de grande porte terá impacto mais significativo depois de 2027. O projeto Sucuriú, da Arauco, com capacidade aproximada de 3,5 milhões de toneladas, tem início previsto para o quarto trimestre daquele ano, mas deverá acrescentar volumes mais relevantes ao mercado global em 2028.
Investimentos logísticos e florestais ligados ao empreendimento, além de aportes da CMPC em infraestrutura, reforçam a participação brasileira na expansão mundial da oferta no fim da década.
Riscos podem alterar trajetória das cotações
O Rabobank identifica fatores capazes de levar os preços acima ou abaixo do cenário central.
Tensões geopolíticas, encarecimento de energia, frete e madeira ou cortes de produção superiores aos previstos poderiam sustentar cotações mais elevadas.
Por outro lado, demanda chinesa mais fraca, entrada mais rápida da capacidade da OKI e retomada de fábricas ociosas poderiam levar a celulose de fibra curta novamente para perto de US$ 500 por tonelada.
A avaliação do banco é que 2027 será um período de transição. Para os produtores brasileiros, a disciplina de custos e a diversificação comercial serão determinantes para enfrentar a concorrência e preservar a competitividade antes da nova onda de expansão esperada para 2028.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 06/11/2026
- Governo
Preços mínimos do extrativismo sobem até 106,45% em 2027; macaúba lidera reajustes
 05/11/2026
- Mercado Florestal
Drones alcançam 80% de controle de formigas em teste em floresta plantada no Espírito Santo
 29/10/2026
- Mercado Florestal