
Renegociação de R$ 100 bilhões em dívidas rurais avança, mas produtores ainda enfrentam entraves
MP 1.376/2026 prevê prazo de até dez anos para regularização do passivo, porém contratação depende do enquadramento, da análise dos bancos e da comprovação das perdas
Publicado em: 17/09/2026 às 10:10hs
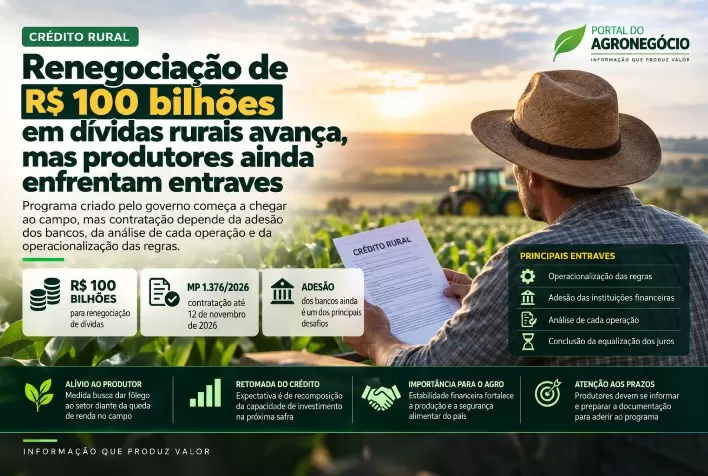
A linha criada pelo governo federal para renegociar até R$ 100 bilhões em dívidas rurais começou a avançar nas instituições financeiras, mas ainda enfrenta obstáculos para chegar efetivamente aos produtores. Embora as regras gerais tenham sido definidas, a assinatura dos contratos depende da adesão dos bancos, da apresentação dos documentos, da comprovação das perdas e da avaliação individual de cada operação.
Instituída pela Medida Provisória 1.376/2026, a renegociação busca atender agricultores, pecuaristas e cooperativas afetados por eventos climáticos, queda de preços e perda de renda ao longo das últimas safras.
As condições podem incluir taxas de juros entre 5% e 12% ao ano, prazo de até dez anos para pagamento e período de carência, conforme o perfil do beneficiário, a finalidade original do financiamento e as características da operação.
A existência da linha, porém, não significa que todos os produtores enquadrados terão a contratação automaticamente aprovada. Essa diferença entre elegibilidade e acesso efetivo ao crédito está no centro das dúvidas sobre o programa.
Quem pode renegociar as dívidas rurais
A MP estabelece como público potencial os produtores rurais e as cooperativas que tenham registrado perdas em pelo menos duas safras entre 2019 e 2025 ou redução mínima de 30% da renda bruta agropecuária esperada.
Os prejuízos precisam ser comprovados por laudo emitido por profissional legalmente habilitado. O documento deve demonstrar que as perdas decorreram de eventos climáticos ou de queda relevante dos preços de mercado.
Também existem critérios relacionados à origem da dívida, à data de contratação e à situação das parcelas.
Segundo as regras divulgadas pelo Banco do Nordeste, podem ser incluídas operações de investimento com parcelas vencidas ou a vencer entre 1º de janeiro de 2024 e 31 de dezembro de 2026. Também podem ser alcançadas determinadas operações de custeio, comercialização, industrialização e investimento contratadas até o fim de 2025 e que permaneceram inadimplentes no período definido pela medida.
Dívidas anteriormente prorrogadas ou renegociadas também podem ser analisadas, desde que atendam às condições estabelecidas. O prazo para adesão informado pela instituição termina em 12 de novembro de 2026. Banco do Nordeste — regras da MP 1.376/2026.
Elegibilidade não garante aprovação automática
Um dos pontos que mais geram dúvidas entre os produtores é a diferença entre cumprir os critérios previstos na medida provisória e conseguir formalizar a renegociação com o banco.
A elegibilidade indica que o interessado pode solicitar o enquadramento no programa. A contratação, entretanto, ainda depende da documentação, da análise do histórico financeiro, das garantias e dos procedimentos adotados pela instituição credora.
“É preciso diferenciar duas coisas: o enquadramento do produtor nas condições da medida provisória e a efetiva contratação da operação. Preencher os requisitos não significa que todos os procedimentos bancários estejam superados”, explica Raphael Condado, advogado especialista em Direito do Agronegócio.
Segundo ele, a análise precisa separar a nova linha criada pelo governo das regras gerais do crédito rural aplicáveis aos pedidos de prorrogação decorrentes de frustração de safra.
“A questão jurídica principal é saber quando a recusa é legítima e quando ela contraria o direito à prorrogação”, afirma.
A avaliação precisa ser realizada individualmente, considerando os contratos, a origem dos recursos, a comprovação da perda e as normas aplicáveis a cada financiamento.
Operacionalização atrasou assinatura dos contratos
A distância entre o anúncio dos recursos e a formalização das operações tornou-se um dos principais pontos de tensão do programa.
Mesmo após a edição da MP e a regulamentação pelo Conselho Monetário Nacional, bancos precisaram concluir procedimentos internos e aguardar definições relacionadas à equalização dos juros.
No início de agosto, ainda havia poucas contratações. O processo começou a avançar no fim daquele mês, quando instituições financeiras passaram a anunciar o início das renegociações.
O Banco do Nordeste informou que mais de 100 mil produtores poderiam procurar a instituição a partir de setembro. As condições alcançariam mais de 117 mil operações em sua área de atuação, que inclui o Nordeste e partes de Minas Gerais e do Espírito Santo.
No Banco do Brasil, a estimativa é de que aproximadamente 113 mil clientes possam apresentar condições para participar. A instituição trabalha com um potencial de renegociação próximo de R$ 30 bilhões.
Esses valores, entretanto, não representam contratos já assinados. O volume efetivamente liberado dependerá da quantidade de produtores que apresentarem a documentação necessária e forem aprovados na análise das instituições.
Dívidas vencidas exigem avaliação específica
A situação torna-se mais complexa para produtores com parcelas vencidas, operações já renegociadas ou contratos que passaram por prorrogações anteriores.
Uma dívida inadimplente apresenta condição financeira e contábil diferente de uma operação mantida em dia. Isso pode afetar o enquadramento, a exigência de garantias e a avaliação de risco realizada pelo banco.
Segundo Condado, uma prorrogação anterior não elimina automaticamente a possibilidade de um novo pedido quando ocorre outro evento adverso comprovado.
“Uma dívida vencida, prorrogada ou que já passou por renegociação anterior não pode ser tratada como uma operação em dia. E uma prorrogação no passado não esgota o direito do produtor a um novo alongamento diante de um novo evento adverso”, afirma.
O especialista ressalta que é necessário verificar quais condições são oferecidas pela MP e quais possibilidades podem decorrer das normas gerais do crédito rural, independentemente da nova linha.
Inadimplência rural aumenta e eleva cautela dos bancos
O programa foi criado em um momento de deterioração da capacidade de pagamento no campo.
No Banco do Brasil, o índice de operações rurais com atraso superior a 90 dias passou de 3,16% para 6,27% no período analisado. A inadimplência do crédito rural também cresceu no conjunto do sistema financeiro nos últimos dois anos.
Entre os fatores que pressionaram o caixa das propriedades estão perdas climáticas recorrentes, queda dos preços em algumas cadeias, custos elevados, juros altos e redução das margens de comercialização.
Esse cenário aumenta a seletividade das instituições para conceder novos recursos. Mesmo quando uma dívida é renegociada, o produtor pode enfrentar dificuldades para financiar o custeio da safra seguinte.
Regras contábeis aumentam provisões para perdas
Outro ponto presente no debate é a Resolução CMN 4.966/2021, que introduziu critérios contábeis baseados no reconhecimento de perdas esperadas.
As operações financeiras passaram a ser classificadas conforme diferentes estágios de risco. À medida que a possibilidade de inadimplência aumenta, as instituições precisam ampliar as provisões destinadas a cobrir eventuais perdas.
A norma não foi criada especificamente para o agronegócio, mas interfere na gestão das carteiras de crédito rural. Em um ambiente com mais atrasos e renegociações, o custo de manutenção das operações pode subir e estimular uma postura mais cautelosa dos bancos.
“A Resolução 4.966 trouxe para os bancos uma metodologia de reconhecimento de perdas esperadas que tem impacto direto na gestão das carteiras de crédito”, explica Condado.
Segundo o advogado, a norma pode influenciar a concessão de novos recursos, mas não deve ser apontada isoladamente como responsável pela redução do crédito destinado aos produtores.
Renegociar dívida não garante novo crédito rural
A reorganização do passivo pode aliviar o fluxo de caixa e impedir o avanço das cobranças, mas não garante acesso imediato a um novo financiamento.
Para liberar recursos, os bancos analisam o histórico do cliente, o patrimônio, as garantias, a capacidade de pagamento e o comprometimento da renda futura.
“O produtor pode alongar uma dívida e, ainda assim, ter dificuldade para contratar uma nova operação, porque o banco avalia o histórico, a capacidade de pagamento e o risco”, afirma Condado.
Por isso, as condições do acordo precisam ser avaliadas com atenção. Uma renegociação que exige garantias excessivas ou compromete parcela elevada do patrimônio pode reduzir a pressão no curto prazo, mas dificultar a contratação de recursos futuramente.
Impasse afeta planejamento da safra 2026/27
A demora na formalização das renegociações ocorre durante a preparação da safra 2026/27, período em que os produtores precisam comprar sementes, fertilizantes, defensivos e combustíveis, além de financiar as operações de plantio.
Quem não consegue reorganizar o passivo pode ficar sem limite para contratar o custeio da nova temporada. O problema tende a ser maior entre produtores que acumulam perdas consecutivas e dependem do crédito bancário para manter a atividade.
A renegociação, portanto, não envolve apenas o pagamento das dívidas anteriores. Ela também pode determinar a capacidade da propriedade de continuar produzindo.
Recusa bancária deve ser analisada individualmente
Nos casos em que o produtor atende aos critérios, mas não consegue concluir a contratação, a recomendação é solicitar ao banco uma justificativa clara para a recusa ou para as condições apresentadas.
A partir dessa resposta, pode ser possível avaliar medidas administrativas ou judiciais, dependendo das características do contrato e da documentação disponível.
“Se o produtor cumpre os requisitos e, mesmo assim, tem a operação recusada, ou recebe uma proposta com condições que na prática inviabilizam o acesso, o primeiro passo é identificar a justificativa apresentada”, orienta Condado.
O advogado ressalta que pedidos relacionados à prorrogação por frustração de safra exigem análise própria e não devem ser confundidos automaticamente com a adesão à linha criada pela MP.
A orientação jurídica deve ser buscada antes que a cobrança avance para protesto, execução ou retirada das garantias. Cada caso depende das condições contratuais e das provas apresentadas pelo produtor.
Volume contratado definirá alcance do programa
O resultado da medida não poderá ser avaliado apenas pelo teto anunciado de R$ 100 bilhões.
Será necessário acompanhar quantos bancos aderiram, qual volume foi efetivamente renegociado, quantos produtores conseguiram concluir os contratos e quantos pedidos foram recusados.
Também será importante identificar os motivos das negativas, incluindo falta de documentação, descumprimento dos critérios de enquadramento, ausência de garantias ou decisões internas das instituições.
Enquanto esses dados não forem consolidados, os R$ 100 bilhões representam o potencial máximo da linha, e não o montante de crédito que efetivamente chegou às propriedades rurais.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 17/09/2026
- Aveia, Trigo e Cevada
Trigo sobe 13% no exterior e riscos de qualidade sustentam preços no Brasil
 17/09/2026
- Análise de Mercado
Gasolina cai para R$ 6,72, mas diesel sobe e aumenta pressão sobre custos logísticos
 17/09/2026
- Etanol