
Fertilizantes sob pressão: tensão no Oriente Médio eleva preços e riscos para o agro
Ureia chega a US$ 468 por tonelada no Brasil, enquanto importações de nitrogenados e fosfatados recuam; logística e petróleo ampliam incertezas
Publicado em: 16/09/2026 às 18:40hs
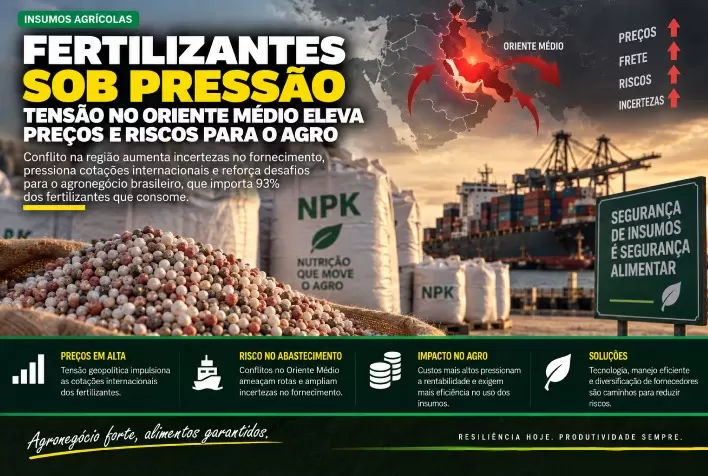
O mercado de fertilizantes voltou a operar sob maior cautela diante da escalada das tensões no Oriente Médio e dos riscos de interrupção nas principais rotas marítimas. O cenário ameaça elevar os fretes, dificultar o abastecimento e aumentar a volatilidade dos insumos utilizados pela agricultura brasileira.
A análise consta no Agro Mensal de setembro, relatório divulgado pela Consultoria Agro do Itaú BBA. Segundo o levantamento, os impactos variam entre os principais grupos de fertilizantes: nitrogenados registraram valorização, fosfatados foram pressionados pela demanda brasileira mais fraca e potássicos mantiveram relativa estabilidade.
Embora as compras de ureia e potássio para a safra de verão estejam praticamente concluídas nas principais regiões produtoras, ainda há volumes importantes de fosfatados a serem adquiridos no Sul e no Sudeste.
Petróleo acima de US$ 108 amplia risco logístico
O petróleo Brent ultrapassou US$ 108 por barril durante o período analisado, refletindo a maior percepção de risco sobre corredores marítimos estratégicos.
A alta do petróleo não provoca necessariamente uma elevação proporcional nos custos dos fertilizantes nitrogenados. O movimento, entretanto, evidencia a vulnerabilidade da cadeia internacional diante de possíveis restrições logísticas, encarecimento dos fretes e interrupções no fornecimento.
Como o Brasil depende do mercado externo para atender grande parte de sua demanda por fertilizantes, mudanças na logística internacional podem chegar rapidamente aos portos e às propriedades rurais.
O mercado permanece, portanto, sensível a novos acontecimentos geopolíticos capazes de alterar preços, disponibilidade e prazos de entrega.
Ureia sobe para US$ 468 por tonelada
Entre os fertilizantes nitrogenados, a ureia e o sulfato de amônio registraram valorização.
No mercado CFR Brasil, que considera o produto entregue no porto brasileiro, a ureia foi negociada a US$ 468 por tonelada. O sulfato de amônio alcançou US$ 242,50 por tonelada.
Além dos preços mais altos, as compras brasileiras apresentaram redução. Entre janeiro e agosto de 2026, as importações de ureia somaram 2,8 milhões de toneladas, queda de 23% em relação ao mesmo período de 2025.
As aquisições de sulfato de amônio chegaram a 3,3 milhões de toneladas, recuo de 13% na mesma comparação.
Menores importações exigem atenção ao abastecimento
A retração nas compras de nitrogenados não representa, por si só, falta de produto no mercado doméstico. Segundo o Itaú BBA, as aquisições destinadas à safra de verão estão praticamente finalizadas nas principais praças.
Ainda assim, o menor volume importado aumenta a necessidade de acompanhamento dos estoques, do ritmo de consumo e da logística interna.
Qualquer atraso nos embarques ou dificuldade de transporte poderá ganhar maior importância em um mercado exposto à instabilidade internacional. O planejamento antecipado torna-se especialmente relevante para produtores que ainda não concluíram as compras destinadas às próximas etapas do ciclo agrícola.
Demanda fraca reduz preço do MAP no Brasil
O mercado brasileiro de fosfatados apresenta uma dinâmica diferente. Ainda há centros consumidores no Sul e no Sudeste com volumes relevantes a serem adquiridos.
Apesar dessa necessidade, a demanda doméstica permanece mais contida e tem contribuído para a redução das cotações. O fosfato monoamônico, conhecido como MAP, foi negociado a US$ 838 por tonelada no CFR Brasil.
Entre janeiro e o período analisado, o País importou 1,98 milhão de toneladas de MAP, volume 18% inferior ao registrado no mesmo intervalo de 2025.
No mercado internacional, porém, os preços permanecem firmes. No Golfo dos Estados Unidos, o MAP foi negociado a US$ 795 por tonelada.
A diferença entre o comportamento doméstico e externo exige atenção, pois uma retomada mais intensa das compras brasileiras poderá alterar a dinâmica das cotações.
Potássio mantém cenário mais estável
Entre os principais fertilizantes acompanhados, o cloreto de potássio apresenta o ambiente mais confortável.
O KCl foi negociado a US$ 365 por tonelada no mercado CFR Brasil. As importações somaram 9,8 milhões de toneladas, redução de 3% em relação ao período entre janeiro e agosto de 2025.
A queda menos intensa das compras, em comparação com ureia e MAP, indica uma situação relativamente mais equilibrada para os potássicos.
Ainda assim, esse mercado também está sujeito a mudanças no custo dos fretes, nas rotas de fornecimento e no câmbio, fatores que afetam diretamente o preço de internalização no Brasil.
Safra de verão tem compras avançadas
As aquisições de potássicos e nitrogenados para a safra de verão estão praticamente concluídas nas principais regiões agrícolas.
Esse avanço reduz parte do risco imediato para o plantio. No entanto, produtores, cooperativas e distribuidores ainda precisam acompanhar o abastecimento das próximas aplicações e das culturas cultivadas em sucessão.
No caso dos fosfatados, a necessidade de compras adicionais no Sul e no Sudeste mantém o mercado brasileiro exposto às oscilações externas e à disponibilidade logística.
O momento da contratação pode influenciar de forma relevante o custo final, principalmente em períodos de volatilidade do petróleo, dos fretes e do câmbio.
Planejamento ganha importância diante da volatilidade
O cenário apresentado pelo Itaú BBA reforça a necessidade de planejamento na compra de fertilizantes.
A ureia enfrenta pressão de alta e redução das importações. O MAP recua no Brasil diante da demanda mais lenta, mas continua firme no mercado internacional. O potássio permanece relativamente estável, com leve queda no volume importado.
Para o produtor, a decisão de compra deve considerar não apenas o preço atual, mas também a disponibilidade regional, o prazo de entrega, o custo financeiro e a necessidade agronômica da lavoura.
Com o mercado internacional mais vulnerável a choques geopolíticos e logísticos, antecipar demandas e evitar concentrações de compra pode reduzir a exposição a oscilações bruscas durante a safra.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 16/09/2026
- Fruticultura e Horticultura
Safra de laranja sobe para 263,2 milhões de caixas, mas segue 9,9% menor em 2026/27
 16/09/2026
- Aveia, Trigo e Cevada
Colheita do trigo avança para 18%, mas geadas e excesso de chuva ameaçam lavouras
 16/09/2026
- Análise de Mercado