
Fisco paulista confirma crédito de ICMS na soja e amplia segurança jurídica para operações interestaduais
SEFAZ-SP entende que o diferimento do imposto nas vendas internas não impede a manutenção dos créditos de ICMS gerados na compra interestadual de soja
Publicado em: 23/09/2026 às 13:30hs
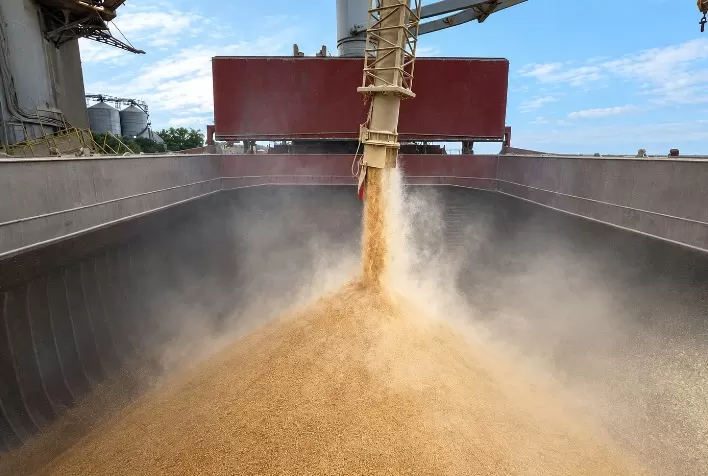
A Secretaria da Fazenda e Planejamento de São Paulo (SEFAZ-SP) consolidou um entendimento que pode trazer maior segurança jurídica para empresas que atuam na comercialização e no processamento de soja no estado. A Resposta à Consulta Tributária nº 34046/2026 confirmou a possibilidade de manutenção dos créditos de ICMS decorrentes da aquisição interestadual de soja, mesmo quando a saída interna do produto ocorre sob regime de diferimento.
A manifestação foi publicada no Diário Oficial de São Paulo no início de setembro e responde a uma dúvida que vinha sendo discutida pelo setor desde a mudança no tratamento tributário da soja adotada pelo estado em 2023.
Na prática, o entendimento interessa a cooperativas, tradings, cerealistas e indústrias que compram soja de outros estados e posteriormente realizam operações internas com o produto.
Mudança no tratamento tributário gerou dúvida no setor
A questão surgiu após a soja deixar de ser beneficiada pela isenção nas operações internas e passar a ser submetida ao diferimento do ICMS.
O diferimento significa que o recolhimento do imposto é transferido para uma etapa posterior da cadeia. Dessa forma, o tributo não deixa de existir: apenas tem seu pagamento postergado.
A alteração levantou uma dúvida entre os contribuintes: se a soja adquirida de outro estado gera crédito de ICMS e sua posterior venda dentro de São Paulo ocorre com imposto diferido, seria necessário estornar o crédito obtido na entrada?
Segundo a SEFAZ-SP, a resposta é negativa.
Diferimento não equivale a isenção
Na análise apresentada pela Fazenda paulista, o diferimento não deve ser confundido com isenção ou não incidência.
Como o imposto continua relacionado à operação e apenas tem seu recolhimento transferido para outro momento da cadeia, o diferimento, por si só, não elimina o direito ao crédito decorrente da entrada da mercadoria.
O entendimento preserva, portanto, a lógica da não cumulatividade do ICMS, evitando que o contribuinte seja obrigado a abrir mão do crédito apenas porque a etapa seguinte da operação está submetida ao diferimento.
Entendimento alcança operações interestaduais de soja
A orientação é especialmente relevante para empresas enquadradas no regime de apuração periódica do ICMS em São Paulo que realizam compras interestaduais de soja em grãos.
Nessas operações, segundo o caso analisado, aplica-se a alíquota interestadual de 12%, com redução de 30%, enquanto as saídas internas destinadas à alimentação animal ficam submetidas ao diferimento.
Com a manifestação da SEFAZ-SP, empresas que realizam esse tipo de operação passam a contar com uma referência administrativa mais clara para o tratamento dos créditos fiscais.
Possibilidade de recuperar créditos estornados
Além de esclarecer o procedimento para as operações atuais, a decisão pode produzir efeitos financeiros para empresas que, diante da insegurança jurídica, tenham realizado o estorno dos créditos nos últimos anos.
De acordo com Henrique Munia e Erbolato, advogado tributarista do Santos Neto Advogados, a manifestação da Fazenda paulista traz maior segurança para o procedimento adotado pelas empresas da cadeia da soja.
“A resposta trouxe segurança sobre o procedimento”, afirma o advogado.
Erbolato também destaca que o entendimento permite recuperar valores que tenham sido estornados nos últimos cinco anos, transformando uma discussão tributária em uma questão com impacto financeiro direto para as empresas.
“A resposta admite recuperar o que foi estornado nos últimos cinco anos, o que transforma uma discussão de técnica de crédito em decisão financeira concreta”, explica.
Segundo o advogado, o posicionamento também reforça o princípio da não cumulatividade do ICMS e permite a utilização do crédito fiscal referente ao período anterior, observadas as regras aplicáveis.
Impacto para produtores, cooperativas e empresas do agro
Embora a consulta tributária tenha origem em uma situação específica, o entendimento pode ter reflexos mais amplos na cadeia de comercialização da soja em São Paulo.
Entre os segmentos que podem ser diretamente impactados estão:
- cooperativas agropecuárias;
- tradings de commodities agrícolas;
- cerealistas;
- indústrias de processamento de soja;
- empresas que realizam compras interestaduais de grãos;
- estabelecimentos que comercializam soja destinada à alimentação animal.
Para essas empresas, a manutenção dos créditos pode representar diferença relevante na apuração do ICMS e no fluxo financeiro das operações.
Segurança jurídica ganha importância na cadeia da soja
A decisão ocorre em um mercado no qual a soja circula entre diferentes estados antes de chegar às indústrias, fábricas de ração e demais consumidores.
A definição da SEFAZ-SP reduz uma incerteza relacionada ao tratamento dos créditos nas operações interestaduais e estabelece uma referência importante para empresas que adotam o diferimento nas saídas internas.
O ponto central do entendimento é a distinção entre diferimento e isenção: enquanto o diferimento posterga o momento do recolhimento, a isenção afasta a tributação nos termos previstos pela legislação.
Para o setor, essa diferença tem consequência direta sobre a possibilidade de aproveitamento dos créditos de ICMS.
O que muda na prática
Com o entendimento da SEFAZ-SP, empresas que compram soja de outros estados e realizam posteriormente vendas internas com diferimento devem avaliar seus procedimentos fiscais.
Além da aplicação nas operações futuras, também pode ser necessário revisar créditos eventualmente estornados nos últimos cinco anos, considerando a documentação e as condições específicas de cada contribuinte.
A análise individual é especialmente importante porque a recuperação de créditos depende da situação fiscal, da escrituração e da documentação que comprova as operações realizadas.
A Resposta à Consulta Tributária nº 34046/2026, portanto, estabelece um importante parâmetro para o tratamento do ICMS na cadeia paulista da soja e reforça a segurança jurídica para empresas que atuam com compras interestaduais e saídas internas diferidas.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 23/09/2026
- Soja
Preço da soja sobe 7% no mês com alta da energia e demanda firme
 23/09/2026
- Soja
Rede nacional com 21 ensaios avalia Fulland no manejo de doenças da soja em diferentes regiões do Brasil
 23/09/2026
- Bovinos de Corte