
Inadimplência do crédito rural chega a 9,7% e expõe pressão de juros e custos sobre produtores
Estudo mostra que ganhos de produtividade sustentaram a expansão da agropecuária, mas encarecimento do financiamento e perda de renda agravaram o endividamento no campo.
Publicado em: 30/10/2026 às 09:30hs
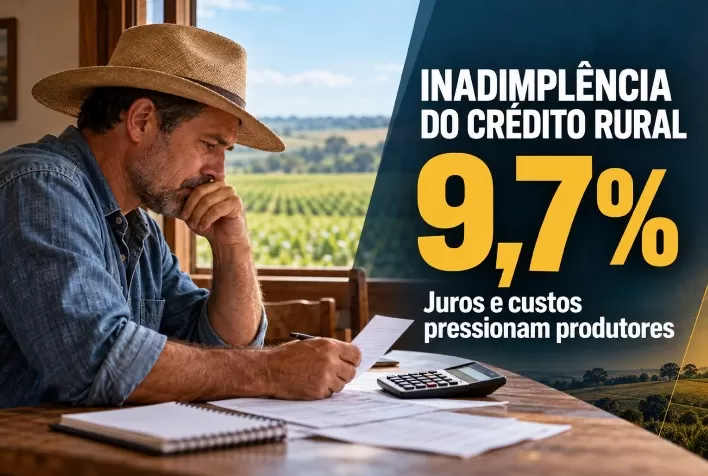
A inadimplência do crédito rural contratado por pessoas físicas atingiu 9,7% em agosto de 2026, o maior nível da série do Banco Central, segundo estudo de Geraldo Sant’Ana de Camargo Barros e Lucilio Rogerio Aparecido Alves. O avanço dos atrasos revela o desequilíbrio entre o crescimento da produção agropecuária e a capacidade financeira dos produtores.
No artigo Contexto do setor agropecuário e seu financiamento e endividamento: 2013 a 2025, os autores mostram que a expansão da atividade convive com custos elevados, juros maiores e redução da renda em parte do período recente. A análise histórica também incorpora indicadores de crédito e inadimplência de 2026.
O diagnóstico indica que produzir mais não tem sido suficiente para assegurar equilíbrio financeiro. Investimentos e operações de custeio assumidos em um cenário favorável passaram a pesar sobre o caixa após a mudança nas condições de mercado.
Inadimplência rural se concentra nas pessoas físicas
As pessoas físicas representam cerca de 80% da carteira de crédito rural, segundo o estudo. Nesse grupo, a proporção de operações com atraso superior a 90 dias passou de 0,8% em dezembro de 2022 para 6,6% em dezembro de 2025, chegando a 9,7% em agosto de 2026.
Na mesma referência de agosto, a inadimplência do sistema financeiro estava em 5,2%, enquanto a das empresas da agropecuária era de 3,5%.
A diferença exige atenção na leitura dos indicadores. Para os autores, o desempenho das pessoas jurídicas do setor não representa a situação do crédito rural como um todo, já que os atrasos estão concentrados nos produtores pessoas físicas, especialmente nas operações contratadas a taxas de mercado.
O trabalho também cita uma carteira problemática de R$ 205 bilhões, equivalente a 23,8% da carteira de crédito rural. Esse conceito é mais amplo que o de inadimplência e inclui operações renegociadas e prorrogadas.
Juros do crédito rural quase dobram em quatro anos
O encarecimento do financiamento está entre os fatores que ajudam a explicar a deterioração financeira.
A taxa média anual das operações de crédito rural com pessoas físicas passou de 6,3% em 2021 para 12,2% em 2025. No mesmo intervalo, a média anual da Selic aumentou de 4,4% para 14,3%.
Os autores ressaltam que as taxas gerais de crédito livre do Sistema Financeiro Nacional não devem ser usadas como medida direta do custo do financiamento rural. Esses indicadores incluem modalidades como cartão de crédito, cheque especial e crédito pessoal, com características distintas.
Mesmo utilizando a referência específica para o produtor, porém, o estudo identifica uma elevação expressiva do custo financeiro, que praticamente dobrou em quatro anos.
Alta dos insumos e queda da renda apertam o caixa
Entre 2019 e 2022, os preços dos insumos agropecuários aumentaram 60%, enquanto os preços dos produtos avançaram 50%, conforme os cálculos apresentados no artigo.
A necessidade de financiar despesas maiores ocorreu em meio à expansão das contratações. O crédito rural concedido passou de R$ 251 bilhões em 2019 para R$ 446 bilhões em 2023, crescimento de aproximadamente 78% em termos reais.
Os valores estão expressos a preços de 2025, permitindo comparar o poder de compra dos recursos ao longo do período.
A renda, entretanto, mudou de trajetória. Depois de crescer 84% entre 2019 e 2021, o PIB-renda da agropecuária recuou 14% entre 2021 e 2024.
Na avaliação dos autores, compromissos assumidos antes dessa reversão tiveram sua rentabilidade prejudicada. Com juros maiores e menor geração de renda, o pagamento das obrigações passou a exigir uma parcela mais elevada dos recursos disponíveis.
Dívida equivale a 94% da renda agropecuária em 2025
A relação entre o passivo rural no Sistema Financeiro Nacional e o PIB-renda da agropecuária também evidencia a mudança das condições financeiras.
O indicador caiu de 100% em 2013 para 61% em 2020 e 62% em 2021. Posteriormente, voltou a subir, atingindo 106% em 2024.
Em 2025, a recuperação da renda reduziu a relação para 94%, novamente dentro da faixa observada entre 2013 e 2019.
O estudo destaca que a melhora registrada no início da década de 2020 ocorreu, em grande parte, porque a renda cresceu mais rapidamente que a dívida. Portanto, a redução daquela relação não significou necessariamente diminuição do saldo devedor.
O indicador compara o estoque de financiamentos rurais com uma medida anual de renda setorial. Ele não corresponde à parcela da renda comprometida com prestações em determinado ano.
Concessões de crédito rural recuam após recorde de 2023
Depois de alcançar R$ 446 bilhões em 2023, o volume de crédito rural concedido diminuiu para R$ 399 bilhões em 2024 e R$ 361 bilhões em 2025, em valores corrigidos pela inflação.
Ao mesmo tempo, houve uma transformação nas fontes de financiamento.
As Letras de Crédito do Agronegócio (LCAs) ganharam participação: os recursos dessa origem aplicados no crédito rural passaram de R$ 19 bilhões em 2016 para R$ 125 bilhões em 2025, quando representaram aproximadamente 35% das concessões.
Na classificação utilizada pelo estudo, as fontes privadas responderam por uma parcela entre 78% e 84% do valor contratado ao longo do período analisado. Essa categoria reúne tanto recursos com taxas controladas quanto operações com taxas livres.
Dentro do financiamento de origem privada, a participação das contratações a taxas livres passou de 7% em 2013 para 52% em 2025.
Investimentos dependem mais de recursos fora do crédito rural
O investimento agropecuário também passou a utilizar, proporcionalmente, mais recursos de outras origens.
Segundo estimativa do Cepea apresentada no artigo, o investimento do setor aumentou de R$ 152 bilhões em 2019 para R$ 260 bilhões em 2025, a preços de 2025.
Desse total de 2025, R$ 93 bilhões foram financiados por crédito rural contratado para investimento, correspondentes a 36%. Os outros 64%, ou R$ 167 bilhões, vieram de recursos próprios e alternativas como Cédulas de Produto Rural (CPRs), financiamento de fornecedores e leasing.
Os autores observam que a parcela dessas alternativas que constitui dívida não aparece nas estatísticas específicas de crédito rural do Banco Central. Por isso, os registros dessa modalidade não abrangem todas as obrigações financeiras assumidas pelos produtores.
Expansão dos títulos privados exige cuidado na interpretação
O estudo identifica forte crescimento dos instrumentos privados de financiamento do agronegócio entre 2020 e 2025.
Nesse intervalo, o estoque de CPRs aumentou quase 18 vezes, enquanto o de LCAs aproximadamente quadruplicou, em valores reais.
Essa expansão, entretanto, não pode ser interpretada pela simples soma dos instrumentos como se todos representassem recursos adicionais disponíveis ao produtor.
Uma CPR pode servir de lastro para outra operação financeira, inclusive para estruturas relacionadas a LCAs e Fiagros. Somar os respectivos estoques sem considerar essas relações pode gerar dupla contagem.
Produtividade sustenta produção, mas não elimina o risco financeiro
Apesar das dificuldades financeiras, a agropecuária brasileira apresentou forte crescimento produtivo.
Entre 2000 e 2025, o volume produzido pelo setor, medido pelo PIB em volume, aumentou quase 150%, com expansão média de 3,7% ao ano. A economia brasileira cresceu 2,3% ao ano no mesmo período.
A participação da agropecuária no PIB nacional passou de 5,5% para 7,1%. Esses números se referem à atividade agropecuária, e não ao conjunto de todas as cadeias do agronegócio.
Segundo o artigo, a Produtividade Total dos Fatores acumulou crescimento de 92% entre 2000 e 2024. Na decomposição apresentada pelos autores, os ganhos de produtividade explicam aproximadamente 82% do crescimento do volume produzido nesse intervalo.
Esse avanço permitiu ampliar a oferta mesmo com uma relação menos favorável entre preços recebidos e custos. Entre 2000 e 2025, a relação de preços dos insumos sobre os produtos aumentou 35%.
Crescimento da produção precisa vir acompanhado de capacidade de pagamento
A principal conclusão do estudo é que o desempenho produtivo e a situação financeira precisam ser avaliados em conjunto.
O aumento da eficiência permitiu à agropecuária crescer e absorver parte da pressão dos custos. Entretanto, a combinação de insumos mais caros, financiamento oneroso e perda de renda comprometeu a liquidez de produtores.
Para Barros e Alves, a trajetória recente ajuda a explicar o avanço dos atrasos: o setor continuou produzindo e investindo, mas passou a carregar compromissos financeiros mais elevados em condições menos favoráveis de pagamento.
Fonte: artigo de Geraldo Sant’Ana de Camargo Barros e Lucilio Rogerio Aparecido Alves.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 30/10/2026
- Fruticultura e Horticultura
Preços das hortaliças sobem até 48,9% em setembro, mas oferta maior muda cenário em outubro
 30/10/2026
- Gestão
CBS de 11,3% supera projeções e exige revisão do planejamento tributário do agro para 2027
 30/10/2026
- Bovinos Leite