
Crédito rural recua 28,6% e soma R$ 28,2 bilhões no início da safra 2026/27
Contratações da agricultura empresarial ficam abaixo do resultado de julho de 2025; endividamento, fluxo de caixa e capacidade de pagamento pesam na análise das instituições financeiras
Publicado em: 15/09/2026 às 09:30hs
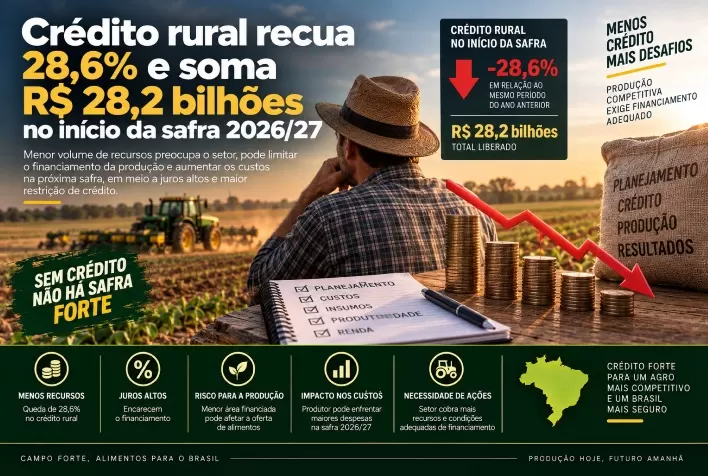
A agricultura empresarial contratou R$ 28,2 bilhões em crédito rural no primeiro mês da safra 2026/27, segundo dados do Ministério da Agricultura. O montante representa uma redução de aproximadamente 28,6% em relação aos R$ 39,5 bilhões acessados em julho de 2025, período que marcou a abertura do ciclo anterior.
Além da disponibilidade de recursos, a liberação dos financiamentos depende da avaliação da situação financeira de cada produtor. Informações atualizadas sobre dívidas, receitas, despesas e capacidade de pagamento ajudam as instituições financeiras a dimensionar o risco e definir as condições das operações.
CPRs concentram 66,6% do crédito contratado
As Cédulas de Produto Rural (CPRs) responderam por R$ 18,8 bilhões no primeiro mês da safra, o equivalente a 66,6% do total contratado pela agricultura empresarial. Outros R$ 1,3 bilhão foram liberados por meio de recursos equalizáveis.
A forte participação das CPRs evidencia a relevância do instrumento no financiamento da produção. Ao mesmo tempo, a retração do volume total em relação ao ano anterior reforça a necessidade de planejamento para produtores que dependem de capital externo para custeio, comercialização ou investimentos.
Patrimônio e faturamento não definem sozinhos a aprovação
Na análise do crédito rural, o tamanho do patrimônio ou do faturamento não constitui o único critério considerado. As instituições também observam quanto da receita futura já está comprometido, em quais períodos as parcelas vencem e se o calendário dos pagamentos acompanha a geração de caixa da atividade.
Um produtor pode apresentar faturamento elevado e, mesmo assim, enfrentar dificuldades para contratar novos recursos caso tenha grande concentração de obrigações nos meses seguintes.
“Um produtor pode ter um faturamento relevante e, ainda assim, estar com boa parte do caixa comprometida nos meses seguintes. Por isso, é importante olhar para o conjunto: quanto já está contratado, quando essas obrigações vencem e em que momento a atividade gera recursos para pagá-las”, explica Thays Moura, cofundadora da Agree, fintech especializada em crédito rural.
Calendário das parcelas precisa acompanhar o ciclo produtivo
A sazonalidade do agronegócio torna a avaliação financeira mais complexa. As receitas e despesas das propriedades acompanham etapas específicas, como aquisição de insumos, plantio, tratos culturais, colheita e comercialização.
Quando os vencimentos são concentrados antes do período previsto para a entrada das receitas, o caixa pode ficar pressionado, mesmo que a atividade apresente viabilidade econômica. Por isso, o prazo e a estrutura de pagamento do financiamento precisam estar alinhados ao ciclo produtivo e comercial da propriedade.
Esse diagnóstico também ajuda o produtor a dimensionar o valor efetivamente necessário. Contratar recursos acima da capacidade de pagamento pode aumentar o custo financeiro, enquanto um volume insuficiente pode comprometer a condução da lavoura ou exigir novas operações ao longo da safra.
Organização financeira reduz incertezas na negociação
A preparação para buscar crédito rural pode começar pela consolidação das informações financeiras da propriedade. O levantamento deve reunir dívidas já contratadas, valores e vencimentos das parcelas, receitas previstas, custos de produção e demais compromissos futuros.
A atualização periódica desses dados permite acompanhar as entradas e saídas ao longo da safra, identificar antecipadamente os períodos de maior pressão sobre o caixa e avaliar se as condições oferecidas pelas instituições são compatíveis com a realidade da atividade.
“Quando há clareza sobre o endividamento e a capacidade de pagamento, o produtor consegue chegar à negociação sabendo melhor quanto pode assumir e em quais condições. A organização financeira não garante a aprovação do crédito, mas permite que a análise seja feita a partir de informações mais consistentes e reduz incertezas durante o processo”, afirma Thays.
Com menor volume contratado no início da safra 2026/27, a gestão financeira ganha ainda mais relevância. Informações organizadas não asseguram a liberação dos recursos, mas podem tornar a avaliação mais objetiva e ajudar o produtor a negociar valores, prazos e vencimentos compatíveis com sua capacidade de pagamento.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 15/09/2026
- Equídeos
Vendas de Cavalos Crioulos crescem 17,16% e alcançam R$ 17 milhões na Expointer 2026
 15/09/2026
- Soja
Produção de soja deve bater recorde de 174,9 milhões de toneladas e desafia indústria de sementes
 15/09/2026
- Café