
ITR sobe quase 600% em cidades de Minas e prazo da DITR 2026 termina em 30 de setembro
Produtores rurais devem conferir o Valor da Terra Nua e utilizar o sistema correto de transmissão para evitar imposto elevado, malha fiscal, multas e problemas com a Receita Federal
Publicado em: 14/09/2026 às 16:30hs
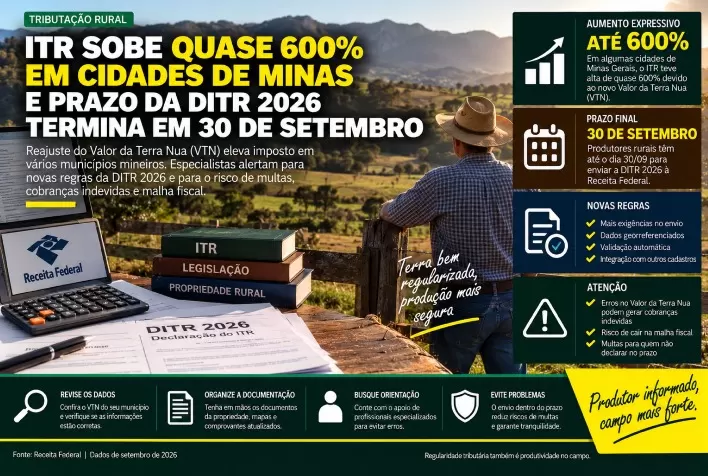
Produtores rurais têm até as 23h59min59s do dia 30 de setembro, no horário de Brasília, para entregar a Declaração do Imposto sobre a Propriedade Territorial Rural (DITR) referente ao exercício de 2026. Neste ano, além da proximidade do prazo, mudanças no sistema de transmissão e a forte valorização do Valor da Terra Nua (VTN) aumentam a necessidade de atenção antes do envio.
No Noroeste de Minas Gerais, o Imposto sobre a Propriedade Territorial Rural (ITR) teria acumulado alta próxima de 600% em algumas cidades nos últimos dez anos, segundo levantamento da Associação dos Produtores Rurais e Irrigantes do Noroeste de Minas Gerais (Irriganor).
A entidade questiona os valores de referência adotados por determinados municípios e alerta que avaliações acima da realidade do mercado podem elevar indevidamente o imposto devido pelos produtores.
As regras da declaração foram estabelecidas pela Instrução Normativa RFB nº 2.330/2026. Segundo a Receita Federal, pessoas físicas e jurídicas proprietárias, titulares do domínio útil ou possuidoras de imóveis rurais devem apresentar a DITR, exceto nas situações de imunidade ou isenção previstas na legislação.
ITR acumula alta próxima de 600% em municípios mineiros
De acordo com a vice-presidente da Irriganor, Rowena Petroll, o crescimento do ITR em municípios do Noroeste de Minas foi muito superior à valorização da soja, utilizada como uma das principais referências econômicas pelos produtores da região.
“Para se ter ideia, o ITR aumentou quase 600% nos últimos dez anos. A soja, principal moeda de troca do produtor, subiu 100% no mesmo período. É uma grande discrepância”, afirma.
Paracatu e Unaí estão entre os municípios onde a entidade identificou os maiores aumentos nos valores de referência das terras.
Em Unaí, levantamento da associação mostra que o valor considerado para o hectare passou de aproximadamente R$ 6 mil em 2015 para mais de R$ 28,8 mil em 2025. A elevação supera 380% em uma década, com alta próxima de 100% somente entre 2024 e 2025.
A Irriganor reúne cerca de 547 associados em uma das principais regiões de agricultura irrigada do país.
Para Rowena, a atualização do VTN precisa seguir parâmetros técnicos e considerar as características efetivas das propriedades.
“Existe uma metodologia de cálculo que precisa ser respeitada. Não é apenas considerar que o valor da terra subiu de forma geral e aplicar um aumento automático no imposto”, ressalta.
Valor da Terra Nua interfere diretamente no cálculo do imposto
O VTN representa o valor de mercado do imóvel rural sem considerar construções, instalações, culturas, pastagens cultivadas ou melhoradas e florestas plantadas. A informação integra a base utilizada para calcular o ITR.
Segundo o advogado tributarista Fernando Melo de Carvalho, valores municipais distantes da realidade das negociações podem colocar o produtor diante de uma decisão difícil: utilizar o parâmetro divulgado pela prefeitura e pagar um imposto mais elevado ou declarar um valor inferior e estar preparado para comprová-lo tecnicamente.
“Na prática, os produtores levam o valor da prefeitura como referência e dificilmente alguém declara menos do que ela, fazendo com que o produtor acabe pagando mais imposto”, explica.
O advogado exemplifica que, se o município atribuir ao hectare o valor de R$ 100 mil, enquanto as negociações efetivas ocorrerem ao redor de R$ 60 mil, o contribuinte poderá declarar o valor compatível com o mercado. Entretanto, precisará manter documentos capazes de sustentar a informação diante de eventual fiscalização.
“O produtor não é obrigado a usar exatamente o valor definido pela prefeitura, mas, quando declara um valor muito abaixo desse parâmetro, pode cair em malha fiscal. Nesse caso, precisa comprovar tecnicamente por que a terra vale menos, o que gera custos com laudos e assessoria jurídica”, afirma Carvalho.
Irriganor pede revisão dos valores adotados pelas prefeituras
Diante do impacto tributário, a Irriganor buscou, em 2025 e 2026, a revisão dos valores de referência junto às prefeituras de Paracatu e de municípios vizinhos.
A entidade reuniu documentação técnica com apoio jurídico para questionar os critérios empregados nas avaliações. Segundo Rowena, a prioridade é esgotar as possibilidades de diálogo com as administrações municipais antes da adoção de outras medidas.
“O doutor Fernando nos trouxe conhecimento sobre o cálculo indevido do ITR e o entendimento necessário para tentarmos dialogar com as prefeituras do Noroeste de Minas Gerais”, relata.
A associação sustenta que a definição do VTN precisa refletir as condições reais das terras, incluindo localização, aptidão agrícola, acesso, infraestrutura, características do solo e situação do mercado regional.
Convênios municipais ampliam importância da avaliação técnica
Municípios conveniados com a União podem assumir atribuições de fiscalização e cobrança do ITR e receber integralmente a arrecadação do imposto. Esse modelo reforça a importância da transparência e da fundamentação técnica na elaboração dos valores municipais.
Dados citados pelo advogado, com base em informações do Tesouro Nacional, indicam que os repasses federais relacionados ao ITR aos municípios aumentaram quase 350% entre 2015 e 2025, superando R$ 3 bilhões.
Carvalho afirma que também cresceram as notificações envolvendo divergências entre os valores declarados pelos proprietários e os parâmetros adotados pelo poder público.
DITR 2026 passa a exigir sistema digital para parte dos contribuintes
A principal mudança operacional deste ano é a ampliação do serviço digital “Minhas Declarações do ITR”, disponível na área de imóveis do Portal de Serviços da Receita Federal.
Todos os contribuintes podem utilizar a ferramenta pela internet. Em 2026, porém, o sistema digital tornou-se obrigatório para pessoas jurídicas e pessoas físicas proprietárias de imóveis rurais com área superior a 100 hectares.
O acesso exige conta Gov.br com nível de segurança Prata ou Ouro. Pessoas físicas com imóveis de até 100 hectares também podem optar pelo Programa Gerador da Declaração, o PGD ITR 2026, com transmissão pelo próprio programa ou pelo Receitanet.
A plataforma on-line permite recuperar dados cadastrais, reunir os imóveis de um mesmo contribuinte e consultar declarações de diferentes exercícios em um único ambiente.
Caso o imóvel não apareça no sistema ou apresente informações desatualizadas, a Receita orienta o contribuinte a verificar a situação no Cadastro Nacional de Imóveis Rurais (CNIR) e providenciar a atualização do Cadastro Imobiliário Brasileiro (CIB). O órgão recomenda que essa regularização não seja deixada para os últimos dias.
Uso do canal incorreto pode comprometer a declaração
Fernando Melo de Carvalho alerta que pessoas jurídicas e proprietários pessoas físicas com imóveis acima de 100 hectares não devem utilizar o programa destinado às propriedades menores.
Segundo o tributarista, o envio por uma modalidade incompatível com a obrigação pode comprometer a validade da entrega e expor o contribuinte a multas e restrições fiscais.
Antes de transmitir a declaração, o produtor deve conferir a área cadastrada, a titularidade do imóvel, o respectivo CIB e o nível de segurança da conta Gov.br.
Atraso gera multa mínima de R$ 50
A declaração apresentada depois do prazo está sujeita à multa de 1% ao mês-calendário ou fração, calculada sobre o total do imposto devido. O valor mínimo da penalidade é de R$ 50.
O imposto pode ser pago em até quatro parcelas mensais e consecutivas, desde que nenhuma seja inferior a R$ 50. Quando o total apurado for inferior a R$ 100, o pagamento deverá ser realizado em parcela única.
O vencimento da parcela única ou da primeira quota também ocorre em 30 de setembro de 2026.
Caso sejam identificados erros, omissões ou informações inexatas após o envio, o contribuinte poderá apresentar uma declaração retificadora, desde que a Receita Federal ainda não tenha iniciado procedimento de lançamento de ofício.
Como reduzir o risco de cobrança indevida e malha fiscal
Antes de entregar a DITR 2026, o produtor deve consultar o VTN informado pelo município e compará-lo com os valores efetivamente praticados no mercado regional.
Quando houver divergência relevante, é importante reunir documentos capazes de demonstrar o valor declarado. Entre os elementos que podem fundamentar a avaliação estão laudos técnicos elaborados por profissionais habilitados, Anotação de Responsabilidade Técnica (ART), contratos de compra e venda, escrituras recentes e informações sobre imóveis com características semelhantes.
O laudo deve considerar as particularidades da propriedade e utilizar metodologia tecnicamente reconhecida. Uma avaliação genérica ou baseada apenas na valorização média da região pode não refletir o valor efetivo da terra nua.
Entidades de classe, sindicatos e associações também podem acompanhar a elaboração dos valores municipais e solicitar esclarecimentos às prefeituras.
“É fundamental acompanhar como esse laudo será elaborado, principalmente por meio das entidades de classe, associações e sindicatos. O produtor pode e deve procurar a prefeitura para contribuir com esse processo”, orienta Carvalho.
Se o valor divulgado estiver distante da realidade e não apresentar fundamentação adequada, o contribuinte poderá buscar a revisão junto ao município. Em caso de notificação, deverá avaliar a apresentação de defesa administrativa acompanhada da documentação técnica pertinente.
Com o prazo final próximo, a recomendação é revisar antecipadamente os dados cadastrais, o tamanho do imóvel, o canal correto de transmissão e os documentos que justificam o VTN informado. A conferência reduz o risco de erros, cobrança excessiva, retenção em malha fiscal e penalidades por atraso.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 14/09/2026
- Crédito Rural
Crédito rural cai 25,8% e ameaça produção, exportações e preço dos alimentos na safra 2026/27
 14/09/2026
- Gestão
EUDR e rastreabilidade: o que acontece quando o algoritmo aponta desmatamento por engano?
 14/09/2026
- Bovinos de Corte