Crédito rural cai 25,8% e ameaça produção, exportações e preço dos alimentos na safra 2026/27
Área financiada recua para 25,4 milhões de hectares no Brasil; no Rio Grande do Sul, retração chega a 29,3%, enquanto inadimplência, juros elevados e maior rigor bancário limitam o acesso aos recursos
Publicado em: 14/09/2026 às 14:00hs
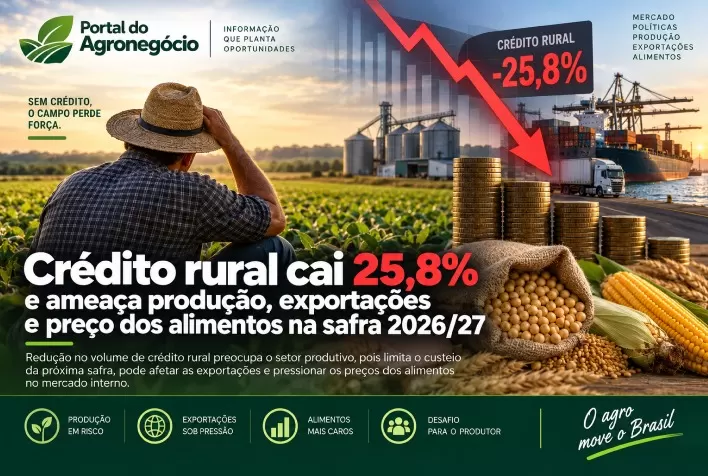
O crédito destinado ao financiamento da produção agropecuária brasileira registrou forte retração e acendeu um alerta para o desempenho da safra 2026/27. A área custeada com recursos do crédito rural caiu de 34,2 milhões de hectares, em julho de 2025, para 25,4 milhões de hectares em julho de 2026, redução de 25,8% em 12 meses.
Os dados constam em nota técnica divulgada pela Federação da Agricultura do Estado do Rio Grande do Sul (Farsul), com base em informações do Banco Central.
Apesar da queda expressiva, os efeitos ainda não aparecem integralmente nos principais indicadores da economia. O Produto Interno Bruto (PIB) da agropecuária, a balança comercial brasileira e a inflação dos alimentos continuam apresentando resultados favoráveis.
A explicação está na defasagem do calendário agrícola. Os números atuais refletem, em grande parte, lavouras plantadas e financiadas antes do agravamento da restrição ao crédito. Segundo a Farsul, os impactos poderão ganhar força na safra 2026/27, cujo plantio se concentra entre setembro e novembro.
Crédito rural cai quase 30% no Rio Grande do Sul
A situação é ainda mais preocupante no Rio Grande do Sul. A área financiada no Estado recuou 29,3%, percentual superior à média nacional.
O volume de recursos liberados aos produtores gaúchos caiu 18,3%, totalizando R$ 23,1 bilhões. O número de contratos também diminuiu 16,4%, para 189.655 operações.
A agricultura do Rio Grande do Sul está entre as mais expostas à crise porque concentra parte importante da produção em culturas que registraram as maiores reduções de financiamento no país.
No cenário nacional, a área de trigo custeada pelo crédito rural caiu 44,1%, enquanto a de arroz recuou 34,7%. Entre os produtores gaúchos, a retração chegou a 52% no trigo e a 35,2% na soja, principal cultura agrícola do Estado. No Brasil, a queda da área financiada com soja foi de 25,8%.
Operações problemáticas mais que dobram no país
A deterioração da carteira de crédito rural é apontada como um dos principais fatores responsáveis pela retração dos financiamentos.
A parcela das operações em atraso, inadimplência, prorrogação ou renegociação praticamente dobrou no Brasil em dois anos. O índice passou de 11,8%, em julho de 2024, para 23,5% em julho de 2026.
No Rio Grande do Sul, a situação é mais grave. A participação das operações problemáticas aumentou de 28,6% para 41,3% no mesmo período, aproximando-se da metade de toda a carteira estadual.
A Farsul relaciona o agravamento da situação financeira dos produtores gaúchos aos impactos das enchentes de abril e maio de 2024, que provocaram prejuízos nas propriedades e comprometeram a capacidade de pagamento do setor.
Selic elevada encarece financiamento da produção
A taxa Selic em 14% ao ano também limita o acesso dos produtores ao crédito. Mesmo após ajustes pontuais ao longo de 2026, os juros básicos permanecem em patamar elevado e aumentam o custo das linhas oferecidas pelo Plano Safra.
As taxas de custeio estão próximas de 14% ao ano, enquanto em ciclos anteriores, marcados por juros menores, variavam entre 7% e 11,5%.
Como parte do crédito rural é oferecida por meio de taxas equalizadas pelo governo, a Selic elevada também aumenta o custo dos subsídios e reduz o espaço fiscal disponível para ampliar o financiamento oficial da agropecuária.
Nova regra bancária aumenta cautela na concessão de crédito
A Farsul também chama a atenção para os efeitos da Resolução nº 4.966 do Conselho Monetário Nacional (CMN), em vigor desde janeiro de 2025.
A norma aproximou as regras brasileiras de provisionamento bancário ao padrão contábil internacional IFRS 9. Com a mudança, as instituições financeiras precisam realizar projeções antecipadas de risco, em vez de considerar apenas os atrasos já registrados.
Na prática, esse modelo tende a aumentar a cautela dos bancos na concessão de novos financiamentos, principalmente em regiões ou carteiras com maior nível de endividamento, inadimplência e renegociações.
Esse cenário pode dificultar ainda mais o acesso ao crédito rural em estados afetados por perdas climáticas recorrentes, como o Rio Grande do Sul.
CPR, CRA e Fiagro crescem, mas não compensam retração bancária
Os instrumentos privados de financiamento do agronegócio continuam em expansão e ajudam a reduzir parte da lacuna deixada pelos bancos.
O estoque de Cédulas de Produto Rural (CPRs), principal mecanismo de crédito privado do setor, alcançou R$ 576,4 bilhões em junho de 2026, crescimento de 12% em 12 meses.
Os Certificados de Recebíveis do Agronegócio (CRAs) e os fundos de investimento nas cadeias produtivas agroindustriais, conhecidos como Fiagros, também avançaram. Em dois anos, os estoques desses instrumentos cresceram 9% e 81%, respectivamente.
Mesmo assim, a Farsul avalia que o mercado de capitais não consegue substituir integralmente o financiamento bancário tradicional. O volume de CPRs emitido durante a safra 2025/26 somou R$ 377,8 bilhões, resultado 8% inferior ao recorde registrado no ciclo anterior.
Além disso, CRA e Fiagro são instrumentos que geralmente exigem maior escala produtiva, estrutura financeira e acesso ao mercado de capitais. Essas condições favorecem produtores e agroindústrias de maior porte.
Pequenos produtores, tradicionalmente mais dependentes dos bancos e das linhas do Plano Safra, enfrentam menos alternativas para custear a produção.
Restrição ao crédito ameaça desempenho da safra 2026/27
O agronegócio permanece como um dos principais sustentáculos da economia brasileira. No segundo trimestre de 2026, o PIB da agropecuária cresceu 2,8% em relação aos três meses anteriores, segundo o Instituto Brasileiro de Geografia e Estatística (IBGE).
No mesmo período, a indústria avançou apenas 0,1%, enquanto o setor de serviços cresceu 0,2%.
Segundo o economista-chefe da Farsul, Antonio da Luz, sem o impulso da agropecuária, a economia brasileira teria registrado crescimento muito próximo de zero no trimestre.
O setor também continua exercendo papel decisivo no comércio exterior. O superávit comercial brasileiro alcançou US$ 55,3 bilhões entre janeiro e agosto de 2026, o segundo melhor resultado para o período desde o início da série histórica, em 1989.
Menor financiamento pode pressionar preço dos alimentos
A produção agropecuária também contribuiu para o recente alívio da inflação. O IPCA-15 de agosto mostrou queda de 0,57% no grupo Alimentação e Bebidas, influenciada principalmente pela redução dos preços do tomate, de 27,4%, e da batata, de 25,1%.
A Farsul alerta, porém, que o desempenho favorável reflete decisões de plantio e financiamento tomadas em ciclos anteriores, quando o volume de crédito disponível era maior.
Caso a retração continue, produtores podem reduzir a área cultivada, utilizar menos tecnologia ou diminuir os investimentos em fertilizantes, sementes, defensivos e manejo. Como consequência, a safra 2026/27 poderá registrar menor produção ou produtividade.
Esse cenário teria potencial para:
- desacelerar o PIB da agropecuária;
- reduzir o volume disponível para exportação;
- enfraquecer o superávit da balança comercial;
- aumentar a pressão sobre o dólar;
- elevar os preços dos alimentos no mercado interno.
A alta dos alimentos tende a afetar com maior intensidade as famílias de baixa renda, que destinam uma parcela proporcionalmente maior do orçamento à alimentação.
Contratações entre setembro e novembro serão decisivas
Para avaliar a dimensão dos impactos, a Farsul recomenda o acompanhamento de dois indicadores nos próximos meses.
O primeiro será o volume de crédito rural efetivamente contratado entre setembro e novembro, período decisivo para a implantação da safra 2026/27. O segundo será o comportamento da inflação dos alimentos, especialmente para verificar se as quedas recentes, concentradas em alguns produtos, serão mantidas.
A evolução desses dados deverá mostrar se a retração do financiamento será apenas temporária ou se representará uma limitação estrutural à produção agropecuária brasileira.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 14/09/2026
- Gestão
EUDR e rastreabilidade: o que acontece quando o algoritmo aponta desmatamento por engano?
 14/09/2026
- Bovinos de Corte