
CBS nas importações: nova base de cálculo pode pressionar caixa de empresas do agro
Análise sobre a contribuição exige considerar alíquota, encargos e aproveitamento de créditos; fertilizantes e outros insumos importados demandam atenção às regras específicas
Publicado em: 11/11/2026 às 17:30hs
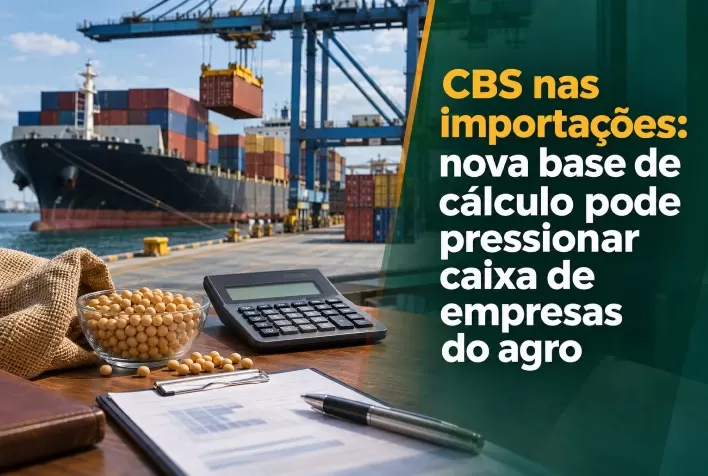
A mudança na tributação das importações com a Contribuição sobre Bens e Serviços (CBS) exige atenção das empresas do agronegócio ao planejamento financeiro para 2027. Além da alíquota, o impacto dependerá da base de cálculo, do tratamento tributário de cada mercadoria e do prazo para aproveitar os créditos gerados na operação.
Um valor de R$ 136,6 bilhões associado às importações aparece no cálculo da CBS divulgado pelo Tribunal de Contas da União (TCU). O montante, porém, não deve ser interpretado isoladamente como aumento de custo para os importadores, segundo Frederico Amaral, CEO da e-Auditoria, empresa de tecnologia tributária.
Para o executivo, a avaliação precisa partir da realidade de cada negócio: quanto será recolhido na entrada da mercadoria, qual parcela poderá ser recuperada e por quanto tempo os recursos ficarão comprometidos.
Alíquota menor pode incidir sobre uma base maior
Na regra geral apresentada na análise, PIS-Importação e Cofins-Importação somam atualmente 11,75% sobre o valor aduaneiro dos bens. Esse valor considera, em linhas gerais, o preço da mercadoria e os custos aplicáveis de transporte e seguro internacional.
Já a alíquota de referência da CBS calculada pelo TCU é de 11,3%. Embora inferior ao percentual combinado das contribuições atuais, ela será aplicada sobre uma base mais ampla, que inclui determinados tributos e encargos, como o Imposto de Importação e a taxa Siscomex.
Assim, um percentual menor não assegura, por si só, redução do desembolso. O resultado depende dos valores que integram a operação e das regras aplicáveis ao produto.
Segundo Amaral, concluir que haverá economia apenas pela comparação entre alíquotas pode levar a decisões equivocadas. A recomendação é simular cada importação antes de estimar aumento ou redução da carga.
Crédito tributário muda a avaliação do custo
Outro ponto central é a possibilidade de aproveitamento de créditos. Conforme os requisitos legais, valores recolhidos na importação podem ser utilizados para abater tributos devidos em etapas posteriores.
Por isso, pagar mais no momento da entrada da mercadoria não significa necessariamente assumir um custo definitivo maior. A análise deve considerar o valor efetivamente recuperável e as condições para sua utilização.
Há, entretanto, operações em que o crédito não é permitido ou não pode ser integralmente aproveitado. Nessas situações, a repercussão econômica será diferente daquela observada em empresas com possibilidade de recuperação integral.
Intervalo para recuperar créditos pode exigir mais capital de giro
Mesmo quando há direito ao crédito, o prazo entre o pagamento e sua utilização pode pressionar o caixa.
Uma indústria que importa componentes, por exemplo, desembolsa recursos antes de concluir a fabricação e vender o produto. Se o recolhimento inicial aumentar, a empresa poderá precisar de mais capital de giro para sustentar esse intervalo.
Na avaliação de Amaral, o efeito pode ser relevante para negócios com grandes volumes de importação. O dinheiro temporariamente comprometido com tributos deixa de estar disponível para estoques, fornecedores e outras despesas operacionais.
A distinção entre custo tributário e necessidade de caixa, portanto, é essencial para dimensionar a mudança.
Fertilizantes exigem análise do tratamento específico
No agronegócio, a discussão ganha importância em cadeias que utilizam insumos e equipamentos estrangeiros. Os fertilizantes, destacados pela dependência brasileira do fornecimento externo, estão entre os produtos que exigem avaliação individualizada.
A aplicação das alíquotas gerais a esses insumos não deve ser presumida. É necessário verificar a classificação fiscal, os tratamentos específicos e as condições de creditamento antes de projetar os efeitos da CBS.
O mesmo cuidado vale para máquinas, peças e matérias-primas importadas. Dependendo da operação, os impactos poderão alcançar importadores, distribuidores e empresas que utilizam esses produtos na produção.
Simulações devem reunir tributos, encargos e créditos
Para preparar o planejamento de 2027, Amaral recomenda revisar a classificação fiscal das mercadorias, os regimes aduaneiros utilizados e os componentes da nova base de cálculo.
A projeção também precisa incorporar os créditos disponíveis e o prazo estimado para aproveitá-los. Essa combinação permite comparar o sistema atual com o novo modelo e identificar a necessidade de recursos em cada etapa.
Ferramentas tecnológicas podem apoiar a conferência das informações fiscais, a simulação de cenários e o acompanhamento dos créditos. Para o executivo, a decisão empresarial deve considerar todo o fluxo da importação, do recolhimento inicial à recuperação dos valores, em vez de se apoiar apenas na alíquota anunciada.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 11/11/2026
- Biológicos e Bioinsumos
Mercado de biológicos deve superar R$ 7 bilhões em 2027, prevê Rabobank
 11/11/2026
- Análise de Mercado
Da pesquisa ao mercado: o que impede a ciência de se transformar em inovação?
 11/11/2026
- Bovinos Leite