
CBS de 11,3% proposta para 2027 exige atenção do agro a custos, créditos e investimentos
Alíquota de referência ainda depende de definição do Senado; tratamentos diferenciados e regras de transição impedem aplicação uniforme do percentual às operações rurais
Publicado em: 05/11/2026 às 10:20hs
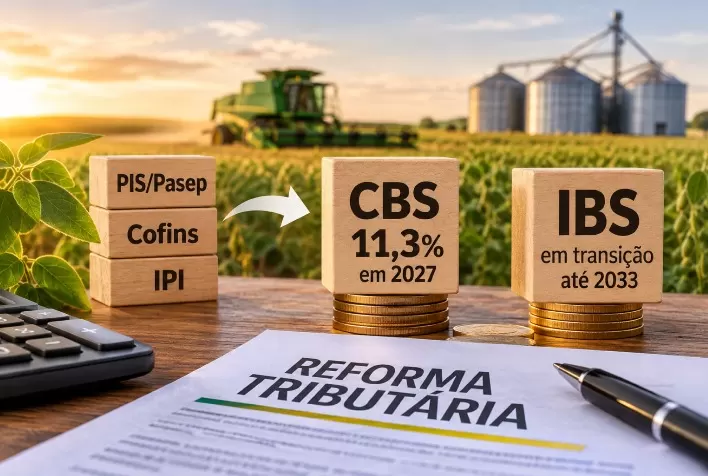
A proposta de alíquota de referência de 11,3% para a Contribuição sobre Bens e Serviços (CBS) em 2027, aprovada pelo Tribunal de Contas da União (TCU) em 28 de outubro, coloca o planejamento tributário no radar do agronegócio. O percentual ainda depende de definição do Senado Federal, cujo prazo informado é 15 de dezembro.
Para produtores e empresas rurais, o principal ponto de atenção é que a alíquota de referência não corresponde, necessariamente, à cobrança efetiva em todas as operações. O resultado dependerá do enquadramento do contribuinte, do produto ou serviço negociado, dos tratamentos diferenciados e das possibilidades de aproveitamento de créditos.
A CBS substituirá o PIS/Pasep e a Cofins. A transição também prevê que o Imposto sobre Produtos Industrializados (IPI) tenha suas alíquotas zeradas para a maioria dos produtos, com exceções relacionadas especialmente à proteção da Zona Franca de Manaus.
Como a CBS pode afetar os custos do agronegócio
A atividade agropecuária envolve compras de insumos, contratação de serviços, transporte e investimentos em máquinas, equipamentos e infraestrutura. O tratamento tributário dessas operações será determinante para avaliar os efeitos da reforma sobre os custos de produção.
Segundo Gustavo Venâncio, sócio proprietário e diretor comercial da Lastro Soluções Tributárias para o Agro, a análise precisa considerar a incidência dos tributos e os créditos disponíveis em cada etapa.
O especialista explica que a não cumulatividade permite o aproveitamento de créditos conforme as condições aplicáveis às operações. Por isso, comparar apenas percentuais de alíquota pode levar a uma avaliação incompleta dos efeitos financeiros da mudança.
Produtos e insumos podem ter redução de alíquota
A Lei Complementar nº 214/2025 prevê redução de 60% nas alíquotas do IBS e da CBS para determinadas operações com produtos agropecuários in natura e insumos agropecuários, desde que cumpridos os critérios legais.
Esse tratamento não se estende automaticamente a todas as receitas ou aquisições de uma propriedade rural. Será necessário identificar quais operações atendem às condições previstas.
A legislação também contempla alíquota zero em operações específicas com tratores, máquinas e implementos agrícolas destinados a produtores rurais não contribuintes, observados os requisitos estabelecidos.
Essas diferenças reforçam a necessidade de avaliar separadamente as compras, as vendas e os investimentos da atividade.
Transição prevê ajuste na CBS em 2027 e 2028
Embora o percentual de referência apresentado seja de 11,3%, o cronograma da reforma prevê redução de 0,1 ponto percentual na alíquota da CBS em 2027 e 2028, conforme o artigo 125 do Ato das Disposições Constitucionais Transitórias (ADCT).
Nesse mesmo período, o Imposto sobre Bens e Serviços (IBS) terá alíquota de 0,1%, dividida entre estados e municípios.
Assim, o percentual de referência deve ser analisado em conjunto com o ajuste transitório e com os tratamentos aplicáveis a cada operação.
Substituição de ICMS e ISS começa em 2029
A implementação do novo sistema ocorrerá gradualmente até 2033. A partir de 2027, a CBS substituirá o PIS/Pasep e a Cofins.
Em 2029, terá início a substituição progressiva do ICMS e do ISS pelo IBS. O processo seguirá até 2032, com redução dos tributos atuais e ampliação da participação do novo imposto.
Em 2033, o modelo estará integralmente implantado, com a extinção do ICMS e do ISS.
Durante esse período, produtores e empresas precisarão acompanhar mudanças na apuração, na emissão de documentos fiscais e no aproveitamento de créditos.
Enquadramento do produtor será decisivo
Na avaliação de Venâncio, a preparação deve começar pela revisão do enquadramento tributário com o contador. Um dos pontos é verificar se o produtor estará no regime regular de IBS e CBS ou poderá se enquadrar como não contribuinte.
Também será necessário avaliar os efeitos de uma eventual opção pelo regime regular, considerando o perfil das despesas, das vendas e das relações comerciais da propriedade.
O mapeamento deve incluir insumos, serviços, máquinas e equipamentos, identificando o tratamento de cada aquisição e os créditos que poderão ser utilizados.
Contratos e investimentos exigem revisão
O planejamento financeiro também deverá considerar possíveis mudanças na dinâmica de créditos e na documentação das operações com fornecedores e compradores.
Segundo o especialista, revisar contratos e projeções de custos ajudará a compreender como a transição poderá afetar o fluxo de caixa e as decisões de investimento.
Para o agronegócio, a avaliação da CBS deve combinar alíquota aplicável, enquadramento tributário, créditos e condições de cada operação, permitindo estimar os efeitos sobre a atividade com maior precisão.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 05/11/2026
- Arroz
Preço do arroz tem maior média desde fevereiro de 2025 com dólar e exportações no radar
 05/11/2026
- Análise de Mercado
Integração lavoura-pecuária reduz riscos no campo e amplia fontes de renda para produtores
 05/11/2026
- Análise de Mercado