
Inadimplência no agronegócio dispara em 2026 e reforça necessidade de novas formas de análise de crédito
Aumento dos atrasos no crédito rural amplia a pressão sobre bancos, produtores e empresas e coloca o fluxo financeiro como informação complementar na avaliação da capacidade de pagamento
Publicado em: 21/09/2026 às 08:30hs
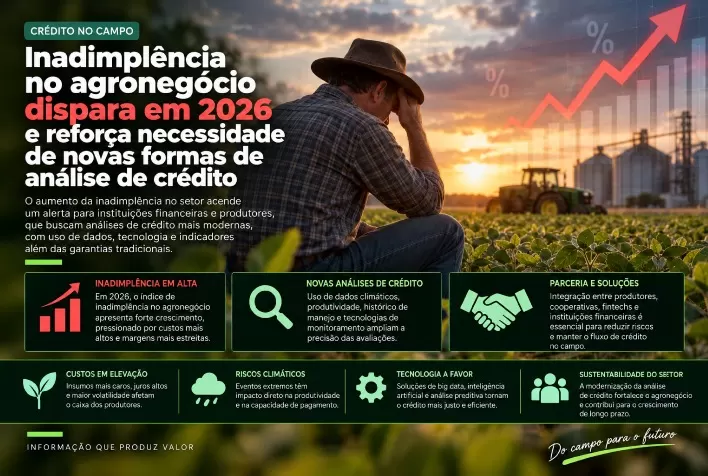
A inadimplência no agronegócio brasileiro aumentou em 2026 e elevou a pressão sobre o mercado de crédito rural. Dados de grandes bancos públicos mostram uma deterioração dos atrasos superiores a 90 dias, cenário que reforça a necessidade de aperfeiçoar os mecanismos utilizados para avaliar o risco e a capacidade de pagamento de produtores e empresas da cadeia agropecuária.
No Banco do Brasil, a parcela das operações do agronegócio com atraso superior a 90 dias chegou a 6,27% no segundo trimestre de 2026, ante 3,16% no mesmo período de 2025.
Na Caixa Econômica Federal, o índice alcançou 20,74% em junho de 2026, contra 7,02% um ano antes.
Os indicadores colocam em evidência os desafios enfrentados pelo crédito rural e aumentam a atenção de instituições financeiras, produtores rurais e empresas que dependem de financiamento para manter suas operações.
Até R$ 100 bilhões podem ser alcançados por programa de reestruturação
A deterioração da carteira de crédito ocorre paralelamente a medidas destinadas a recuperar a capacidade de pagamento no setor.
A estimativa é de que até R$ 100 bilhões em operações da carteira rural possam ser enquadrados no programa de reestruturação de dívidas previsto pela Medida Provisória 1.376/2026.
Desse montante, aproximadamente R$ 36,7 bilhões correspondem a operações inadimplentes. Outros R$ 63,5 bilhões são operações que ainda estão adimplentes, mas que já passaram por renegociação ou prorrogação.
A expectativa das instituições financeiras é de que a medida contribua para melhorar as provisões e a pontualidade dos pagamentos nos próximos meses.
O cenário, porém, também amplia a discussão sobre como identificar antecipadamente mudanças na capacidade financeira dos tomadores de crédito.
Análise de crédito no agro ganha novos desafios
As características do agronegócio tornam a análise de crédito particularmente complexa.
A atividade rural é marcada por sazonalidade, ciclos produtivos, concentração de receitas e oscilações de custos, fatores que podem fazer com que a movimentação financeira de uma propriedade ou empresa varie significativamente durante o ano.
Nesse contexto, uma avaliação baseada apenas em uma fotografia momentânea da situação financeira pode não capturar toda a dinâmica de determinada operação.
Para a PilotIn, empresa especializada em inteligência de dados e soluções para análise e interpretação de informações financeiras, o fluxo financeiro pode funcionar como uma fonte complementar aos instrumentos tradicionais utilizados na avaliação de crédito.
Segundo Ingrid Barth, Founder e CEO da PilotIn, observar a movimentação financeira pode ajudar a ampliar a compreensão sobre a capacidade efetiva de pagamento.
“O crescimento da inadimplência reforça que a análise de crédito precisa acompanhar as dinâmicas do mercado, especialmente em um setor como o agro, sujeito a ciclos de produção, sazonalidade e oscilações de receita”, afirma Ingrid Barth.
A executiva acrescenta que a análise do fluxo permite observar como os recursos entram e saem da operação e pode complementar informações utilizadas tradicionalmente pelas instituições financeiras.
Fluxo financeiro mostra a dinâmica do negócio
No agronegócio, o calendário financeiro nem sempre segue um padrão linear.
O período de plantio, colheita, comercialização da produção, aquisição de insumos e equipamentos, além das condições climáticas, pode alterar significativamente o momento de entrada e saída de recursos.
Por isso, acompanhar o fluxo financeiro ao longo do tempo permite identificar diferentes características da operação, como:
- períodos de maior entrada de recursos;
- concentração de receitas;
- despesas recorrentes;
- momentos de maior pressão sobre o caixa;
- comportamento financeiro ao longo do ciclo produtivo;
- capacidade de geração de recursos para cumprimento de compromissos.
Essa abordagem não elimina os critérios tradicionais de análise de crédito. A proposta é acrescentar informações que ajudem a contextualizar a situação financeira de cada produtor ou empresa.
Crédito rural exige visão além do histórico
A análise tradicional de crédito normalmente considera elementos como histórico de operações, dados cadastrais, garantias e demonstrações financeiras.
No entanto, diante da maior pressão sobre a inadimplência do agronegócio, a combinação dessas informações com dados sobre o comportamento financeiro pode ampliar a visão sobre determinada operação.
Para empresas que integram a cadeia do agronegócio, essa análise também pode ser relevante.
O crédito está presente em diferentes etapas da atividade, desde a compra de sementes, fertilizantes e defensivos até a aquisição de máquinas, equipamentos e financiamento do ciclo produtivo.
Quanto maior a qualidade das informações disponíveis, maior a possibilidade de compreender as particularidades financeiras de cada negócio antes da tomada de decisão.
Sazonalidade exige acompanhamento contínuo
Um dos principais desafios para a análise de crédito no agronegócio está justamente na diferença entre o comportamento financeiro do setor rural e o de atividades com receitas distribuídas de maneira mais uniforme ao longo do ano.
Produtores e empresas podem concentrar receitas durante determinados períodos, enquanto despesas relacionadas à produção podem ocorrer meses antes da comercialização.
Esse descasamento entre entrada e saída de recursos pode influenciar temporariamente a capacidade de pagamento, sem necessariamente representar a mesma situação financeira durante todo o ciclo.
Por isso, acompanhar a movimentação financeira ao longo do tempo pode fornecer elementos adicionais para uma análise mais dinâmica.
Dados podem ajudar a antecipar riscos
A combinação entre informações tradicionais e dados financeiros transacionais pode contribuir para identificar mudanças no comportamento de uma operação.
Na avaliação da PilotIn, uma leitura mais detalhada dos fluxos pode auxiliar instituições financeiras e empresas a compreender melhor as condições de cada negócio e identificar sinais que mereçam acompanhamento.
A proposta é utilizar os dados como complemento aos critérios já adotados no mercado de crédito, e não como substituição das metodologias tradicionais.
Em um cenário de aumento da inadimplência, essa integração de informações ganha relevância para o gerenciamento de riscos e para a construção de relações de crédito mais alinhadas à realidade financeira do agronegócio.
Dados transacionais ganham espaço na gestão do crédito
Para Ingrid Barth, a tendência é de que informações financeiras obtidas a partir das transações bancárias e indicadores de comportamento tenham participação crescente na gestão de crédito.
“A tendência é que o acesso a dados financeiros de transação de conta e indicadores de comportamento de consumo tenha um papel cada vez mais relevante na gestão do crédito. Quanto melhor a compreensão sobre a dinâmica financeira de uma operação, maior a qualidade das informações disponíveis para tomar decisões”, conclui.
A evolução da inadimplência no agronegócio brasileiro em 2026, portanto, amplia o debate sobre novas ferramentas de avaliação de risco.
Em um setor no qual produção, clima, comercialização, preços e sazonalidade influenciam diretamente o fluxo de caixa, o acompanhamento contínuo das informações financeiras pode oferecer uma visão complementar para instituições e empresas que atuam no mercado de crédito rural.
O desafio passa a ser combinar diferentes fontes de informação para compreender não apenas o histórico de um tomador, mas também a dinâmica financeira de sua operação ao longo do ciclo produtivo.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 21/09/2026
- Gestão
Tabaco brasileiro conclui pré-inspeção para exportação à China sem registro de pragas
 18/09/2026
- Café
Café cai 4% em Nova York com exportações recordes do Brasil e boas perspectivas para safra 2027/28
 18/09/2026
- Crédito Rural