Inadimplência do crédito rural chega a 17,6% nas linhas a juros de mercado, aponta Cepea
Nas operações com taxas controladas, indicador é de 3,8%; estudo mostra avanço do custo dos financiamentos e maior exposição dos produtores às oscilações dos juros
Publicado em: 09/11/2026 às 10:00hs
A inadimplência do crédito rural contratado por pessoas físicas a taxas de mercado atingiu 17,6% em agosto de 2026, enquanto as operações com juros controlados registraram índice de 3,8%. Os dados são de estudo do Centro de Estudos Avançados em Economia Aplicada (Cepea), da Esalq/USP, que analisa o endividamento rural entre 2013 e 2026.
O levantamento também mostra aumento do custo dos financiamentos. Entre 2021 e 2025, a taxa média das novas operações passou de 6,3% para 12,2% ao ano, ampliando a pressão sobre o planejamento financeiro das propriedades.
No mesmo intervalo, a despesa anual estimada com juros cresceu 191%, de R$ 34 bilhões para R$ 99 bilhões, em valores corrigidos pela inflação.
Crédito a taxas de mercado ganha participação
Segundo o Cepea, a elevação dos custos financeiros está associada, entre outros fatores, ao aumento da participação das operações contratadas a juros de mercado.
Essa modalidade representava 5% das contratações rurais em 2013 e alcançou 40% em 2025. Com a mudança, uma parcela maior dos financiamentos passou a ficar exposta às oscilações das taxas de juros.
A diferença nos indicadores de inadimplência entre as linhas de mercado e as de taxas controladas reforça a importância de avaliar o custo e as condições de cada operação. Os resultados, porém, devem ser considerados juntamente com a situação financeira e produtiva de cada tomador.
Capacidade de pagamento deve orientar a contratação
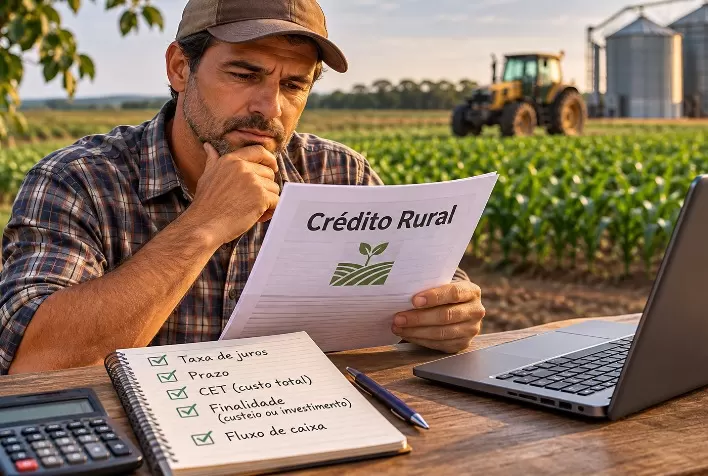
Para Romário Alves, CEO da Sonhagro, rede especializada em soluções de crédito rural, a escolha do financiamento deve começar pela identificação das necessidades da propriedade e pela avaliação da capacidade de pagamento.
O valor oferecido pela instituição financeira é apenas um dos elementos da decisão. Taxas de juros, prazos, garantias e condições de amortização também influenciam o custo e a adequação do contrato.
Na avaliação do executivo, o produtor precisa relacionar as parcelas ao ciclo produtivo, à previsão de receitas e às obrigações já assumidas. Uma linha com maior limite disponível pode não ser a mais apropriada quando seus vencimentos ou encargos comprometem o fluxo de caixa.
Custeio e investimento atendem a necessidades diferentes
A finalidade do recurso é outro ponto central na escolha do crédito rural.
As linhas de custeio financiam despesas necessárias à produção, como sementes, fertilizantes e outros insumos. Já as operações de investimento podem atender à aquisição de máquinas e equipamentos, à construção de estruturas de armazenagem e a melhorias na propriedade.
As regras variam conforme a instituição financeira, a origem dos recursos e o enquadramento do produtor. Por isso, a comparação das propostas precisa considerar tanto o destino do dinheiro quanto as condições de pagamento.
Custo total e vencimentos exigem atenção
Além da taxa de juros, Alves destaca a necessidade de observar o Custo Efetivo Total (CET), quando aplicável, que reúne os juros e os demais encargos da operação.
O calendário de amortização também deve ser compatível com o período de entrada das receitas. Parcelas que vencem antes da comercialização da produção podem provocar dificuldades de caixa, mesmo quando a atividade financiada apresenta perspectiva de retorno.
Nesse contexto, organizar despesas, projetar recebimentos e avaliar os contratos em andamento ajuda a dimensionar a necessidade de novos recursos e a comparar alternativas de financiamento.
Queda dos preços dos grãos pressiona capacidade financeira
O estudo do Cepea identificou comportamentos distintos entre as atividades agropecuárias. De 2021 a 2025, os preços reais dos grãos recuaram 28%, enquanto os da pecuária avançaram 12%.
Essa diferença ajuda a compreender por que produtores de segmentos distintos podem apresentar condições de pagamento diferentes, mesmo quando enfrentam custos de financiamento semelhantes.
A análise do endividamento, portanto, precisa considerar a evolução das receitas de cada atividade, além das despesas de produção e dos encargos financeiros.
Acompanhamento deve continuar após a liberação do crédito
Segundo Alves, o planejamento financeiro precisa ser atualizado durante a execução do contrato. Mudanças nos custos dos insumos, nos preços de venda ou no calendário de recebimentos podem alterar a capacidade de cumprir as parcelas.
Diante de dificuldades, o executivo orienta que o produtor procure a instituição credora antes do vencimento para verificar as alternativas disponíveis, respeitando as regras de cada operação.
Com o aumento dos juros, a preparação antecipada para a próxima safra ganha relevância. A decisão de contratar crédito deve considerar o custo completo do financiamento e a capacidade da atividade de gerar receitas suficientes para pagar as obrigações assumidas.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 09/11/2026
- Análise de Mercado
Plantio da soja chega a 23% no RS; sol favorece mandioca e hortaliças, mas umidade preocupa
 09/11/2026
- Análise de Mercado