
Fertilizantes entram em zona de pressão com menor oferta, crédito restrito e risco logístico
Entregas no Brasil caíram 5,4% no primeiro semestre de 2026, enquanto compradores antecipam negociações e buscam alternativas para fosfatados e nitrogenados
Publicado em: 17/09/2026 às 12:00hs
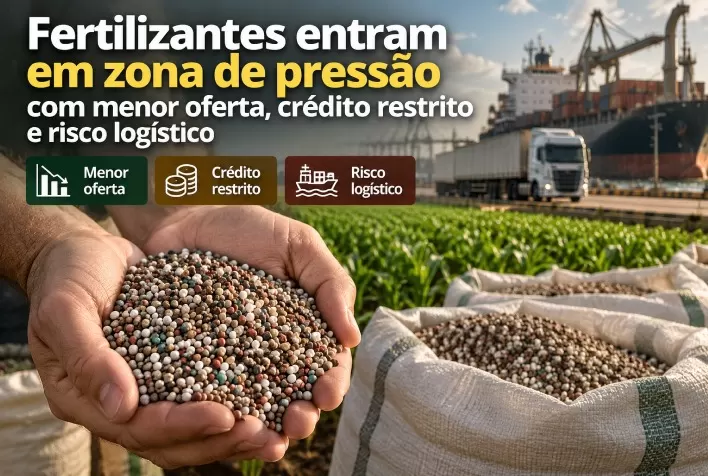
O mercado brasileiro de fertilizantes atravessa um período de maior pressão, marcado pela menor disponibilidade internacional, dificuldades de crédito e riscos logísticos. Diante desse cenário, produtores, cooperativas e distribuidores estão antecipando negociações e priorizando insumos já nacionalizados para reduzir o risco de atrasos no recebimento.
Os fosfatados concentram a maior preocupação, devido às possibilidades mais limitadas de substituição. No segmento de nitrogenados, por outro lado, a redução das importações de ureia vem estimulando a procura por outras fontes, como o sulfato de amônio.
Dados da Associação Nacional para Difusão de Adubos (Anda) mostram que as entregas de fertilizantes ao mercado brasileiro recuaram 5,4% no primeiro semestre de 2026, para 19,02 milhões de toneladas.
Oferta menor aumenta pressão sobre as compras
As restrições no mercado externo dificultaram a reposição de determinados produtos e ampliaram a concorrência pelos volumes disponíveis. A situação exige maior planejamento para evitar que a compra tardia resulte em preços mais altos ou falta de espaço na programação logística.
Segundo Rafael Almeida, diretor da AgriConnection Fertilizers, diferentes fatores estão pressionando simultaneamente a cadeia de suprimentos.
“Estamos vivendo uma tempestade perfeita entre comercialização e entrega, geopolítica e crédito. São muitas variáveis acontecendo ao mesmo tempo. Quem deixou a compra para mais tarde pode encontrar preços maiores, mas também falta de disponibilidade e janela logística para receber o produto”, afirma.
Nesse contexto, a decisão de compra deixou de considerar apenas o preço. Disponibilidade imediata, prazo de entrega, origem do produto, frete e condições de pagamento passaram a ter peso ainda maior nas negociações.
Fosfatados concentram maior risco de disponibilidade
A pressão é mais intensa sobre os fertilizantes fosfatados, que oferecem menor flexibilidade de substituição agronômica em comparação aos nitrogenados.
Os fosfatados são fundamentais para o desenvolvimento radicular, o estabelecimento das plantas e a formação do potencial produtivo das lavouras. Quando o produto adequado não está disponível no momento do plantio, as possibilidades de ajuste são limitadas.
A menor oferta internacional e os riscos logísticos elevam a importância do planejamento antecipado. Compradores que adiaram a contratação podem enfrentar preços mais elevados, dificuldade para encontrar produtos com a formulação desejada ou atrasos incompatíveis com o calendário agrícola.
Produtos nacionalizados ganham preferência
Para reduzir a exposição às incertezas do comércio internacional, empresas e produtores passaram a priorizar fertilizantes já desembaraçados e disponíveis no Brasil.
A estratégia diminui o risco associado ao transporte marítimo, à espera nos portos, ao processo de importação e à distribuição até as regiões produtoras. Também permite maior previsibilidade sobre a data de entrega.
A AgriConnection informou que ampliou a procura por fornecedores internacionais e reforçou as operações com produtos nacionalizados. O movimento busca diversificar as origens e reduzir a dependência de fontes sujeitas a restrições comerciais ou logísticas.
Queda da ureia estimula alternativas nitrogenadas
No mercado de nitrogenados, a redução das importações de ureia vem provocando uma mudança na composição das compras brasileiras.
Embora seja uma das fontes de nitrogênio mais utilizadas no campo, a ureia pode ser parcialmente substituída por outros produtos, dependendo da cultura, do solo, da estratégia de manejo e da recomendação técnica.
Entre as alternativas que ganharam espaço está o sulfato de amônio, fertilizante que fornece nitrogênio e enxofre. A adoção, porém, deve considerar concentração de nutrientes, custo por unidade aplicada, eficiência agronômica e necessidade específica da lavoura.
Para Almeida, a menor entrada de ureia não significa necessariamente falta de nitrogênio no país.
“A redução da importação de ureia não significa necessariamente desabastecimento de nitrogênio. O Brasil pode ser suprido por outras fontes. O que estamos vendo é uma mudança na matriz, com o mercado buscando alternativas para substituir produtos que perderam disponibilidade ou competitividade”, explica.
Mudança na matriz exige avaliação técnica
A substituição de um fertilizante por outro não deve considerar somente o preço da tonelada. Produtos com diferentes concentrações de nutrientes exigem ajustes na dose, na logística, no armazenamento e na aplicação.
No caso do sulfato de amônio, por exemplo, o produtor precisa avaliar o custo por quilo de nitrogênio, o benefício adicional do enxofre e o volume necessário para atender à recomendação agronômica.
A escolha também depende do sistema produtivo e das condições do solo. Por isso, a diversificação das fontes pode contribuir para o abastecimento, mas precisa ser acompanhada de planejamento técnico para evitar aumento de custos ou perda de eficiência nutricional.
Crédito restrito dificulta formação de estoques
As dificuldades de financiamento aparecem como outro componente de pressão. Com crédito mais caro ou limitado, produtores e distribuidores encontram obstáculos para antecipar compras e formar estoques.
Esse cenário aumenta o risco de concentração da demanda próximo ao período de plantio. Quando muitos compradores procuram fertilizantes ao mesmo tempo, a disponibilidade logística pode se tornar tão relevante quanto a oferta física.
A necessidade de capital para financiar importações, armazenagem e vendas a prazo também exige maior rigor na análise de risco por parte das empresas que atuam na distribuição.
Volume negociado indica antecipação das compras
Em 2025, a AgriConnection negociou 130 mil toneladas de fertilizantes. Até o início de setembro de 2026, a empresa contabilizava aproximadamente 106 mil toneladas entre entregas realizadas e contratos firmados.
A expectativa é superar o volume registrado no ano anterior. O desempenho reflete a antecipação das negociações e o esforço dos compradores para garantir produto antes das etapas mais intensas do calendário agrícola.
Planejamento será decisivo para a próxima safra
O mercado de fertilizantes deverá continuar sensível às condições de oferta internacional, ao crédito e à capacidade de entrega no Brasil.
Nos fosfatados, a menor possibilidade de substituição mantém o risco de disponibilidade no centro das decisões. Nos nitrogenados, a tendência é de maior diversificação, com avanço de produtos alternativos à ureia.
Para o produtor, o principal desafio será equilibrar preço, prazo, eficiência agronômica e segurança de entrega. Em um cenário de incerteza, antecipar o planejamento nutricional e avaliar diferentes fornecedores pode reduzir a exposição a aumentos de custos e gargalos logísticos.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 17/09/2026
- Análise de Mercado
Bahia Agro Conecta 2026 debate inovação, tecnologia e crédito para o agronegócio
 17/09/2026
- Clima
Super El Niño pode elevar riscos para o agronegócio na safra 2026/27
 17/09/2026
- Milho e Sorgo