
Milho: custo pode subir 11% na safra 2026/27, enquanto preços seguem pressionados
Perspectiva de produção recorde no Brasil e avanço da colheita americana pesam sobre as cotações; excesso de chuva dificulta o desenvolvimento das lavouras no Sul
Publicado em: 23/10/2026 às 11:20hs
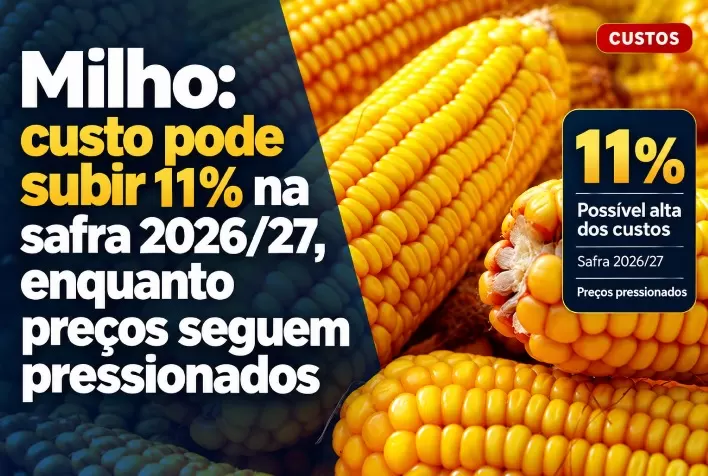
O mercado do milho reúne desafios para a rentabilidade do produtor na safra 2026/27: custos operacionais potencialmente 11% maiores, expectativa de colheita recorde e preços pressionados pela oferta elevada. No campo, o excesso de chuva também exige atenção no Sul, onde a umidade e a baixa luminosidade dificultam o desenvolvimento das lavouras.
No cenário internacional, os contratos futuros abriram em queda nesta sexta-feira (23) na Bolsa de Chicago (CBOT). A entrada da safra dos Estados Unidos e a perspectiva de ampla disponibilidade do cereal limitaram as cotações, apesar da recuperação das vendas externas americanas.
Custo de produção do milho pode chegar a US$ 820 por hectare
Informações do Rabobank apresentadas no boletim da Central Internacional de Análises Econômicas e de Estudos de Mercado Agropecuário (CEEMA) indicam que o custo operacional do milho brasileiro poderá atingir US$ 820 por hectare em 2026/27, aumento de aproximadamente 11%.
Os fertilizantes devem representar uma despesa de US$ 248 por hectare, alta de 10%. Para os defensivos, a projeção é de crescimento de 35%, com gastos de US$ 131 por hectare.
Mesmo com esse avanço, a margem operacional projetada é de 55%. O indicador, entretanto, não equivale ao lucro líquido, pois não contempla despesas financeiras, custo da terra e outros encargos. A combinação entre insumos mais caros e dificuldades de recuperação dos preços reforça a importância do planejamento financeiro e comercial.
Safra brasileira pode alcançar até 148 milhões de toneladas
As estimativas reunidas pela CEEMA apontam para uma produção brasileira de milho entre 146,5 milhões e 148 milhões de toneladas na temporada 2026/27.
A Hedgepoint Global Markets projeta 146,5 milhões de toneladas, crescimento de 3,1% sobre as 142,1 milhões estimadas para 2025/26. O cenário considera área de 22,71 milhões de hectares, expansão de 1,7%, e produtividade média de 107,5 sacas por hectare, avanço de 1,4%.
Já a Companhia Nacional de Abastecimento (Conab) trabalha com 148 milhões de toneladas, em uma área de 23,7 milhões de hectares. A primeira safra está estimada em 32,1 milhões de toneladas, enquanto a segunda poderá responder por 113,2 milhões.
Até 16 de outubro, o plantio do milho de verão havia alcançado 36% da área prevista no país, ligeiramente acima da média de 35,6% das últimas cinco temporadas. A confirmação do potencial produtivo dependerá das condições climáticas ao longo do ciclo.
Chuvas dificultam desenvolvimento do milho no Rio Grande do Sul
No Rio Grande do Sul, a semeadura chegou a 78% dos 896,4 mil hectares previstos, com produtividade estimada em 7.711 quilos por hectare. Segundo a Emater, 98% das lavouras estavam em desenvolvimento vegetativo.
A umidade excessiva, a nebulosidade e as temperaturas amenas retardam as operações e o crescimento das plantas. Nas áreas mais atingidas pelos temporais com granizo do fim de setembro, foram registradas perdas irreversíveis de potencial produtivo.
O ritmo de plantio apresenta diferenças expressivas entre as regiões. Frederico Westphalen alcançou 95% da área, seguido por Ijuí, com 92%, e Passo Fundo e Santa Rosa, ambas com 90%. Em Soledade, o percentual era de 63%, enquanto Pelotas registrava apenas 9%.
Paraná acompanha clima e janela da segunda safra
No Paraná, o Departamento de Economia Rural (Deral) informou que 86% da área de milho de verão havia sido semeada. A germinação é considerada geralmente boa, mas chuvas, ventos fortes e baixa luminosidade prejudicam o desenvolvimento inicial.
O calendário agrícola também concentra as atenções. A continuidade das precipitações e eventuais atrasos nas operações podem trazer reflexos para a janela de implantação do milho de segunda safra.
No Centro-Oeste, a previsão de aumento das chuvas na semana seguinte é acompanhada pela possibilidade de melhorar a umidade do solo e favorecer as lavouras de soja. O avanço dessa cultura será determinante para o calendário de semeadura da safrinha em 2027.
Preço do milho segue pressionado no mercado brasileiro
De acordo com a TF Agroeconômica, a oferta nacional superior à demanda e a movimentação comercial limitada dificultam uma recuperação consistente das cotações.
No Rio Grande do Sul, as indicações variam de R$ 60 a R$ 70 por saca. A média estadual recebida pelos produtores recuou 0,57%, para R$ 62,59, enquanto referências em importantes praças ficaram próximas de R$ 61.
No Oeste do Paraná, houve registros de R$ 50,58 por saca. Em Santa Catarina, a diferença entre ofertas de venda próximas de R$ 60 e propostas de compra ao redor de R$ 55 restringe os acordos.
Em Mato Grosso do Sul, os preços oscilam entre R$ 52 e R$ 54 por saca, com compradores priorizando a reposição de estoques. A indústria de bioenergia absorve parte da disponibilidade regional.
O levantamento apresentado pela CEEMA também apontou negócios a R$ 48 por saca em Campo Novo do Parecis, em Mato Grosso, evidenciando as diferenças entre as praças de comercialização.
Chicago abre em queda com dezembro abaixo de US$ 4,60
Na Bolsa de Chicago, o milho iniciou a sexta-feira (23) em baixa. Por volta das 7h26, no horário de Brasília, o contrato dezembro/26 era negociado a US$ 4,5875 por bushel, recuo de 1,75 cent.
O março/27 caía 2 cents, para US$ 4,7225 por bushel. O maio/27 era cotado a US$ 4,8100, enquanto o julho/27 valia US$ 4,8775, ambos com perda de 1,50 cent.
O movimento deu continuidade à queda da quinta-feira, quando dezembro/26 encerrou a US$ 4,6050 por bushel, baixa de 0,59%. Segundo a Pro Farmer, foi o menor fechamento do vencimento em nove semanas, em um ambiente de vendas técnicas e pressão da colheita americana.
Oferta dos Estados Unidos limita recuperação das cotações
Dados do Departamento de Agricultura dos Estados Unidos (USDA) indicaram que 44% da área de milho estava colhida até 18 de outubro, ante 33% na semana anterior e média histórica de 52%.
Embora o ritmo estivesse abaixo do habitual, a previsão de condições predominantemente secas no Meio-Oeste favorecia a continuidade dos trabalhos e a entrada de novos volumes no mercado.
No relatório de outubro, o USDA estimou a produção americana em 407,28 milhões de toneladas na temporada 2026/27, com estoques finais de 46,97 milhões. A disponibilidade projetada segue como um dos principais fatores de pressão sobre os futuros.
A demanda apresentou sinais de melhora nas contratações. As vendas líquidas americanas somaram 1,53 milhão de toneladas na semana encerrada em 15 de outubro, alta de 36% sobre a semana anterior e de 87% em relação à média das quatro semanas anteriores.
Os embarques efetivos, porém, caíram 43%, para 780,3 mil toneladas, mostrando que a recuperação das vendas ainda não foi acompanhada pelo mesmo desempenho no escoamento.
Etanol e exportações serão decisivos para o milho brasileiro
No Brasil, o consumo de milho para fabricação de etanol poderá crescer 17% em 2026/27, alcançando 34 milhões de toneladas. As exportações estão estimadas em 41 milhões de toneladas, avanço de 8%.
Essas duas frentes de demanda serão importantes para absorver a produção projetada. Entretanto, o desempenho recente dos embarques exige atenção: o país exportou 5,1 milhões de toneladas em agosto e 5,4 milhões em setembro, volumes inferiores aos dos mesmos meses de 2025.
Segundo a avaliação da Hedgepoint apresentada pela CEEMA, a manutenção desse ritmo poderá levar os estoques finais do atual ano comercial a 14,7 milhões de toneladas, ampliando a pressão sobre os preços internos.
Para o produtor, o cenário combina a necessidade de acompanhar o clima e o potencial das lavouras com o controle dos custos. O ritmo das exportações e das compras industriais ajudará a definir a capacidade do mercado de absorver a oferta e sustentar as cotações.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 23/10/2026
- Arroz
Plantio do arroz chega a 49,1% no RS, mas umidade e frio preocupam na safra 2026/27
 23/10/2026
- Milho e Sorgo
Mato Grosso deve produzir 39,1% do milho brasileiro na safra 2026/27
 23/10/2026
- Aveia, Trigo e Cevada