Rabobank vê possível excedente global de café e queda de 15,1% no arábica em setembro
Relatório aponta melhora das condições climáticas no Brasil, Vietnã e Indonésia, avanço das exportações brasileiras e perspectiva de recomposição dos estoques mundiais. Apesar da recuperação no fim do mês, o café arábica acumulou forte desvalorização em setembro de 2026
Publicado em: 21/10/2026 às 20:00hs
O mercado internacional de café começa a mudar de direção. Depois de um período marcado por preocupações climáticas e restrições de oferta, as perspectivas passam a considerar a possibilidade de excedente global e recuperação dos estoques. A melhora das condições meteorológicas nos principais países produtores, especialmente Brasil, Vietnã e Indonésia, contribui para reduzir os riscos associados à safra brasileira de 2027/28.
A avaliação consta no relatório mensal de café de setembro de 2026 do Rabobank, elaborado pela equipe de pesquisa de alimentos e agronegócio da instituição. Segundo o levantamento, o cenário ainda apresenta incertezas, e a evolução da oferta dependerá das condições climáticas, agronômicas, logísticas e comerciais ao longo do ciclo produtivo.
No Brasil, a aceleração dos embarques reforça a expectativa de maior disponibilidade do produto no mercado internacional. Ao mesmo tempo, o comportamento dos preços evidencia diferenças importantes entre o café arábica e o robusta, exigindo atenção dos agentes da cadeia cafeeira.
Exportações brasileiras de café crescem em agosto
O Brasil exportou 4,15 milhões de sacas de café de 60 quilos em agosto de 2026, volume 22% superior ao registrado em julho e 31% maior na comparação com agosto de 2025.
Apesar do avanço expressivo no último mês analisado, os embarques acumulados entre janeiro e julho somaram 25,07 milhões de sacas, recuo de 2,2% em relação ao mesmo período de 2025.
Para o Rabobank, a aceleração recente das exportações brasileiras reforça a perspectiva de maior oferta de café no mercado global. Esse movimento pode contribuir para a recomposição dos estoques internacionais, embora o equilíbrio entre produção e consumo ainda dependa de variáveis que serão definidas ao longo do ciclo.
Café arábica cai 15,1% no mercado internacional
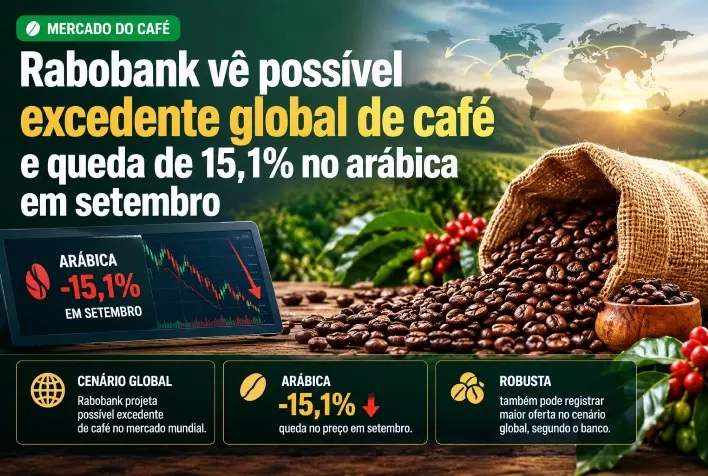
Os preços internacionais do café apresentaram comportamentos distintos em setembro. O contrato de arábica negociado na ICE de Nova York recuou 15,1% no mês, passando de US$ 3,42 para US$ 2,91 por libra-peso.
A pressão sobre as cotações se intensificou até 22 de setembro, quando o arábica atingiu a mínima mensal de US$ 2,72 por libra-peso, queda de 20,4% em relação ao início do mês.
Na sequência, houve recuperação de 6,8% até o encerramento de setembro. A reação, entretanto, não foi suficiente para compensar as perdas acumuladas durante o período.
O movimento reflete a mudança nas expectativas do mercado, que começa a considerar condições de oferta mais favoráveis para os próximos ciclos. Ainda assim, a recuperação registrada nos últimos dias do mês não representa, necessariamente, uma reversão da tendência de baixa do arábica.
Robusta apresenta maior resistência à queda
Enquanto o arábica sofreu desvalorização expressiva, o café robusta negociado em Londres apresentou relativa estabilidade.
O contrato encerrou setembro cotado a US$ 3.445 por tonelada, ante US$ 3.431 no início do mês, alta de 0,4%.
Assim como ocorreu com o arábica, o robusta atingiu sua mínima mensal em 22 de setembro, quando chegou a US$ 3.230 por tonelada. Posteriormente, recuperou 6,7%, encerrando o período próximo do nível observado no início do mês.
A diferença de desempenho reduziu o prêmio relativo do arábica em relação ao robusta. De acordo com a análise do Rabobank, o arábica apresentou maior fragilidade e volatilidade, enquanto o robusta demonstrou maior resiliência.
Nesse contexto, acompanhar os diferenciais de preços e as margens comerciais torna-se importante para produtores, exportadores, torrefadores e demais participantes da cadeia cafeeira.
Chuvas acima da média favorecem lavouras de café no Brasil
As condições climáticas observadas em setembro foram favoráveis nas regiões brasileiras produtoras de arábica e conilon. Todas as localidades analisadas pelo Rabobank registraram volumes de chuva significativamente superiores às médias históricas dos últimos 15 anos.
Em Guaxupé, no sul de Minas Gerais, o acumulado de precipitação chegou a 154 milímetros, frente à média histórica de 57,2 milímetros para o período.
Em Manhuaçu, na região das Matas de Minas, foram registrados 111 milímetros, ante uma média de 28,5 milímetros.
Já em Linhares, no Espírito Santo, importante região produtora de conilon, as chuvas somaram 90 milímetros, enquanto a média histórica era de 29,4 milímetros.
Outras localidades também apresentaram volumes relevantes de precipitação. Em Três Pontas, no sul de Minas Gerais, foram registrados 134 milímetros; em Franca, na Alta Mogiana paulista, 95 milímetros; em Brejetuba, no Espírito Santo, 109 milímetros; e em Patrocínio, no Cerrado Mineiro, 85 milímetros.
Em Alta Floresta d’Oeste, em Rondônia, região produtora de robusta, o volume chegou a 69 milímetros.
Clima melhora as perspectivas para a safra 2027/28
A disponibilidade de água ganha importância em um momento decisivo para o desenvolvimento dos cafezais. Segundo o relatório, as lavouras atravessam fases importantes de crescimento vegetativo e floração, etapas que influenciam o potencial produtivo das próximas colheitas.
As chuvas acima da média histórica fortalecem as perspectivas para a safra brasileira de 2027/28 e contribuem para reduzir parte das preocupações relacionadas à oferta futura.
Entretanto, o cenário climático favorável não elimina as incertezas. A evolução das precipitações, as condições agronômicas das lavouras e os fatores logísticos e comerciais continuarão determinando o desempenho da produção e a disponibilidade de café nos próximos meses.
Mercado de café exige atenção às margens e à oferta global
A combinação entre melhora climática, aceleração dos embarques brasileiros e queda dos preços do arábica indica uma mudança nas expectativas do mercado internacional de café.
A possibilidade de aumento da oferta e recomposição dos estoques globais passa a dividir espaço com as preocupações anteriores sobre restrições produtivas. No entanto, o Rabobank ressalta que ainda existem variáveis relevantes a serem definidas para os mercados de arábica e robusta.
Para os agentes do setor, o acompanhamento das condições climáticas, dos volumes exportados e dos diferenciais entre os contratos internacionais será fundamental para avaliar oportunidades e riscos comerciais.
O cenário para a safra 2027/28 tornou-se mais favorável sob o ponto de vista climático, mas a confirmação de um excedente global dependerá da evolução efetiva da produção e do balanço entre oferta e demanda.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 21/10/2026
- Análise de Mercado