
Oferta global apertada abre espaço para recuperação do algodão em 2026/27
Produção mundial deve ficar 1,2 milhão de toneladas abaixo do consumo, enquanto menor safra dos Estados Unidos, exportações recordes do Brasil e melhora das margens sustentam perspectivas positivas
Publicado em: 17/09/2026 às 11:00hs
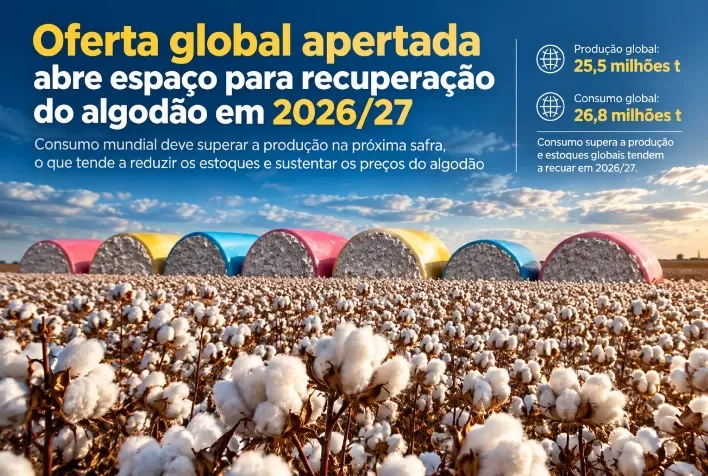
O mercado mundial de algodão entra na safra 2026/27 com uma relação mais apertada entre oferta e demanda, condição que pode favorecer a recuperação das cotações internacionais. A produção global está estimada em 25,5 milhões de toneladas, enquanto o consumo deve alcançar 26,8 milhões de toneladas, segundo análise da Consultoria Agro do Itaú BBA.
O déficit de aproximadamente 1,2 milhão de toneladas deverá reduzir os estoques mundiais de 16,4 milhões para 15,2 milhões de toneladas. O ajuste torna o mercado mais dependente da confirmação da demanda e mais sensível a eventuais perdas produtivas nos Estados Unidos, Índia e China.
Para o Brasil, o cenário internacional mais firme coincide com exportações recordes, diversificação dos destinos e melhora da rentabilidade projetada para a próxima temporada. A área cultivada pode superar 2,2 milhões de hectares em 2026/27, embora o Itaú BBA estime uma produção menor do que a recorde obtida no ciclo anterior.
Estoques mundiais de algodão devem cair
O balanço global projetado para 2026/27 apresenta fundamentos mais favoráveis aos preços. Enquanto a produção deve recuar de 26,5 milhões para 25,5 milhões de toneladas, o consumo poderá subir de 26,4 milhões para 26,8 milhões.
Com a demanda superando a oferta, os estoques finais estão previstos em 15,2 milhões de toneladas, redução de 1,2 milhão na comparação com a temporada 2025/26.
O aperto se torna mais relevante quando são retiradas do cálculo as reservas da China, que apresentam menor circulação no comércio internacional. Fora do país asiático, os estoques devem cair de 8,5 milhões para 7,7 milhões de toneladas.
Essa menor disponibilidade amplia a vulnerabilidade do mercado a problemas climáticos e produtivos nos principais fornecedores. O potencial de valorização, no entanto, ainda depende da recuperação do consumo da indústria têxtil.
Consumo cresce na Ásia, mas poliéster limita altas
China, Índia e Paquistão permanecem entre os maiores consumidores mundiais de algodão. Vietnã e Bangladesh também ganham participação na indústria têxtil e no comércio internacional de fios, tecidos e vestuário.
Esse deslocamento aumenta a relevância dos mercados do Sul e Sudeste Asiático para os exportadores brasileiros. Ao mesmo tempo, a fibra natural continua enfrentando a concorrência do poliéster.
Quando a atividade econômica perde força ou o preço do petróleo recua, as fibras sintéticas tornam-se mais competitivas. Esse movimento pode limitar o repasse das altas do algodão para a indústria e reduzir o ritmo de recuperação da demanda.
Seca reduz produção de algodão nos Estados Unidos
Nos Estados Unidos, a deterioração das lavouras levou o Departamento de Agricultura do país (USDA) a reduzir a projeção da safra de 2,96 milhões para 2,87 milhões de toneladas entre agosto e setembro.
A produtividade média foi estimada em 0,87 tonelada por hectare, abaixo das 0,96 tonelada por hectare obtidas na temporada anterior. As perdas ficaram concentradas principalmente no Sudoeste e na região do Delta.
Na semana encerrada em 13 de setembro, somente 36% das lavouras norte-americanas estavam classificadas em condições boas ou excelentes. No mesmo período de 2025, o índice era de 52%.
Cerca de 59% da área cultivada estava submetida a algum grau de seca no início do mês. O Texas, maior produtor de algodão dos Estados Unidos, concentrava as condições mais críticas, aumentando as incertezas sobre abandono de áreas, produtividade e qualidade da fibra.
Menor oferta norte-americana favorece o Brasil
Com o corte na produção, os estoques finais dos Estados Unidos foram reduzidos para 780 mil toneladas, volume equivalente a aproximadamente 26% do uso total.
A projeção de exportações permaneceu em 2,7 milhões de toneladas, mas a menor disponibilidade reduz a capacidade do país de ampliar significativamente os embarques ao longo da temporada.
Esse cenário pode beneficiar fornecedores concorrentes, especialmente o Brasil, que aumentou sua escala de produção, estabeleceu novos recordes de exportação e ampliou sua presença nos principais mercados consumidores.
Produção da China deve cair até 6,4%
O adido agrícola do USDA estima que a produção chinesa de algodão ficará em 7,1 milhões de toneladas na safra 2026/27, redução de 5,6% frente ao ciclo anterior. A projeção oficial do departamento é de 7,3 milhões de toneladas, com queda de 6,4%.
A retração é atribuída à redução da área cultivada em Xinjiang, associada a mudanças na política agrícola e a condições climáticas menos favoráveis.
Com o consumo próximo de 9 milhões de toneladas, a produção chinesa deverá permanecer abaixo da necessidade da indústria. Esse déficit, porém, não significa automaticamente aumento proporcional das importações.
A China mantém estoques elevados e administra cotas de importação. O volume comprado no exterior dependerá da política de reservas, da diferença entre os preços domésticos e internacionais e da rentabilidade da indústria têxtil.
El Niño aumenta riscos para a safra da Índia
Na Índia, a irregularidade das monções e o desenvolvimento do El Niño estão entre os principais pontos de atenção.
Grande parte do algodão indiano é cultivada em áreas de sequeiro. Chuvas abaixo da média ou mal distribuídas podem reduzir a produtividade, atrasar o desenvolvimento das lavouras e aumentar a incidência de pragas.
Uma quebra de safra teria efeito duplo sobre o mercado: reduziria a disponibilidade indiana para exportação e poderia aumentar a necessidade de importações para abastecer a indústria doméstica.
O crescimento das compras indianas de algodão brasileiro em agosto já demonstra o potencial desse mercado para os exportadores nacionais.
Brasil colhe recorde de 4,4 milhões de toneladas
O Brasil encerrou a safra 2025/26 com produção recorde, mesmo após reduzir a área cultivada. Segundo o Rally da Safra, da Agroconsult, foram plantados aproximadamente 2,07 milhões de hectares, queda de 6,3%.
A produção alcançou 4,4 milhões de toneladas de pluma. O resultado foi favorecido pelo clima em fases importantes do ciclo, pela maior participação das áreas irrigadas e pelos avanços tecnológicos e de manejo.
Esses fatores compensaram a redução do plantio, adotada pelos produtores diante dos preços menos atrativos no início da temporada.
Mato Grosso pode produzir 3 milhões de toneladas de pluma
Em Mato Grosso, a área cultivada diminuiu principalmente devido à maior atratividade e liquidez do milho de segunda safra.
Apesar da retração, as chuvas entre abril e junho favoreceram o enchimento das maçãs. A produtividade do algodão em caroço pode alcançar o recorde de 337 arrobas por hectare, conforme o Rally da Safra.
Com esse rendimento, Mato Grosso poderá produzir aproximadamente 3 milhões de toneladas de pluma, consolidando-se como principal origem do algodão brasileiro.
Irrigação impulsiona produtividade na Bahia
Na Bahia, a área total permaneceu praticamente estável, mas houve uma mudança importante no perfil da produção. A área irrigada cresceu, enquanto o cultivo de sequeiro diminuiu.
A irrigação passou a representar 44% da área estadual. A produção de pluma foi estimada em aproximadamente 980 mil toneladas, alta de 23%, com produtividade próxima de 368 arrobas por hectare de algodão em caroço.
Com esse volume, a Bahia produziu mais pluma do que a Austrália, sexta maior produtora mundial.
Exportações brasileiras atingem recorde de 3,4 milhões de toneladas
O ano comercial 2025/26, compreendido entre agosto e julho, terminou com recorde de 3,4 milhões de toneladas exportadas pelo Brasil.
A China importou 1,5 milhão de toneladas de algodão no período, crescimento de 38%. O Brasil foi o principal fornecedor, com 784 mil toneladas embarcadas, equivalentes a 51% das compras chinesas.
A temporada 2026/27 também começou com desempenho positivo. Somente em agosto, o Brasil exportou 106,3 mil toneladas de pluma, volume 37% superior ao registrado no mesmo mês de 2025.
Índia lidera destinos do algodão brasileiro
A diversificação dos mercados compradores está entre os principais avanços do setor. Em agosto, a Índia respondeu por 26% dos embarques brasileiros, seguida por Paquistão, com 17%; Bangladesh, com 14%; Vietnã, com 13%; e Turquia, com 11%.
Na temporada 2025/26, a China havia liderado os destinos, com participação de 23%. Bangladesh respondeu por 17%, Turquia por 13%, enquanto Paquistão e Vietnã representaram 12% cada.
A presença crescente em diferentes polos da indústria têxtil reduz a dependência de um único comprador e abre espaço para contratos mais regulares ao longo do ano.
Qualidade, sustentabilidade, rastreabilidade e confiabilidade logística também ganham importância nas negociações. A capacidade de comprovar a origem da fibra e manter a padronização pode ajudar o Brasil a preservar mercados e reduzir descontos.
Algodão valoriza 6,4% no mercado brasileiro
A recuperação dos contratos em Nova York e a demanda externa mais firme favoreceram os preços internos, mesmo durante o avanço do beneficiamento da safra brasileira.
Entre o início de julho e a primeira quinzena de setembro, o preço do algodão em Rondonópolis (MT) subiu 6,4%, alcançando R$ 4,04 por libra-peso.
Na Bolsa de Nova York, a valorização superou 8% no período. A cotação média passou de 77,5 centavos de dólar para 84 centavos por libra-peso na primeira metade de setembro.
O movimento internacional foi mais intenso do que o observado no Brasil porque a entrada da safra ampliou a disponibilidade doméstica e pressionou o basis, diferença entre a cotação local e a referência externa.
Margem do algodão pode chegar a 38% em Mato Grosso
A valorização da pluma também melhorou a relação de troca com os principais fertilizantes utilizados na cultura, como fosfato monoamônico (MAP), ureia e cloreto de potássio (KCl).
Com o aumento do poder de compra do produtor, diminuiu a quantidade de algodão necessária para adquirir esses insumos.
Em abril, o Itaú BBA projetava uma margem agrícola de aproximadamente 26% para o algodão de segunda safra em Mato Grosso no ciclo 2026/27. Com a recuperação das cotações, a estimativa subiu para 38% em agosto.
O cálculo considera custos operacionais com fertilizantes, defensivos, sementes, operações mecanizadas, mão de obra e beneficiamento.
Embora as despesas permaneçam elevadas, a combinação de preços mais firmes e melhor relação de troca aumenta a atratividade do algodão diante de outras opções de segunda safra.
Área de algodão pode superar 2,2 milhões de hectares
Após a redução registrada em 2025/26, a área brasileira pode voltar a crescer na próxima temporada. As projeções preliminares indicam potencial para superar os 2,2 milhões de hectares plantados em 2024/25, estabelecendo um novo recorde.
A produção, entretanto, poderá recuar. O Itaú BBA projeta 4,2 milhões de toneladas de pluma em 2026/27, queda de 5% em relação às 4,4 milhões de toneladas da temporada anterior.
A expectativa considera produtividades mais conservadoras, após os rendimentos excepcionalmente elevados do último ciclo.
Em Mato Grosso, a definição da área dependerá da competitividade do algodão diante do milho, do ritmo da semeadura da soja, da janela disponível para a segunda safra e das condições climáticas.
El Niño pode limitar expansão da safra
O desenvolvimento do El Niño adiciona incerteza às projeções. Segundo a análise, o fenômeno deverá permanecer pelo menos até abril de 2027.
Historicamente, o El Niño tende a aumentar as chuvas no Sul e ampliar os riscos de irregularidade das precipitações em partes do Centro-Oeste e do Matopiba.
Como grande parte do algodão brasileiro é plantada após a colheita da soja, atrasos na implantação da oleaginosa podem reduzir a janela ideal para a segunda safra.
A normalização das chuvas a partir de novembro, por outro lado, permitiria acelerar o plantio e aumentar a flexibilidade do calendário.
Oferta elevada pode pressionar preços no Brasil
O cenário internacional é positivo, sustentado pela produção mundial abaixo do consumo, redução dos estoques e menor safra norte-americana. No Brasil, porém, a grande disponibilidade de pluma e a perspectiva de expansão da área podem continuar pressionando o basis.
O Itaú BBA projeta exportações brasileiras de 3,5 milhões de toneladas em 2026/27, crescimento de 3%. Os estoques finais devem permanecer próximos de 3 milhões de toneladas.
Nesse ambiente, altas em Nova York ou movimentos de valorização do dólar poderão abrir oportunidades para o produtor avançar na comercialização.
O cenário reforça a importância da proteção das margens, do acompanhamento do câmbio e dos diferenciais de preço, além da segregação da fibra por qualidade.
Com fundamentos internacionais mais construtivos, o Brasil está bem posicionado para ampliar sua participação no mercado global. O desafio será transformar escala produtiva e protagonismo exportador em rentabilidade, especialmente diante da possibilidade de oferta abundante e maior pressão sobre os preços domésticos.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 17/09/2026
- Setor Sucroalcooleiro
Produção de açúcar no Centro-Sul cai para 38,9 milhões de toneladas e déficit global aumenta
 17/09/2026
- Soja
Exportações de soja podem atingir 8,32 milhões de toneladas em setembro, alta de 19,5%
 17/09/2026
- Análise de Mercado