Reforma tributária: Justiça exclui IBS e CBS da base do ICMS em decisão para empresa paulista
Sentença de primeira instância tem alcance individual e pode ser revista; discussão interessa ao agronegócio e à indústria pelos possíveis efeitos sobre custos e formação de preços
Publicado em: 03/11/2026 às 09:30hs
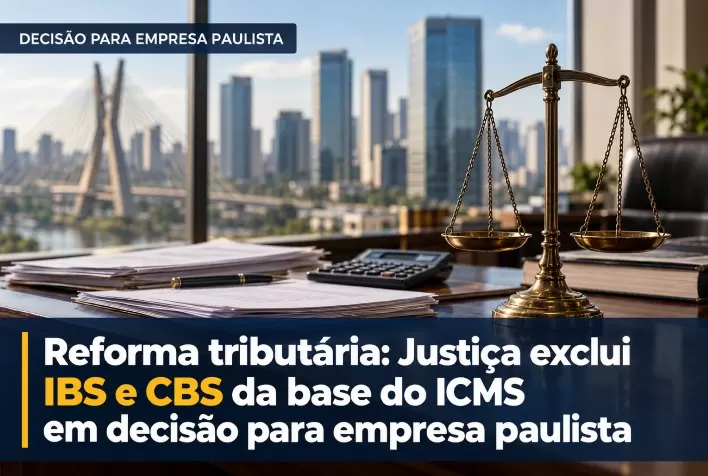
Uma sentença da 2ª Vara da Fazenda Pública de Santos (SP) afastou a inclusão do IBS e da CBS na base de cálculo do ICMS a partir de 2027 para uma empresa do setor de materiais elétricos e industriais. O entendimento abre uma discussão sobre a convivência entre os tributos atuais e os criados pela reforma tributária, com possíveis reflexos para o agronegócio e as cadeias industriais.
A decisão beneficia exclusivamente a empresa autora da ação e ainda está sujeita à análise das instâncias superiores. Portanto, não representa uma exclusão automática dos novos tributos da base do ICMS para os demais contribuintes.
O que foi decidido sobre IBS, CBS e ICMS
A ação contestou o entendimento da Secretaria da Fazenda do Estado de São Paulo de que os valores do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) deveriam integrar a base de cálculo do ICMS a partir de janeiro de 2027.
Ao examinar o caso, o magistrado considerou que os valores dos novos tributos não constituem receita própria da empresa. Com esse fundamento, afastou sua utilização para ampliar a base de incidência do imposto estadual.
Para a autora da ação, a sentença impede a cobrança de ICMS sobre os valores correspondentes ao IBS e à CBS, afastando uma incidência que o julgamento caracterizou como tributação em cascata.
Por que a discussão interessa ao agronegócio
O tema ganha relevância para atividades que envolvem sucessivas operações de circulação de mercadorias, como compra de insumos, produção, processamento e comercialização.
Segundo Rafael Gama, sócio e advogado tributarista do AZM Advogados Associados, a complexidade das cadeias agropecuárias e industriais torna a definição da base de cálculo do ICMS especialmente importante. Em operações de grande volume, mudanças nessa composição podem produzir efeitos econômicos ao longo da cadeia.
Entre os segmentos interessados estão cooperativas, agroindústrias, fabricantes de insumos, processadoras de alimentos e distribuidores. A discussão também alcança empresas das cadeias de grãos, carnes, açúcar e etanol, papel e celulose, fertilizantes e defensivos agrícolas.
O impacto para cada atividade, contudo, dependerá das características das operações e do tratamento tributário aplicável.
Sentença não estabelece regra geral para os contribuintes
Gama ressalta que o alcance individual e a possibilidade de revisão são pontos centrais para compreender a decisão. Na avaliação do advogado, sua relevância está na interpretação apresentada sobre a coexistência entre o ICMS e os novos tributos durante a transição.
O especialista considera que o fundamento adotado procura evitar uma ampliação indireta da carga tributária pela inclusão, na base de um imposto, de valores destinados ao poder público.
Essa interpretação ainda poderá ser debatida nos tribunais. A sentença, por si só, não assegura que outras empresas obtenham o mesmo resultado.
Transição tributária exige atenção a custos e preços
Além da discussão sobre o valor dos tributos, a controvérsia envolve previsibilidade para investimentos, formação de preços e gestão de riscos.
Na avaliação de Gama, a definição das bases de cálculo será um dos temas acompanhados pelos setores produtivos durante a adaptação ao novo sistema. A expectativa do especialista é de que novas disputas surjam à medida que empresas e administrações tributárias enfrentem os efeitos práticos da convivência entre os modelos de tributação.
Fonte: Portal do Agronegócio
◄ Leia outras notícias