
Plano Safra 2026/27 exige planejamento para evitar falta de crédito durante o plantio
Com R$ 28,2 bilhões contratados pela agricultura empresarial em julho, produtores devem organizar fluxo de caixa, documentos, custos, fontes de financiamento e máquinas antes de iniciar a safra de verão
Publicado em: 15/09/2026 às 15:30hs
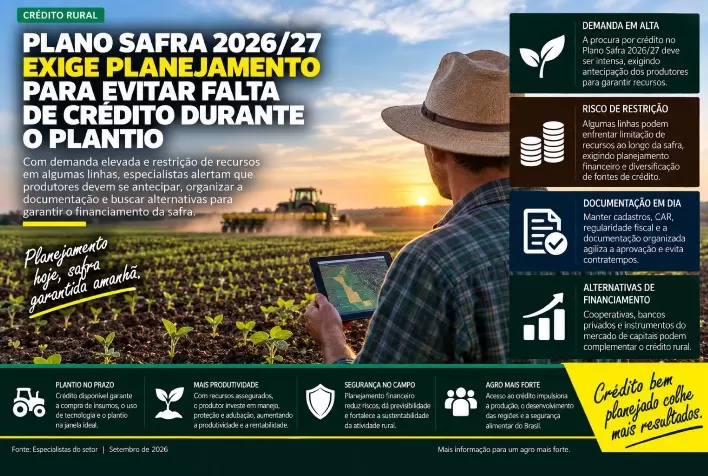
A liberação dos recursos do Plano Safra 2026/27 já movimenta o mercado de crédito rural, mas o acesso ao financiamento é apenas uma parte da preparação para a próxima temporada. Com a aproximação do plantio das culturas de verão, produtores precisam calcular corretamente a necessidade de capital, organizar documentos e avaliar a capacidade de pagamento da propriedade.
Dados do Ministério da Agricultura e Pecuária mostram que a agricultura empresarial contratou R$ 28,2 bilhões em crédito rural durante julho, primeiro mês do atual ciclo. Desse montante, R$ 6,5 bilhões foram direcionados ao custeio convencional e R$ 118,1 milhões aos programas de investimento.
As Cédulas de Produto Rural (CPRs) concentraram R$ 18,8 bilhões, equivalentes a 66,6% do valor contratado no período. A participação expressiva desse instrumento evidencia o avanço das fontes privadas no financiamento da produção agropecuária.
Apesar da disponibilidade de recursos, a contratação de crédito sem um orçamento estruturado pode ampliar os riscos financeiros. Tanto o excesso de endividamento quanto a insuficiência de capital ao longo da safra podem comprometer a compra de insumos, a execução das operações agrícolas e o cumprimento das obrigações da propriedade.
Custo da lavoura deve ser calculado por área
O planejamento deve começar pela definição das culturas, da área plantada e das condições produtivas de cada talhão. Essas informações permitem estimar as despesas com sementes, fertilizantes, defensivos, combustível, mão de obra, manutenção de máquinas e demais operações.
Para Rafael Luche, gerente de negócios da FertiSystem, empresa especializada em tecnologias para plantio e agricultura de precisão, o solo deve ocupar posição central nessa análise.
“A primeira coisa que o produtor precisa saber é o que vai plantar, quanto vai plantar e como está o principal ativo da próxima safra, que é o solo. A partir disso, ele consegue buscar os orçamentos e entender quanto realmente vai precisar de fertilizante e de outros insumos”, explica.
Análises de solo, mapas de produtividade e resultados das safras anteriores ajudam a identificar as necessidades específicas de cada área. Com essas informações, o produtor reduz o risco de definir as compras apenas com base em ofertas comerciais ou estimativas generalizadas.
As condições climáticas e a janela regional de plantio também precisam ser consideradas, pois influenciam a escolha das cultivares, o calendário das operações e a estratégia de manejo.
Arrendamento pode elevar risco de endividamento
Nas áreas arrendadas, o cálculo deve incluir a produtividade histórica, o custo do contrato e a receita esperada. O produtor precisa avaliar se o resultado projetado será suficiente para pagar o arrendamento, cobrir as despesas da lavoura e remunerar a atividade.
Esse cuidado ganha importância porque o compromisso com o proprietário da terra permanece mesmo quando há quebra de produção. Em uma safra prejudicada pelo clima ou por problemas de mercado, o arrendamento pode aumentar a pressão sobre o caixa e aprofundar o endividamento.
Fluxo de caixa define capacidade de pagamento
Antes de contratar novos recursos, o produtor deve reunir todas as obrigações financeiras de curto e longo prazo. A conta inclui parcelas de máquinas, financiamentos anteriores, custeios em aberto, renegociações de safras passadas e demais compromissos da propriedade.
Mais do que conhecer o valor total da dívida, é necessário identificar as datas de vencimento e compará-las com o calendário previsto de entrada das receitas.
“É preciso olhar o que já está comprometido, quais são os vencimentos e quando vai liquidar o dinheiro que está buscando para o próximo plantio. Isso é fluxo de caixa. Se vários compromissos vencem ao mesmo tempo, ele pode ser obrigado a vender sua produção justamente quando não gostaria”, alerta Luche.
A concentração de pagamentos em um mesmo período pode reduzir o poder de negociação na comercialização. Sem recursos disponíveis para esperar melhores preços, o agricultor pode ser levado a vender parte da produção em condições desfavoráveis para cumprir os vencimentos.
Embora o Plano Safra esteja em andamento, a liberação do crédito ocorre durante todo o ano agrícola. O processo depende do perfil do produtor, da linha selecionada, das garantias apresentadas, da documentação e da análise de risco realizada pela instituição financeira.
Documentação regular acelera análise do crédito rural
A organização antecipada dos documentos pode evitar atrasos e interrupções na contratação. Pendências fiscais, ambientais ou cadastrais aparentemente simples são capazes de impedir a aprovação da operação.
Entre os documentos e requisitos que precisam ser conferidos estão:
- documentação do imóvel rural;
- Cadastro Ambiental Rural (CAR);
- Certificado de Cadastro de Imóvel Rural (CCIR);
- regularidade fiscal e ambiental;
- situação das obrigações financeiras;
- contratos de arrendamento ou parceria em áreas de terceiros.
“Muitas vezes, o que trava o crédito são questões documentais, portanto é fundamental organizar tudo o quanto antes”, ressalta o gerente de negócios da FertiSystem.
Também é necessário identificar corretamente o imóvel e delimitar a área que receberá os recursos. Nas operações de custeio, a propriedade e a área de produção devem cumprir as regras previstas na linha de financiamento contratada.
CPR e barter complementam recursos do Plano Safra
Quando o crédito oficial não cobre todo o orçamento, o produtor pode recorrer a mecanismos privados. A CPR está entre as alternativas mais utilizadas, ao lado das operações de barter, nas quais os insumos são fornecidos antecipadamente e o pagamento costuma ser vinculado à entrega futura de parte da produção.
Contratos antecipados com compradores de grãos também podem permitir o adiantamento de receitas ou servir de suporte para a obtenção de capital.
Segundo Luche, a propriedade não deve depender de apenas uma fonte de recursos. O produtor precisa calcular quanto poderá obter pelas linhas oficiais, identificar o valor ainda descoberto e comparar as alternativas disponíveis para completar o financiamento da lavoura.
Essa avaliação deve considerar o custo total da operação, e não somente a taxa informada. Prazos, garantias, condições de pagamento, preços dos insumos e possíveis impactos sobre a comercialização futura também entram na conta.
Nas operações privadas, os encargos podem superar os das linhas subsidiadas ou aparecer incorporados ao valor dos produtos e às condições de troca. Por isso, cada instrumento precisa ser analisado de acordo com a realidade econômica da propriedade.
Máquinas revisadas reduzem riscos no plantio
O planejamento financeiro deve avançar junto com a preparação operacional. A plantadeira exige atenção especial porque eventuais falhas durante a curta janela de semeadura podem afetar o estabelecimento das plantas e limitar o potencial produtivo da lavoura.
A revisão deve incluir manutenção preventiva, calibração dos mecanismos, inspeção dos distribuidores de fertilizantes e sementes, além da escolha adequada de discos e anéis.
“Não tem dinheiro para comprar uma máquina nova? Não compra. Reforma a que já tem, cuida dela, faça uma boa calibração, uma boa seleção de disco e anel e confira os distribuidores de adubo e sementes. O importante é chegar ao plantio com a máquina preparada”, orienta Luche.
Ferramentas de agricultura de precisão e automação também podem aumentar a uniformidade do plantio, reduzir erros e melhorar o aproveitamento dos insumos. Entretanto, os investimentos devem ser compatíveis com a capacidade financeira e as necessidades produtivas da propriedade.
Com orçamento detalhado, fluxo de caixa organizado, documentação regular, fontes de financiamento comparadas e máquinas revisadas, o produtor amplia as condições de utilizar o crédito rural com eficiência e reduz o risco de enfrentar falta de recursos ou problemas operacionais durante a implantação da safra.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 15/09/2026
- Mercado Financeiro
Renegociação bancária pode multiplicar dívida rural em até seis vezes e ameaçar acesso ao Plano Safra
 15/09/2026
- Fruticultura e Horticultura
Preço da manga cai no Semiárido com avanço da oferta de palmer e tommy
 15/09/2026
- Crédito Rural