
Renegociação bancária pode multiplicar dívida rural em até seis vezes e ameaçar acesso ao Plano Safra
Acordos feitos diretamente com bancos podem elevar juros, exigir novas garantias e reduzir o limite de crédito; especialista orienta produtores sobre como solicitar a prorrogação legal antes do vencimento
Publicado em: 15/09/2026 às 16:00hs
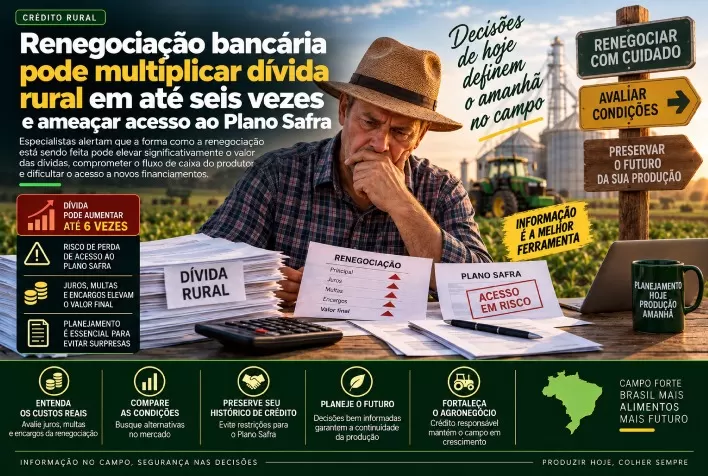
Renegociações bancárias realizadas sem planejamento e orientação especializada podem aumentar significativamente o endividamento rural, comprometer o fluxo de caixa da propriedade e dificultar o acesso aos recursos do Plano Safra. Em Goiás, dois produtores viram dívidas originalmente inferiores ou próximas de R$ 1 milhão avançarem para R$ 5 milhões e R$ 6 milhões após sucessivas repactuações com instituições financeiras.
Um dos casos envolve um pecuarista de Caiapônia, cuja dívida inicial de R$ 1 milhão chegou a R$ 5 milhões. Em Paraúna, um agricultor que sofreu perdas severas na lavoura procurou o banco para preservar a atividade, mas a incidência de novos encargos, juros elevados e alterações contratuais fez o passivo, inicialmente inferior a R$ 1 milhão, alcançar R$ 6 milhões.
Atendidos pelo escritório Alves & Santos Sociedade de Advogados, os produtores exemplificam os riscos de acordos informais ou renegociações realizadas sem uma avaliação técnica, econômica e jurídica da propriedade rural.
O tema ganhou maior relevância após a publicação da Medida Provisória nº 1.376, em 15 de julho de 2026. A medida autorizou a criação de linhas especiais para liquidação ou amortização de dívidas rurais de produtores prejudicados por eventos climáticos e pela queda dos preços agropecuários.
Apesar das alternativas abertas pela MP, especialistas alertam que renegociar uma operação diretamente com o banco não é o mesmo que solicitar a prorrogação legal do crédito rural.
Renegociação comum pode elevar juros e restringir crédito
Segundo Pedro Henrique Oliveira Santos, especialista em Direito do Agronegócio e sócio do escritório Alves & Santos, a renegociação bancária convencional geralmente altera as condições originais do financiamento.
Além da possibilidade de aumento dos juros, o novo acordo pode envolver pagamento de entrada, apresentação de garantias adicionais e redução da margem disponível para futuras operações de crédito.
“A renegociação direta com o banco sempre vai encarecer a dívida. As instituições aproveitam o momento de vulnerabilidade para elevar as taxas de juros, exigir pagamentos de entrada ou novas garantias. Além disso, mesmo que o nome do produtor não seja incluído no Serasa, o mercado financeiro entende que ele perdeu sua capacidade de pagamento, o que compromete e reduz drasticamente seu limite de crédito”, afirma o advogado.
De acordo com o especialista, caso os produtores de Caiapônia e Paraúna tivessem solicitado formalmente a prorrogação antes do vencimento das operações, os débitos poderiam ter permanecido abaixo da metade dos valores atuais.
Prorrogação do crédito rural preserva condições do contrato
A prorrogação do crédito rural pode ser solicitada por produtores que enfrentam dificuldades de pagamento provocadas por frustração de safra, eventos climáticos ou problemas de comercialização. O objetivo é reorganizar o cronograma de quitação conforme a capacidade financeira da propriedade.
Pedro Henrique explica que, quando os requisitos legais são atendidos, a prorrogação permite conservar as taxas de juros previstas originalmente no contrato, sem a cobrança de entrada ou a exigência automática de novas garantias.
Na avaliação do advogado, esse mecanismo também pode ajudar a preservar a capacidade de crédito do produtor e manter o acesso às linhas destinadas ao financiamento da atividade agropecuária.
“Para não perder a oportunidade de acessar os recursos do Plano Safra, seja por meio do Pronaf, do Pronamp ou das linhas destinadas aos grandes produtores, o critério fundamental é estar com o nome limpo e a capacidade de crédito preservada. Quem deixa a dívida vencer ou faz renegociações que comprometem a margem bancária fica automaticamente impedido de contratar novos financiamentos”, ressalta.
Pedido deve ser apresentado antes do vencimento
A orientação é que o produtor rural procure organizar o pedido de prorrogação antes da data de vencimento do financiamento. A iniciativa antecipada aumenta a capacidade de demonstrar as dificuldades enfrentadas e evita que a operação entre em inadimplência.
O procedimento indicado pelo especialista começa com o protocolo de um requerimento administrativo junto à instituição financeira. O documento deve ser acompanhado por um laudo técnico elaborado e assinado por profissional habilitado, com a comprovação das perdas registradas na atividade.
As perdas podem decorrer de fenômenos climáticos, como estiagens, excesso de chuvas ou eventos associados ao El Niño, assim como de fatores mercadológicos que tenham reduzido a receita esperada pelo produtor.
Também devem ser apresentados um laudo de viabilidade econômica da propriedade e documentos capazes de comprovar que os recursos financiados foram efetivamente aplicados na finalidade prevista no contrato.
Documentação necessária para pedir a prorrogação
Para fundamentar o pedido administrativo, o produtor deve reunir:
- Requerimento formal protocolado na instituição financeira;
- laudo técnico assinado por profissional habilitado;
- comprovação das perdas climáticas ou mercadológicas;
- laudo de viabilidade econômica da propriedade;
- documentos que comprovem a aplicação correta do crédito rural;
- demonstrativos do fluxo de caixa e da capacidade futura de pagamento.
A documentação deve apresentar a situação econômica da atividade com clareza e demonstrar que a dificuldade financeira decorre de fatores que afetaram a produção ou a comercialização.
MP nº 1.376 não atende automaticamente todas as dívidas rurais
Embora tenha ampliado as possibilidades de regularização, a Medida Provisória nº 1.376 não representa uma solução automática para todo o endividamento rural. O acesso às condições previstas depende do enquadramento do produtor e da comprovação das perdas exigidas.
Pela regra geral mencionada pelo especialista, o produtor precisa demonstrar perdas iguais ou superiores a 30% em pelo menos duas safras entre 2019 e 2025.
Nas condições excepcionais destinadas aos grandes produtores, o limite da operação pode chegar a R$ 8 milhões por CPF. Nesse caso, é necessário comprovar perdas mínimas de 40% em três ou mais safras, causadas por eventos climáticos extremos.
Produtores com passivos superiores ao limite estabelecido ou que não consigam apresentar a documentação necessária podem ficar fora das condições previstas pela medida.
Atraso pode comprometer a continuidade da produção
Esperar o vencimento da operação para procurar uma solução aumenta o risco de inadimplência, cobrança de encargos adicionais e restrição do acesso a novos financiamentos. Por isso, a recomendação é analisar cada contrato com antecedência e formalizar o pedido enquanto a dívida ainda estiver em situação regular.
“O produtor não pode ficar passivo esperando novas medidas do governo enquanto o contrato se aproxima do vencimento. Se a dívida vencer sem o pedido formal de prorrogação, ele perde o direito preventivo, entra em inadimplência e restringe o próprio nome. É importante lembrar que a legislação e o Poder Judiciário já oferecem mecanismos para proteger a atividade rural hoje”, conclui Pedro Henrique.
Diante de perdas produtivas ou dificuldades de comercialização, a organização documental e a iniciativa antes do vencimento tornam-se decisivas. Além de evitar o crescimento descontrolado da dívida rural, a prorrogação corretamente fundamentada pode preservar o fluxo de caixa da propriedade e as condições necessárias para financiar os próximos ciclos agrícolas.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 15/09/2026
- Crédito Rural
Plano Safra 2026/27 exige planejamento para evitar falta de crédito durante o plantio
 15/09/2026
- Fruticultura e Horticultura
Preço da manga cai no Semiárido com avanço da oferta de palmer e tommy
 15/09/2026
- Crédito Rural