Alienação fiduciária de imóvel rural exige cautela e pode ameaçar patrimônio familiar, alerta advogado
Garantia permite procedimento extrajudicial em caso de inadimplência; aplicação da proteção à pequena propriedade rural é alvo de divergências, segundo especialista
Publicado em: 10/11/2026 às 10:35hs
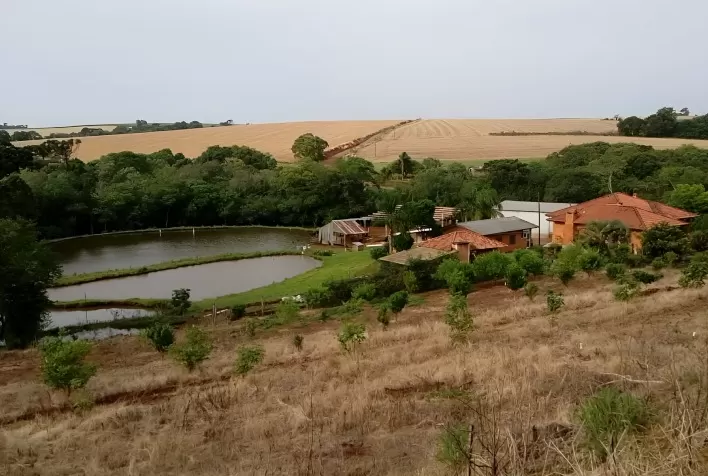
A escolha da garantia em um financiamento rural pode ter consequências sobre a preservação do patrimônio da família. Em um cenário de endividamento e dificuldades para pagar obrigações, a alienação fiduciária de imóveis rurais exige atenção antes da assinatura do contrato, alerta Roberto Bastos Ghigino, advogado da HBS Advogados.
Segundo o especialista, essa modalidade permite ao credor iniciar um procedimento extrajudicial para consolidar a propriedade do imóvel e encaminhá-lo a leilão em caso de inadimplência. A situação merece cuidado especial quando envolve uma pequena propriedade rural trabalhada pela família, cuja proteção nessa modalidade de garantia tem sido discutida nos tribunais.
Como funciona a alienação fiduciária de imóvel rural
Na alienação fiduciária, o produtor transfere ao credor a propriedade resolúvel do imóvel como garantia da dívida. Com a quitação, a propriedade volta a ser plenamente do devedor.
Se houver inadimplência, o banco ou a cooperativa pode recorrer ao procedimento extrajudicial previsto para a garantia, sem necessidade de ingressar previamente com uma ação judicial.
Essa característica diferencia a modalidade de outras garantias utilizadas no crédito rural, como aval, penhor e hipoteca, e precisa ser compreendida pelo produtor durante a negociação.
Proteção da pequena propriedade gera discussão nos tribunais
Ghigino explica que a pequena propriedade rural trabalhada pela família possui proteção contra a penhora com fundamento na Constituição Federal e no Código de Processo Civil. Segundo ele, essa proteção é reconhecida inclusive em situações nas quais o imóvel foi oferecido em hipoteca.
Na alienação fiduciária, porém, o advogado aponta divergências sobre a aplicação dessa garantia constitucional.
Conforme sua avaliação, há decisões que preservam a proteção e outras que a afastam quando o produtor oferece voluntariamente o imóvel nessa modalidade. Entre os argumentos utilizados para afastá-la estão a concordância com a garantia e a distinção entre a penhora e a consolidação de uma propriedade previamente transferida ao credor.
Para o especialista, essas diferenças de interpretação reforçam a necessidade de avaliar os riscos do contrato, sem presumir que a proteção da pequena propriedade será aplicada automaticamente.
Negociação deve considerar alternativas de garantia
A recomendação de Ghigino é que os produtores procurem negociar outras modalidades de garantia e evitem, sempre que possível, vincular o imóvel rural à operação por alienação fiduciária.
A análise do financiamento, segundo o advogado, deve abranger tanto as condições de pagamento quanto as consequências de um eventual descumprimento. O objetivo é compreender a exposição do patrimônio antes de assumir a obrigação.
Dificuldade de pagamento exige atenção antecipada
Para quem já contratou uma operação com alienação fiduciária, Ghigino orienta buscar assessoria jurídica especializada assim que surgirem dificuldades para cumprir os pagamentos, preferencialmente antes do recebimento de uma notificação do Cartório de Registro de Imóveis.
Na avaliação do advogado, a atuação preventiva amplia as possibilidades de examinar medidas de defesa e negociar a dívida. Essa antecipação pode contribuir para preservar o patrimônio e a continuidade da atividade que sustenta a família rural.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 10/11/2026
- Algodão