
Reforma tributária no agro exige revisão de preços, custos e contratos para proteger margens em 2026
Mudanças na tributação sobre consumo exigem que produtores rurais e empresas revisem créditos tributários, custos de produção e condições comerciais para evitar perdas de rentabilidade na safra 2026/27.
Publicado em: 23/10/2026 às 14:00hs
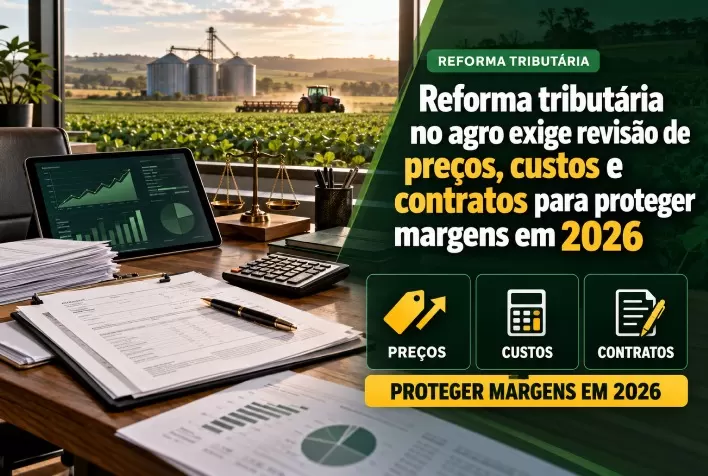
A reforma tributária exige mudanças no planejamento financeiro e comercial do agronegócio brasileiro. Com a implementação do novo sistema de tributação sobre o consumo, produtores rurais, cooperativas, fornecedores de insumos e agroindústrias precisam revisar a formação de preços, o aproveitamento de créditos tributários e as condições dos contratos para preservar as margens de lucro.
O desafio vai além de calcular os impostos incidentes sobre as vendas. É necessário identificar quais tributos poderão ser recuperados nas compras, quais despesas continuarão incorporadas ao custo da operação e como os prazos de utilização dos créditos afetarão o fluxo de caixa.
A preocupação ganha relevância em um cenário de pressão sobre a rentabilidade do campo. A Confederação da Agricultura e Pecuária do Brasil (CNA) estima uma queda de 4% no Valor Bruto da Produção Agropecuária (VBP) em 2026, indicador que representa a receita bruta gerada pelos estabelecimentos rurais.
Para Altair Heitor, diretor financeiro (CFO) da Palin & Martins, consultoria especializada em gestão tributária para o agronegócio, a adaptação ao novo sistema precisa chegar às decisões comerciais e à definição dos preços praticados no mercado.
“A reforma tributária exige olhar além da alíquota da nota fiscal, é necessário identificar o imposto devido na venda, os créditos permitidos nas compras e a parcela que continuará como despesa. Sem essa comparação, o preço pode parecer adequado e entregar uma margem inferior à prevista”, explica.
Reforma tributária muda a formação de preços no agronegócio
A formação de preços no agronegócio depende de uma combinação de fatores, como custos de produção, fertilizantes, defensivos, sementes, frete, armazenagem, serviços e carga tributária.
Com a reforma tributária, essa análise precisa considerar também as regras de apuração dos novos tributos e as condições para aproveitamento dos créditos fiscais ao longo da cadeia produtiva.
Os créditos tributários permitem, conforme os requisitos legais, compensar valores relacionados aos impostos incidentes nas aquisições com os tributos devidos na apuração. Dessa forma, o valor efetivamente suportado pela empresa pode ser diferente do desembolso realizado na compra de um insumo.
O problema aparece quando a formação do preço considera um crédito que não poderá ser utilizado ou deixa de contabilizar uma recuperação tributária legalmente permitida.
No primeiro caso, a empresa pode subestimar seus custos e comprometer a rentabilidade. No segundo, pode elevar desnecessariamente o preço de venda e perder competitividade diante de concorrentes que calculam corretamente os efeitos tributários.
Por isso, a recomendação é revisar a margem de contribuição de cada produto, operação e contrato antes de estabelecer novas condições comerciais.
CBS e IBS exigem análise tributária por produto
O novo modelo de tributação sobre o consumo prevê dois tributos principais: a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o Imposto sobre Bens e Serviços (IBS), administrado conjuntamente por estados e municípios.
Os efeitos sobre o agronegócio dependerão do enquadramento das operações, das regras aplicáveis a cada mercadoria ou serviço e das condições para apropriação e utilização dos créditos tributários.
O Decreto nº 12.955, publicado em abril de 2026, regulamentou a CBS e detalhou a redução de 60% nas alíquotas para os insumos agropecuários contemplados pela legislação. A aplicação do tratamento favorecido depende da classificação do produto e, nos casos previstos, do registro no Ministério da Agricultura e Pecuária (Mapa).
É importante destacar que a redução de 60% nas alíquotas não representa, necessariamente, uma diminuição de 60% no preço final dos insumos. O impacto econômico depende da tributação aplicável, da composição dos custos e dos créditos envolvidos na operação.
Na prática, produtores e empresas precisam simular os efeitos da reforma sobre fertilizantes, defensivos, sementes, combustíveis, transporte, armazenagem e serviços contratados.
A análise deve separar os tributos recuperáveis daqueles que permanecem como despesa, além de considerar os reflexos sobre os preços de venda e a margem efetivamente obtida.
“Aplicar um ajuste único à tabela comercial pode distorcer a conta. Ignorar um crédito permitido pode prejudicar a competitividade; considerar um valor que não será recuperado pode comprometer a margem. A empresa precisa saber quanto sobra depois de produzir, entregar e cumprir as obrigações tributárias”, afirma Heitor.
Custos dos fertilizantes aumentam a pressão sobre a safra 2026/27
A revisão tributária ocorre em um momento de atenção aos custos de produção da safra 2026/27. Os fertilizantes continuam sendo um componente importante do planejamento financeiro dos produtores, especialmente diante das oscilações cambiais e das incertezas no mercado internacional.
Em análise publicada em maio de 2026, a CNA apontou piora na relação de troca, indicador que mede a quantidade de sacas de soja ou milho necessária para adquirir determinado volume de insumos.
Entre os fatores associados à pressão estão o câmbio, as incertezas geopolíticas e os custos logísticos.
Nesse cenário, uma formação de preços que não considere corretamente os efeitos tributários pode ampliar as perdas de rentabilidade. O produtor precisa avaliar não apenas o valor pago pelos insumos, mas também o custo efetivo após os créditos legalmente aproveitáveis e o prazo necessário para utilizá-los.
A mesma lógica vale para empresas que comercializam insumos, prestam serviços ao campo ou compram a produção agrícola para processamento industrial.
Regime tributário do produtor rural pode influenciar negociações
O enquadramento tributário do produtor rural também merece atenção na preparação para o novo sistema.
A legislação prevê a possibilidade de determinados produtores optarem voluntariamente pelo regime regular da CBS, no qual a apuração segue regras específicas para débitos e créditos. A decisão precisa observar os requisitos legais e as condições aplicáveis a cada contribuinte.
O regulamento também estabelece regras para a opção e sua eventual renúncia, com efeitos a partir do primeiro dia do ano seguinte, desde que atendidas as exigências previstas. Essa possibilidade não se aplica indistintamente a todos os produtores rurais.
Outro mecanismo relevante é o crédito presumido, previsto para determinadas aquisições realizadas por contribuintes do regime regular junto a produtores rurais que não sejam contribuintes dos novos tributos, conforme as condições estabelecidas na legislação.
Essas regras podem influenciar a negociação entre produtores, cooperativas, cerealistas, distribuidores de insumos e agroindústrias.
Por isso, a escolha do regime não deve considerar apenas a facilidade administrativa. É necessário avaliar o efeito econômico da tributação nas compras, nas vendas e nas relações comerciais com os diferentes participantes da cadeia produtiva.
“O produtor precisa considerar o que compra, para quem vende e como os créditos afetam essas relações. A alternativa mais simples administrativamente pode não gerar o melhor resultado econômico. A decisão deve partir dos dados do negócio, porque uma recomendação genérica não atende às diferenças entre propriedades e cadeias produtivas”, ressalta Altair.
Contratos de venda futura precisam ser revisados
Os efeitos da reforma tributária também alcançam os contratos de comercialização de produtos agrícolas, principalmente aqueles firmados com entrega futura e preços definidos antecipadamente.
Quando uma operação é contratada sem considerar adequadamente os efeitos tributários, eventuais custos adicionais podem reduzir a margem inicialmente projetada. Se o contrato não permitir ajustes ou se não houver possibilidade de renegociação, a empresa poderá ter dificuldade para repassar essa diferença ao comprador.
A revisão contratual deve avaliar as responsabilidades tributárias das partes, as condições de reajuste, os prazos de entrega e pagamento e os mecanismos previstos para mudanças na legislação ou nos custos da operação.
A simulação de diferentes cenários antes da assinatura permite identificar riscos e avaliar se o preço negociado é suficiente para cobrir as despesas e assegurar a rentabilidade esperada.
Essa análise é especialmente importante para operações de maior volume, contratos de longo prazo e negócios que envolvem diferentes etapas de beneficiamento, transporte e comercialização.
Créditos tributários também afetam o fluxo de caixa
Além da rentabilidade, o planejamento tributário precisa considerar o fluxo de caixa. Um crédito fiscal que pode ser utilizado legalmente não significa, necessariamente, disponibilidade imediata de dinheiro.
O intervalo entre o pagamento dos insumos, a apropriação dos créditos e sua efetiva utilização pode aumentar a necessidade de capital de giro, recurso utilizado para financiar as despesas correntes da propriedade ou da empresa.
Para o produtor rural, isso significa que a análise precisa considerar o calendário de compra de insumos, o custeio da lavoura, o período de colheita e o recebimento pela venda da produção.
Para as empresas do setor, o mesmo raciocínio deve integrar as áreas tributária, financeira e comercial, evitando que as projeções de preço e margem sejam calculadas com premissas diferentes.
“Um crédito permitido não significa dinheiro imediatamente disponível, é preciso avaliar quando poderá ser utilizado e como a produção será financiada até lá. O tributário, o financeiro e o comercial devem trabalhar com a mesma projeção antes da assinatura, porque corrigir a conta depois não garante que será possível corrigir o preço”, conclui Heitor.
Planejamento tributário será estratégico para a competitividade do agro
A adaptação à reforma tributária exige que o agronegócio trate a formação de preços como uma decisão integrada entre custos, tributação, contratos e capital de giro.
Para a safra 2026/27, revisar as planilhas de custos, simular o aproveitamento de créditos e avaliar o enquadramento tributário de cada operação são medidas que podem ajudar a reduzir riscos e preservar a rentabilidade.
A estratégia mais eficiente dependerá das características de cada propriedade, empresa e cadeia produtiva. Em um mercado marcado por custos variáveis e margens pressionadas, decisões comerciais baseadas em cálculos tributários consistentes podem fazer a diferença entre manter a competitividade e comprometer o resultado financeiro.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 23/10/2026
- Milho e Sorgo
Plantio de milho verão 2026/27 atinge 30% da área prevista em Goiatuba (GO)
 23/10/2026
- Arroz
Plantio do arroz chega a 49,1% no RS, mas umidade e frio preocupam na safra 2026/27
 23/10/2026
- Milho e Sorgo