
El Niño no Sul: revisão de crédito e seguro rural pode reduzir impactos de perdas na safra
Advogado destaca lições das crises climáticas no Rio Grande do Sul e orienta produtores de RS, SC e PR a avaliar contratos, cobertura e fluxo de caixa antes de eventuais prejuízos
Publicado em: 12/11/2026 às 10:35hs
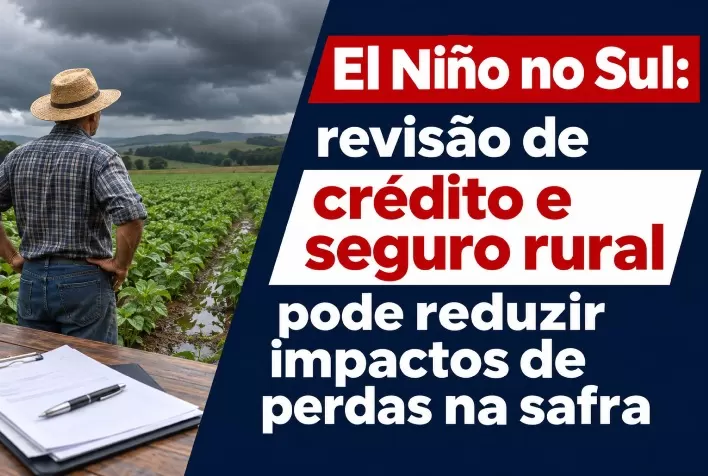
A perspectiva de intensificação do El Niño amplia a preocupação com chuvas fortes, temporais e perdas agrícolas no Sul do Brasil. Para o advogado empresarial e gestor agrícola Maurício Gewehr, as experiências recentes do Rio Grande do Sul mostram que a preparação para eventos extremos precisa incluir, além do manejo das lavouras, a organização financeira e a revisão dos contratos.
O alerta se estende aos produtores do Paraná, de Santa Catarina e do Rio Grande do Sul. Segundo o especialista, conhecer os vencimentos das dívidas, as condições de financiamento e os limites do seguro rural ajuda a dimensionar a exposição da propriedade antes de uma possível quebra de safra.
Perda de produção não elimina compromissos financeiros
Os efeitos de um evento climático podem continuar mesmo após o encerramento da colheita. A redução da produção compromete a receita, enquanto permanecem obrigações com bancos, fornecedores e outros credores.
Gewehr, mestre em Direito da Empresa e dos Negócios, avalia que o produtor não deve estruturar sua capacidade de recuperação apenas na expectativa de medidas emergenciais, renegociações ou indenizações.
A recomendação é identificar antecipadamente os compromissos financeiros e verificar como uma eventual perda afetaria o pagamento das dívidas e os recursos necessários para o próximo ciclo.
Seguro rural precisa ser avaliado junto com o financiamento
A contratação de uma apólice não dispensa a análise das condições de cobertura. Segundo o advogado, o produtor precisa compreender quais riscos estão segurados, quem receberá a indenização e quanto poderá restar para retomar a atividade.
Gewehr chama atenção para operações em que o seguro está vinculado ao financiamento e prevê prioridade de recebimento ao credor. Nesses casos, a indenização pode ser destinada ao pagamento da dívida sem necessariamente assegurar recursos para implantar uma nova safra.
Por isso, a avaliação deve considerar o conjunto da operação, incluindo as condições da apólice, as obrigações do contrato de crédito e a necessidade de capital para dar continuidade à produção.
Documentação e fluxo de caixa exigem atenção antecipada
Para produtores expostos a riscos climáticos, o especialista recomenda organizar os documentos da atividade, revisar as apólices e acompanhar o fluxo de caixa.
Esse levantamento permite identificar possíveis dificuldades antes dos vencimentos e avaliar alternativas de negociação. Também ajuda a reunir informações necessárias para comunicar perdas e apresentar pedidos às instituições envolvidas.
Na avaliação de Gewehr, esperar que a redução de receita se transforme em inadimplência pode limitar a capacidade de negociação.
Prorrogação de crédito depende das condições de cada operação
O advogado ressalta que eventuais pedidos de prorrogação de crédito rural dependem do enquadramento nas normas aplicáveis e da comprovação das dificuldades enfrentadas pelo produtor.
A orientação é buscar a avaliação da operação e apresentar as solicitações antes dos respectivos vencimentos, evitando presumir que a ocorrência de um evento climático, isoladamente, resultará em renegociação automática.
Para Gewehr, a principal lição das crises enfrentadas no Rio Grande do Sul é antecipar decisões. Embora o produtor não controle o clima, a preparação contratual e financeira pode ajudar a reduzir os impactos das perdas e preservar a capacidade de recuperação da propriedade.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 12/11/2026
- Clima
El Niño: 91% dos brasileiros temem alta no preço dos alimentos, aponta Nexus
 12/11/2026
- Algodão
BNDES aprova R$ 356,5 milhões para proteína de algodão e expansão do biodiesel em MT
 12/11/2026
- Avicultura