
Imposto Seletivo prevê alíquotas de 8% e 16% para vinhos em 2027
Medida provisória diferencia categorias de bebidas alcoólicas e ainda será analisada pelo Congresso; cobrança não substitui CBS e IBS
Publicado em: 09/11/2026 às 10:45hs
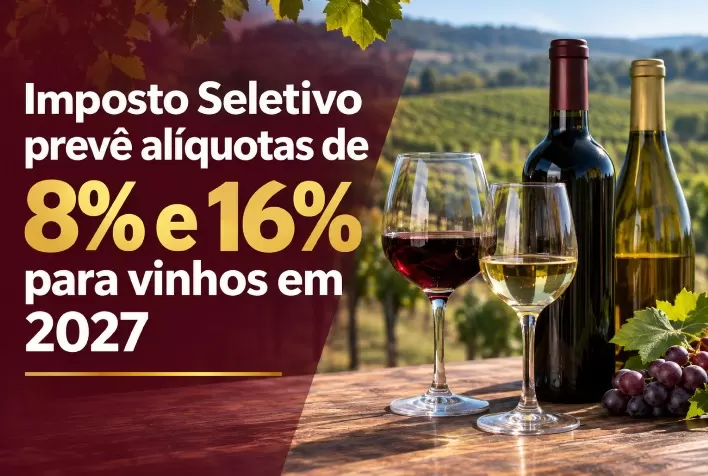
Os vinhos poderão ser tributados com alíquotas de 8% ou 16% pelo Imposto Seletivo em 2027, conforme a categoria do produto. Os percentuais constam da Medida Provisória nº 1.399/2026, publicada pelo governo federal em 4 de novembro, que estabelece regras para o primeiro ano de implementação do tributo.
A proposta prevê alíquota de 8% para vinhos da categoria geral. Para produtos específicos, como os vinhos do Porto, da Madeira e de Xerez, o percentual indicado é de 16%. O texto ainda passará pela análise do Congresso Nacional, onde poderá ser alterado.
Tributação diferencia categorias de bebidas alcoólicas
A sistemática proposta considera a classificação das bebidas e o teor alcoólico. Além dos percentuais previstos para os vinhos, a medida estabelece alíquotas de 4,2% para cervejas, 12% para vermutes e de até 24% para determinadas bebidas destiladas.
Para bebidas açucaradas, como refrigerantes, o percentual previsto é de 2,6%.
Essas alíquotas correspondem ao Imposto Seletivo e não representam, isoladamente, a carga tributária total dos produtos.
Imposto Seletivo será cobrado uma única vez na cadeia
Conhecido popularmente como “imposto do pecado”, o Imposto Seletivo foi criado pela Emenda Constitucional nº 132/2023 e regulamentado pela Lei Complementar nº 214/2025.
O tributo federal alcança determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. Sua incidência poderá ocorrer sobre produção, extração, comercialização ou importação, conforme as regras aplicáveis a cada categoria.
A cobrança será realizada uma única vez na cadeia econômica, sem aproveitamento de créditos do próprio Imposto Seletivo. O imposto também não substitui a Contribuição sobre Bens e Serviços (CBS) nem o Imposto sobre Bens e Serviços (IBS), integrantes do novo modelo de tributação do consumo.
Governo aponta preservação da tributação em 2027
Segundo o governo federal, as alíquotas previstas para 2027 foram calculadas a partir dos percentuais atuais do Imposto sobre Produtos Industrializados (IPI), com aplicação de fatores específicos de conversão.
O objetivo informado é preservar o nível de tributação durante o primeiro ano de implementação do Imposto Seletivo.
A medida também prevê que o Poder Executivo encaminhe ao Congresso, até 31 de maio de 2027, um projeto de lei com as alíquotas propostas para 2028.
Outros produtos terão regras específicas
Além de bebidas alcoólicas e açucaradas, a legislação abrange produtos fumígenos, veículos, embarcações, aeronaves, determinados bens minerais e concursos de prognósticos, como loterias.
Para cigarros, a MP prevê alíquota de 66,7% sobre a base de cálculo definida na legislação, acrescida de uma parcela fixa de R$ 3,50 por maço.
No caso de veículos, aeronaves e embarcações, a tributação considera fatores como sustentabilidade, eficiência energética e características dos produtos. Segundo o texto apresentado, caminhões com peso bruto total igual ou superior a 3.500 quilos, exceto picapes, ficam excluídos da incidência prevista.
Para os bens minerais extraídos, a medida estabelece alíquota zero até 31 de dezembro de 2027.
Congresso poderá modificar alíquotas para vinhos
A publicação da medida provisória não encerra a definição das regras. Durante a tramitação, deputados e senadores poderão aprovar, modificar ou rejeitar o texto.
Para a cadeia vitivinícola, o principal ponto de acompanhamento será o enquadramento das categorias de vinho e a manutenção dos percentuais propostos. A definição para 2027 dependerá da tramitação da MP e das disposições aplicáveis à implementação do tributo.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 09/11/2026
- Análise de Mercado
Alimentos caem 1,2% no mercado global, mas açúcar sobe 6,6% com chuvas no Brasil
 09/11/2026
- Logística e Transporte
Exportações do agro somam US$ 15,17 bilhões em setembro; São Paulo recua 14,6%
 09/11/2026
- Avicultura