Renegociação de dívidas rurais: nova regra amplia alcance, mas produtor precisa comprovar perdas e formalizar pedido
Resolução CMN nº 5.340/2026 permite novas operações para composição de determinadas dívidas, com contratação até 12 de novembro e exigência de enquadramento e documentação
Publicado em: 25/09/2026 às 10:00hs
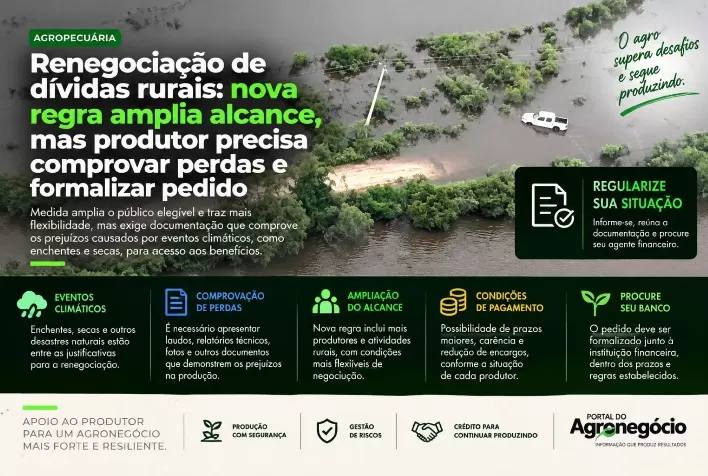
O Conselho Monetário Nacional (CMN) ampliou as possibilidades de composição de dívidas de produtores rurais e cooperativas por meio da Resolução CMN nº 5.340/2026, publicada em setembro. A norma complementa a Resolução nº 5.330/2026 e permite que determinadas operações que ficaram fora da regulamentação anterior possam ser incluídas em novas linhas de crédito rural para liquidação ou amortização de dívidas.
A medida, porém, não representa uma renegociação automática. O acesso depende do enquadramento da operação, das condições estabelecidas na regulamentação, da análise da instituição financeira e, em determinados casos, da comprovação das perdas enfrentadas pelo produtor.
Quais dívidas podem ser alcançadas pela nova regra?
A Resolução CMN nº 5.340 autoriza as instituições financeiras, por decisão própria, a criar linhas destinadas à composição de determinadas dívidas rurais.
Entre as situações contempladas estão operações que haviam sido prorrogadas segundo a Resolução nº 5.330, mas posteriormente entraram em inadimplência por não ter sido formalizada a composição dentro do prazo previsto.
Também podem ser alcançadas determinadas operações que foram renegociadas ou prorrogadas até 31 de maio de 2026, tiveram vencimento entre 15 de agosto e a publicação da nova resolução e entraram em situação de inadimplência nesse intervalo.
A norma também trata de operações de custeio, comercialização e industrialização que não foram abrangidas pela regra anterior ou para as quais os recursos controlados destinados à composição se esgotaram.
Comprovação de perdas é ponto central
Para determinadas operações enquadradas no artigo 2º da resolução, o produtor precisa demonstrar perdas ocorridas em pelo menos duas safras entre 2019 e 2025, observados os critérios previstos na regulamentação.
Entre os fatores considerados estão eventos climáticos adversos, como seca, estiagem, enchentes, granizo e geadas, além da redução dos preços de comercialização dos produtos financiados.
A documentação precisa demonstrar a relação entre as perdas e as operações que serão objeto da composição. A regulamentação prevê a utilização de laudo técnico, e a instituição financeira poderá solicitar um segundo laudo caso existam indícios de irregularidade no documento apresentado.
Prazo pode chegar a oito anos
Nas operações abrangidas pelo artigo 2º, a nova linha poderá ter prazo de reembolso de até oito anos, com pagamento de juros durante o período de carência.
A primeira parcela de amortização do principal está prevista para ocorrer dois anos após a contratação.
As taxas de juros serão definidas por livre negociação entre o produtor e a instituição financeira, conforme as condições estabelecidas para a operação. A contratação deverá ser realizada até 12 de novembro de 2026.
Renegociação depende da instituição financeira
Um dos pontos de atenção para o produtor é que a resolução autoriza as instituições financeiras a criar as linhas, mas não estabelece uma concessão automática de crédito.
A própria norma determina que a contratação estará sujeita às políticas internas da instituição financeira, que deverá avaliar a operação como uma nova operação para fins de classificação de risco. Também há previsão de revisão das garantias, que podem ser reduzidas quando houver excesso ou ampliadas quando forem insuficientes para cobrir a nova operação.
Na avaliação do advogado Roberto Bastos Ghigino, da HBS Advogados, o produtor deve iniciar o processo com antecedência, identificando quais contratos podem ser enquadrados e reunindo a documentação necessária.
O que o produtor deve fazer agora?
O primeiro passo é realizar um levantamento detalhado das operações de crédito rural existentes e verificar quais delas podem estar relacionadas às regras da Medida Provisória nº 1.376/2026 e das Resoluções CMN nº 5.330 e nº 5.340.
A orientação do especialista inclui:
- verificar individualmente os contratos de crédito rural;
- identificar operações que podem se enquadrar nas novas regras;
- avaliar eventuais CPRs financeiras relacionadas à situação de endividamento;
- reunir documentos que comprovem as perdas;
- providenciar os laudos técnicos exigidos;
- formalizar o pedido junto à instituição financeira;
- protocolar a documentação dentro do prazo;
- guardar o comprovante de recebimento do requerimento.
Esse cuidado é importante porque a resolução estabelece datas, condições e critérios específicos para cada tipo de operação.
E se a dívida não estiver enquadrada?
Nem todos os contratos estarão necessariamente abrangidos pela Resolução nº 5.340/2026.
Para operações que não se enquadrem nas medidas especiais, a análise pode envolver outras possibilidades previstas nas normas de crédito rural, incluindo eventual prorrogação conforme o Manual de Crédito Rural (MCR), dependendo das características do contrato e das circunstâncias do caso.
Também pode ser necessária uma avaliação individualizada dos contratos, considerando juros, encargos, garantias, histórico de renegociações e as razões que levaram à dificuldade de pagamento.
Segundo Ghigino, o fato de uma operação não estar contemplada pelas resoluções não significa, por si só, ausência de alternativas. A solução dependerá da análise do contrato e das regras aplicáveis a cada situação.
Produtor deve evitar deixar o pedido para a última hora
Com prazo de contratação até 12 de novembro de 2026 para as linhas previstas na resolução, a organização antecipada da documentação pode ser determinante para que o produtor consiga verificar seu enquadramento e apresentar o pedido à instituição financeira dentro do período estabelecido.
A Resolução CMN nº 5.340/2026 amplia o conjunto de operações que podem ser objeto de composição, mas mantém critérios específicos para acesso às novas linhas. Por isso, antes de assumir que determinada dívida será renegociada, é necessário conferir o tipo de operação, datas, situação contratual, comprovação das perdas e demais requisitos aplicáveis.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 25/09/2026
- Biológicos e Bioinsumos
Mercado de bioinsumos deve crescer até 7% em valor e 10% em volume em 2026, projeta ANPII Bio
 25/09/2026
- Maquinas e Implementos