
Rabobank vê queda quase certa na produção de açúcar do Centro-Sul na safra 2026/27
Mesmo com moagem de cana estimada entre 630 milhões e 645 milhões de toneladas, mix mais alcooleiro e produção acumulada menor elevam as dúvidas sobre a oferta brasileira de açúcar
Publicado em: 22/09/2026 às 18:00hs
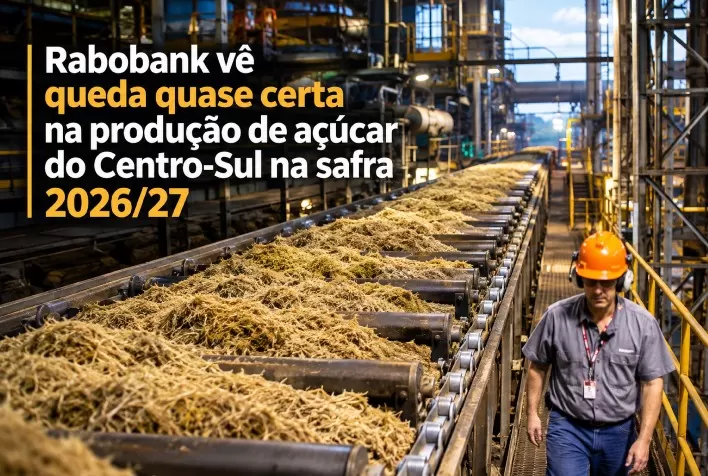
A produção de açúcar do Centro-Sul do Brasil deve ficar abaixo do volume registrado na safra anterior, apesar da expectativa de uma moagem elevada de cana-de-açúcar em 2026/27. A avaliação é do Rabobank, que aponta o mix mais direcionado ao etanol e o desempenho da produção acumulada como fatores determinantes para o cenário.
Na análise assinada pelo estrategista global de açúcar do Rabobank, Andy Duff, e outros especialistas da instituição, o banco considera “quase certo” que a produção de açúcar recue em relação às 40,4 milhões de toneladas registradas em 2025/26.
O ponto central, segundo o Rabobank, passou a ser dimensionar quanto será a redução, diante das mudanças na destinação da cana entre açúcar e etanol.
Produção de açúcar está abaixo da temporada anterior
Até o fim de julho, o Centro-Sul havia produzido 16,9 milhões de toneladas de açúcar, contra 19,2 milhões de toneladas no mesmo período da safra anterior.
Ao mesmo tempo, as projeções para a moagem permanecem entre 630 milhões e 645 milhões de toneladas de cana, cenário favorecido pelas chuvas registradas em maio e junho.
A combinação entre uma moagem potencialmente elevada e uma produção de açúcar menor evidencia a importância do chamado mix açucareiro, que determina a parcela da cana direcionada à fabricação de açúcar em relação ao etanol.
Dados citados pelo Rabobank indicam que o mix ficou em 42,5% entre abril e junho, conforme informações da União da Indústria de Cana-de-Açúcar e Bioenergia (Unica). Até o fim de julho, dados do Ministério da Agricultura apontavam avanço para aproximadamente 44% entre abril e julho.
Mix de açúcar precisaria subir fortemente para igualar 2025/26
O Rabobank estima que, mesmo considerando uma moagem de 640 milhões de toneladas e qualidade da cana semelhante à registrada na temporada passada, seria necessário um aumento expressivo do direcionamento para açúcar.
Para que a produção de 2026/27 alcançasse novamente as 40,4 milhões de toneladas do ciclo anterior, o mix açucareiro teria de chegar a aproximadamente 53% entre agosto e o encerramento da safra.
Esse nível representa uma mudança significativa em relação ao mix observado até o momento.
Por isso, a instituição avalia que a queda na produção de açúcar é praticamente inevitável, ainda que as usinas possam alterar suas decisões de produção ao longo dos próximos meses.
“Dado o mix e a moagem até hoje, é quase certo que a produção de açúcar caia em 2026/27, a questão é por quanto”, aponta a análise do Rabobank.
Alta do açúcar pode alterar estratégia das usinas
O cenário ganhou um novo componente com a recuperação das cotações internacionais do açúcar.
Depois de permanecer durante meses próximo de 14,5 centavos de dólar por libra-peso, o mercado futuro do açúcar bruto apresentou forte valorização em agosto.
O contrato com vencimento em outubro chegou a 17,5 centavos de dólar por libra-peso em 19 de agosto, maior nível do ano até aquele momento. Já os contratos para março e maio de 2027 superaram os 18 centavos de dólar por libra-peso.
Segundo o Rabobank, a valorização representou aproximadamente 20% em dólar em relação à média dos três meses anteriores e cerca de 23% em reais, considerando também o comportamento da moeda brasileira.
A recuperação dos preços pode modificar a arbitragem entre açúcar e etanol e estimular as usinas a direcionarem uma parcela maior da cana para a produção do adoçante.
Ainda assim, o banco considera que, mesmo com eventual aumento do mix açucareiro na reta final da safra, a produção total deverá permanecer abaixo do resultado de 2025/26.
O próprio Rabobank destacou em sua análise trimestral de setembro que os preços do açúcar bruto subiram cerca de 20% em agosto, em meio à mudança das perspectivas para Brasil e Índia e ao aumento da atuação dos fundos.
Índia também influencia recuperação dos preços
Além do Brasil, os fundamentos da produção de açúcar na Índia contribuíram para a recuperação das cotações internacionais.
Com os preços domésticos em alta, o país autorizou a importação de 1 milhão de toneladas de açúcar. Ao mesmo tempo, chuvas de monções abaixo da média aumentaram as preocupações sobre a produção indiana de cana e açúcar na safra 2026/27.
Para o Rabobank, os acontecimentos simultâneos no Brasil e na Índia ajudaram a modificar a percepção dos participantes do mercado e estimularam um reposicionamento dos fundos.
A instituição, entretanto, alerta que a valorização pode encontrar resistência caso produtores aproveitem os níveis atuais de preços para aumentar as vendas.
Isso porque as cotações alcançaram patamares que não eram observados em diversos pontos da curva futura havia mais de um ano.
Clima vira fator decisivo para a oferta brasileira
Com o avanço da safra, o clima passa a ocupar posição ainda mais importante nas projeções para o açúcar brasileiro.
O Rabobank alerta que condições climáticas atípicas podem elevar os riscos de atraso na colheita e reduzir o tempo disponível para retirar toda a cana que permanece no campo.
Uma eventual dificuldade para concluir a moagem poderá provocar novas revisões nas estimativas de produção e, consequentemente, no volume de açúcar brasileiro disponível para exportação.
A instituição também relaciona o movimento recente de preços ao aumento da preocupação dos agentes com os efeitos do El Niño sobre a produção agrícola, em um ambiente de maior atenção aos riscos climáticos.
O Rabobank mantém o El Niño como um dos principais fatores de monitoramento para a temporada agrícola brasileira iniciada em setembro.
Etanol também apresenta sinais de recuperação
Enquanto o açúcar ganhou força no mercado internacional, os preços do etanol também começaram a apresentar sinais de recuperação em agosto.
O Rabobank aponta duas possíveis explicações para esse movimento: a própria valorização do açúcar, que altera a relação econômica entre os dois produtos, e uma possível melhora da demanda por etanol nos postos.
A segunda hipótese ganha relevância após um período prolongado de elevada competitividade do biocombustível em relação à gasolina.
Para as usinas, portanto, a decisão sobre o mix de produção continuará dependendo da combinação entre preços do açúcar, remuneração do etanol, disponibilidade de cana, qualidade da matéria-prima e condições climáticas.
Safra 2026/27 entra em fase de maior incerteza
O cenário traçado pelo Rabobank coloca a safra 2026/27 em uma posição de atenção para o mercado global de açúcar.
De um lado, a moagem de cana no Centro-Sul pode permanecer elevada, favorecida pelas condições climáticas observadas durante parte da temporada. De outro, o menor direcionamento da matéria-prima para açúcar reduziu a produção acumulada em comparação com o ciclo anterior.
A recuperação das cotações pode estimular uma mudança de estratégia das usinas, mas, segundo a avaliação do banco, essa reação dificilmente será suficiente para repetir a produção de 2025/26.
Com Brasil e Índia no centro das atenções, o mercado passa a acompanhar mais de perto três variáveis: o comportamento do mix açucareiro brasileiro, a evolução do clima e a capacidade de conclusão da moagem no Centro-Sul.
O Rabobank segue acompanhando o mercado de açúcar e etanol por meio de sua área de RaboResearch, que tem Andy Duff como responsável global pela estratégia de açúcar.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 22/09/2026
- Bovinos de Corte
Exportações da bovinocultura do Pará crescem 36,4% e superam US$ 1,1 bilhão
 22/09/2026
- Soja
Soja 2026/27: chuvas em setembro devem acelerar plantio no Paraná
 22/09/2026
- Análise de Mercado