
Consórcio agrícola cresce como alternativa para compra planejada de máquinas e imóveis rurais
Modalidade permite programar investimentos no campo sem juros bancários, mas produtor deve avaliar taxas, reajustes, prazo e regras de contemplação antes de contratar
Publicado em: 16/09/2026 às 15:30hs
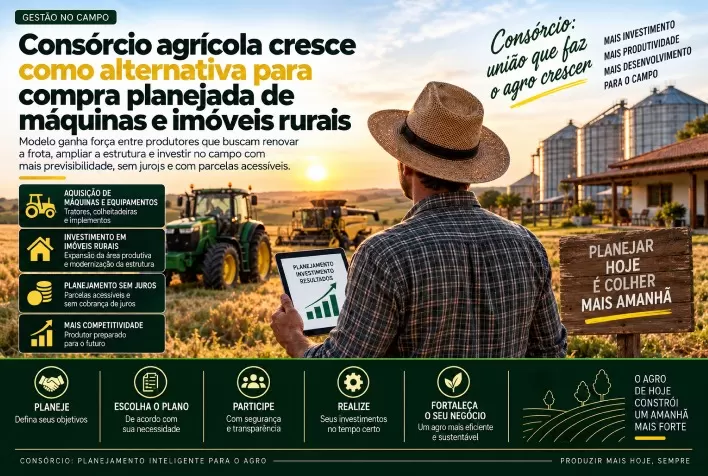
A necessidade de renovar máquinas, ampliar a infraestrutura produtiva e incorporar novas tecnologias tem levado produtores rurais a buscar alternativas de longo prazo para financiar investimentos sem pressionar o caixa da propriedade. Nesse cenário, o consórcio agrícola ganha espaço como instrumento de planejamento para a aquisição de tratores, implementos, imóveis rurais, estruturas e equipamentos.
A modalidade não cobra juros bancários, mas envolve custos como taxa de administração, fundo de reserva, seguros e possíveis reajustes. Além disso, a carta de crédito somente é liberada após a contemplação, que ocorre por sorteio ou oferta de lance.
Por essas características, o consórcio tende a ser mais adequado aos investimentos que podem ser programados, sem necessidade de aquisição imediata.
Máquinas agrícolas representam 51% dos participantes de veículos pesados
Dados da Associação Brasileira de Administradoras de Consórcios (ABAC) mostram a relevância do agronegócio para o setor. Em dezembro de 2025, as máquinas agrícolas correspondiam a 51% dos participantes do segmento de veículos pesados.
A categoria encerrou o período com 467,22 mil consorciados ativos, crescimento de 7,7% em relação a 2024. Ao longo do ano, foram comercializadas 100,94 mil cotas destinadas a máquinas agrícolas.
Os créditos vendidos alcançaram R$ 25,46 bilhões, avanço de 14,2% diante dos R$ 22,30 bilhões registrados no ano anterior.
Planejamento ajuda a preservar o caixa da propriedade
O fluxo financeiro da atividade rural está diretamente condicionado ao calendário produtivo. Compra de insumos, preparo do solo, plantio, tratos culturais e colheita concentram despesas em determinados períodos, enquanto a receita depende do ciclo de comercialização da produção.
Ao definir antecipadamente o valor da carta de crédito e incluir as parcelas no orçamento da propriedade, o produtor pode organizar a compra de ativos de maior valor sem retirar, de uma só vez, recursos destinados ao custeio da atividade.
Para Marcelo Lucindo, fundador e CEO da Evoy Consórcios, a modalidade acompanha a dinâmica de planejamento característica da produção rural.
“O produtor é, por natureza, um planejador. Ele precisa decidir com antecedência quando renovar uma máquina, ampliar uma área, investir em armazenagem ou incorporar tecnologia à operação. O consórcio cria uma rota organizada para esses investimentos, com parcelas previsíveis e sem juros bancários. É uma ferramenta que pode ajudar a preservar o fluxo de caixa e dar mais racionalidade às decisões de longo prazo”, afirma.
Como funciona o consórcio agrícola
No consórcio, os participantes realizam pagamentos mensais para a formação de um fundo comum. As cartas de crédito são liberadas por meio de sorteios ou lances, conforme as regras estabelecidas no contrato.
Após a contemplação, o produtor pode utilizar o crédito para adquirir os bens previstos pelo grupo. Entre as possibilidades estão tratores, colheitadeiras, plantadeiras, pulverizadores, caminhões e outros equipamentos.
Dependendo da categoria contratada, a carta também pode ser destinada à compra de imóveis rurais, estruturas produtivas e determinadas tecnologias.
A contratação, no entanto, precisa considerar tanto a capacidade de pagamento da propriedade quanto o período em que o produtor pretende realizar o investimento.
“O planejamento não significa olhar apenas para o valor da parcela inicial. É preciso considerar o prazo, a taxa de administração, a existência de fundo de reserva, seguros eventualmente contratados e os critérios de reajuste. A contratação precisa estar alinhada à capacidade de pagamento do produtor e ao momento em que ele pretende realizar o investimento”, explica Marcelo.
Consórcio e financiamento apresentam custos diferentes
Uma simulação com a compra de um trator avaliado em R$ 500 mil ajuda a demonstrar a diferença entre as duas modalidades.
Considerando uma entrada de R$ 100 mil e o financiamento dos R$ 400 mil restantes em 60 meses, o valor desembolsado nas parcelas alcançaria aproximadamente R$ 640 mil. Somada a entrada, o custo total chegaria a cerca de R$ 740 mil, dos quais R$ 240 mil corresponderiam aos juros da operação.
No consórcio, o produtor que já dispõe dos mesmos R$ 100 mil poderia contratar uma carta de crédito de R$ 400 mil. Em um plano de 60 meses, com taxa de administração de 15% e fundo de reserva de 2%, as parcelas ficariam próximas de R$ 7.800.
Nesse exemplo, o custo da carta seria de aproximadamente R$ 468 mil, incluindo cerca de R$ 68 mil referentes à taxa de administração e ao fundo de reserva. Ao acrescentar os R$ 100 mil disponíveis pelo produtor, o desembolso total para a aquisição seria de aproximadamente R$ 568 mil.
Os cálculos são ilustrativos e não consideram eventuais reajustes da carta de crédito, alterações nas parcelas, seguros ou outras condições previstas em contrato.
Ausência de juros não significa operação sem custos
Apesar de não cobrar juros bancários, o consórcio não é isento de despesas. Antes da contratação, o produtor deve verificar o custo efetivo da operação, incluindo taxa de administração, fundo de reserva, seguros e critérios de atualização da carta e das parcelas.
Outro fator decisivo é a contemplação. Como a liberação do crédito depende de sorteio ou lance, não há garantia de que o recurso estará disponível imediatamente.
“Não existe contemplação imediata garantida em um consórcio regular. Quando o investimento pode ser planejado, porém, o consórcio pode se tornar uma ferramenta interessante para organizar a renovação de ativos e preservar recursos para outras necessidades da atividade rural”, conclui Marcelo.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 16/09/2026
- Bovinos de Corte
Preço de touros chega a R$ 19,5 mil em leilões, aponta levantamento da Udesc
 16/09/2026
- Análise de Mercado
Vinhos brasileiros conquistam dez premiações em concurso internacional na Itália
 16/09/2026
- Crédito Rural