
Preço do milho enfrenta pressão da oferta no Brasil, enquanto dólar e USDA movimentam contratos futuros em Chicago e na B3
Negociações seguem lentas no Sul e em Mato Grosso do Sul, com compradores priorizando reposição e comercialização da safrinha abaixo do ritmo de 2025. No mercado futuro, contratos recuaram na quarta-feira e registraram leves altas na B3 nesta quinta-feira, acompanhando a influência do câmbio e os ajustes após relatório do USDA.
Publicado em: 12/11/2026 às 11:40hs
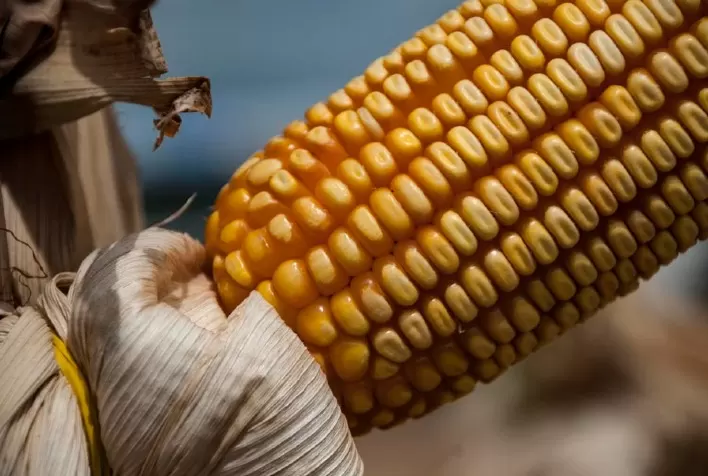
O mercado brasileiro do milho atravessa um cenário de pressão sobre os preços, marcado pela oferta elevada, demanda doméstica cautelosa e ritmo de comercialização inferior ao registrado no ano passado. Enquanto as negociações no mercado físico seguem limitadas nos estados do Sul e em Mato Grosso do Sul, os contratos futuros apresentam oscilações na Bolsa de Chicago (CBOT) e na B3, influenciados pelos dados de oferta e demanda dos Estados Unidos e pelo comportamento do dólar.
Segundo a TF Agroeconômica, a disponibilidade nacional de milho supera a demanda, contribuindo para limitar as cotações. Além disso, as exportações brasileiras permanecem abaixo do ritmo observado em 2025, enquanto grande parte dos compradores mantém uma postura cautelosa.
Na quarta-feira (11), os contratos futuros recuaram nas bolsas internacionais e brasileiras. Já na manhã desta quinta-feira (12), Chicago operava próxima da estabilidade, enquanto a B3 registrava pequenas valorizações, com o dólar voltando a testar o patamar de R$ 5,60.
Mercado físico do milho segue pressionado pela oferta elevada
A lentidão das negociações caracteriza o mercado físico nos três estados do Sul e em Mato Grosso do Sul. A diferença entre os preços pedidos pelos vendedores e as indicações dos compradores limita o fechamento de negócios, enquanto a indústria e outros consumidores mantêm aquisições concentradas na reposição de estoques.
No Rio Grande do Sul, as cotações variam de R$ 60 a R$ 70 por saca. A média estadual da Emater apresentou alta de 0,53%, passando de R$ 62,50 para R$ 62,83.
Parte dos vendedores demonstra maior flexibilidade nas negociações, enquanto a demanda europeia abre oportunidades para o escoamento do cereal brasileiro.
Em Santa Catarina, os vendedores pedem aproximadamente R$ 60 por saca, enquanto os compradores indicam valores próximos de R$ 55. A diferença entre as referências dificulta a realização de negócios.
Segundo o Cepea, a oferta elevada e a expectativa de aumento da produção na safra 2026/27 reforçam a cautela dos compradores. O estado também depende do abastecimento com milho proveniente de outras regiões brasileiras.
Preços do milho apresentam movimentos diferentes no Paraná
No Paraná, as indicações de compra ficam próximas de R$ 60 por saca, com referências de R$ 55 incluindo o frete. As negociações continuam concentradas principalmente na reposição de estoques.
Os preços ao produtor apresentaram variações distintas entre as regiões. No Centro Oriental, a cotação recuou 0,33%, para R$ 60,45 por saca. No Oeste, a queda foi de 0,53%, com o cereal negociado a R$ 50,58.
Em sentido contrário, o Norte Central registrou valorização de 1,40%, alcançando R$ 65,83 por saca.
Também houve altas em importantes municípios produtores e consumidores. Em Maringá, a cotação avançou 0,37%, para R$ 65,58, enquanto em Umuarama o aumento foi de 2,71%, levando o preço a R$ 55,17 por saca.
Mato Grosso do Sul registra queda nas cotações e comercialização mais lenta
Em Mato Grosso do Sul, as referências de mercado variam entre R$ 48 e R$ 52 por saca, com pressão sobre os preços ao longo de outubro.
Segundo levantamento da Famasul, a cotação média estadual caiu 0,98% entre os dias 26 e 29 de outubro, passando de R$ 50,88 para R$ 50,38 por saca. No acumulado do mês, a desvalorização chegou a 6,57%.
Sonora apresentou a maior queda entre as localidades acompanhadas, enquanto Ponta Porã foi o único município a registrar valorização.
Considerando a média dos quatro dias analisados, o preço ficou em R$ 50,66 por saca, recuo de 2,43% em relação aos R$ 51,92 registrados no mesmo intervalo de 2025.
A indústria de bioenergia permanece ativa nas compras, mas os demais compradores continuam priorizando aquisições pontuais para reposição.
A comercialização da segunda safra de milho de 2026 também está atrasada. Até 26 de outubro, os produtores haviam negociado 57% da produção, percentual inferior aos 64% registrados na mesma data de 2025.
Contratos futuros do milho caem na quarta-feira em Chicago e na B3
No mercado futuro, os preços do milho fecharam em queda na quarta-feira (11), devolvendo parte dos ganhos anteriores e refletindo ajustes após a divulgação do relatório mensal de oferta e demanda do Departamento de Agricultura dos Estados Unidos (USDA).
Na Bolsa de Chicago, o contrato com vencimento em dezembro de 2026 era negociado a US$ 4,48 por bushel, com recuo de 1 ponto. Para março de 2027, a cotação ficou em US$ 4,6025 por bushel, baixa de 1,25 ponto.
Na B3, os contratos também encerraram o movimento de quarta-feira em território negativo. O vencimento novembro de 2026 era cotado a R$ 67,40 por saca, com queda de 0,10%.
Os demais vencimentos apresentaram as seguintes referências:
- Janeiro de 2027: R$ 70,77 por saca, baixa de 0,98%;
- Março de 2027: R$ 74,50 por saca, recuo de 0,97%;
- Maio de 2027: R$ 73,52 por saca, queda de 0,96%.
Cortes na produção e nos estoques dos Estados Unidos influenciam Chicago
O relatório do USDA continua no centro das atenções dos investidores. Na divulgação de terça-feira (10), o órgão reduziu a estimativa de produção norte-americana de milho para a safra 2026/27, de aproximadamente 407,3 milhões para 403,7 milhões de toneladas.
A projeção de estoques finais dos Estados Unidos também foi revisada para baixo, passando de cerca de 47 milhões para 44,7 milhões de toneladas.
Os cortes, superiores às expectativas de parte dos operadores, provocaram uma reação positiva expressiva em Chicago na terça-feira. Desde então, o mercado passou a ajustar posições, com os investidores avaliando os efeitos dos novos números sobre o equilíbrio entre oferta e demanda.
O ritmo das exportações norte-americanas e as perspectivas para a produção sul-americana permanecem entre os principais fatores acompanhados pelos participantes do mercado.
Milho opera próximo da estabilidade em Chicago nesta quinta-feira
Na manhã desta quinta-feira (12), os contratos futuros em Chicago apresentavam pequenas variações, em um movimento de acomodação após os ajustes provocados pelo relatório do USDA.
Por volta das 9h38, no horário de Brasília, o contrato dezembro de 2026 era negociado a US$ 4,47 por bushel, com recuo de 0,25 ponto.
O vencimento março de 2027 permanecia estável, cotado a US$ 4,60 por bushel. Já o contrato maio de 2027 também não apresentava variação, negociado a US$ 4,68 por bushel.
O comportamento indica um mercado que ainda assimila as revisões nas estimativas norte-americanas e acompanha as perspectivas de demanda e produção para os próximos meses.
Dólar próximo de R$ 5,60 impulsiona levemente contratos na B3
No mercado brasileiro, os contratos futuros apresentavam pequenas valorizações na manhã desta quinta-feira. O movimento era acompanhado pela alta do dólar, que voltou a testar o patamar de R$ 5,60 e pode favorecer a competitividade do milho brasileiro no mercado internacional.
Por volta das 9h42, os principais vencimentos na B3 registravam:
- Novembro de 2026: R$ 67,54 por saca, alta de 0,21%;
- Janeiro de 2027: R$ 70,84 por saca, valorização de 0,10%;
- Março de 2027: R$ 74,61 por saca, avanço de 0,15%;
- Maio de 2027: R$ 73,69 por saca, alta de 0,23%.
Apesar das pequenas altas, o mercado brasileiro continua condicionado ao ritmo da comercialização, à demanda interna e ao fluxo das exportações.
O câmbio também influencia as decisões dos produtores sobre o momento de venda, uma vez que altera a competitividade do cereal nacional diante das referências internacionais.
Clima e janela da safrinha permanecem no radar do mercado
Além dos preços e do comportamento cambial, os participantes do mercado acompanham as condições climáticas para o desenvolvimento da safra de verão e a garantia da janela de plantio da segunda safra.
O planejamento da safrinha é especialmente relevante para as perspectivas de oferta dos próximos meses. Condições climáticas desfavoráveis ou atrasos no calendário podem afetar as decisões de plantio e o potencial produtivo.
No curto prazo, o mercado do milho permanece dividido entre a pressão da oferta disponível no Brasil e os fatores externos que influenciam as cotações futuras. A evolução do dólar, os dados do USDA, a demanda internacional e o ritmo de comercialização dos produtores serão determinantes para a formação dos preços.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 12/11/2026
- Soja
Soja supera US$ 12 em Chicago, mas mercado oscila; Rio Grande paga R$ 163 por saca
 12/11/2026
- Outros
Biometano: ABiogás propõe elevar meta de descarbonização do gás natural para 1,5% em 2027
 12/11/2026
- Clima