
CBS e IBS sobre combustíveis: Fazenda define cálculo e especialista alerta para transição
Metodologia prevê teto para a carga tributária e tratamento diferenciado para biocombustíveis; alíquotas finais ainda serão divulgadas
Publicado em: 06/10/2026 às 09:30hs
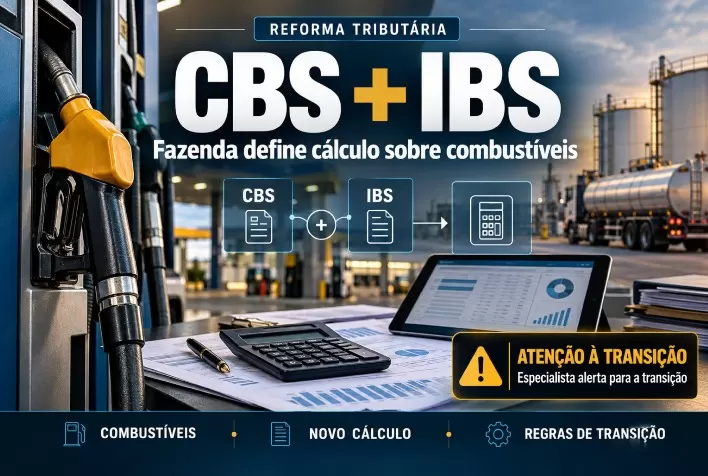
O governo federal estabeleceu a metodologia de cálculo da carga tributária da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS) para combustíveis. Segundo o material divulgado, a Portaria Conjunta MF/CGIBS nº 14/2026, publicada nesta segunda-feira (5 de outubro), define os critérios para a aplicação dos tributos no regime específico previsto pela Lei Complementar nº 214.
A medida abrange gasolina, etanol anidro e hidratado, diesel, biodiesel, gás liquefeito de petróleo (GLP), querosene de aviação, gás natural, biometano e outros derivados. O recolhimento ficará a cargo de produtores, refinarias e importadores.
Embora a metodologia estabeleça limites para a carga tributária, as alíquotas finais e os respectivos cálculos serão divulgados posteriormente. Esse intervalo gera preocupação sobre a segurança jurídica da transição, na avaliação do advogado tributarista Leandro Genaro, sócio fundador do MLGE Advogados Associados.
Como será calculada a CBS sobre combustíveis em 2027
Para 2027, a regra descrita estabelece que a carga da CBS não poderá superar a soma de dois componentes: a tributação direta e a indireta, ambas atualizadas pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA).
A parcela direta corresponde ao PIS/Cofins incidente sobre os combustíveis entre julho de 2025 e junho de 2026.
Já a parcela indireta considera valores de PIS/Cofins, Imposto sobre Produtos Industrializados (IPI) e IOF-Seguro incidentes sobre insumos que não tenham sido recuperados como crédito.
A metodologia utiliza, portanto, a carga tributária do período de referência como base para estabelecer o limite da nova contribuição.
IBS terá cobrança progressiva a partir de 2029
A partir de 2028, o teto da carga tributária será reajustado com base no Preço Médio Ponderado ao Consumidor Final (PMPF), divulgado pela Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP), conforme as informações apresentadas sobre a portaria.
Em 2029, o IBS começará a ser cobrado progressivamente. O cálculo tomará como referência percentuais das cargas direta e indireta apuradas entre julho de 2027 e junho de 2028.
Essas etapas integram a transição para o novo modelo de tributação sobre o consumo na cadeia de combustíveis.
Biocombustíveis terão alíquotas inferiores às dos fósseis
O tratamento diferenciado para biocombustíveis e hidrogênio verde também está previsto na metodologia divulgada.
As alíquotas desses produtos deverão corresponder a uma faixa entre 40% e 90% da alíquota aplicável aos combustíveis fósseis, preservando uma tributação inferior para as alternativas de menor impacto ambiental.
A definição dos percentuais finais será feita posteriormente, junto à divulgação dos cálculos aplicáveis aos produtos.
Teto tributário não garante neutralidade, avalia advogado
Para Leandro Genaro, a definição da metodologia representa um avanço, mas não resolve todas as questões relacionadas à mudança de sistema.
“A Portaria Conjunta garante um teto da carga tributária, mas não a neutralidade da tributação prometida pela Reforma Tributária”, afirma.
O advogado questiona a inclusão de resíduos tributários sobre insumos na composição do limite. Em sua avaliação, incorporar valores de PIS/Cofins, IPI e IOF mantém no cálculo elementos que deveriam ser eliminados pela nova sistemática de tributação sobre o consumo.
Prazo para divulgar alíquotas gera preocupação com segurança jurídica
Outro ponto levantado por Genaro é o intervalo entre a publicação das alíquotas e o início da cobrança da CBS.
Segundo a interpretação do tributarista, a aplicação da anterioridade tributária exige atenção ao prazo de 90 dias para que eventual aumento de carga produza efeitos. Como as alíquotas ainda não haviam sido divulgadas em 5 de outubro, ele identifica risco de incompatibilidade com o início da transição em janeiro.
Na avaliação do advogado, esse cenário poderia abrir um intervalo entre a extinção do PIS/Cofins e a possibilidade de cobrança da CBS, hipótese que ele caracteriza como um potencial “vácuo tributário”.
O especialista defende que o governo esclareça os próximos passos para reduzir incertezas e permitir o planejamento das operações da cadeia de combustíveis.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 06/10/2026
- Crédito Rural
Crédito rural em Goiás cai 43,2% e registra segundo menor volume em oito anos
 06/10/2026
- Gestão
Renegociação de dívidas rurais: advogado alerta para exigência de entrada de até 15%
 06/10/2026
- Análise de Mercado