
Crédito rural: R$ 207 bilhões em dívidas problemáticas pressionam financiamento da safra
Carteira comprometida representa 23,46% do saldo do setor, segundo a Farsul; acúmulo de obrigações e queda nas contratações dificultam acesso a novos recursos
Publicado em: 18/11/2026 às 12:30hs
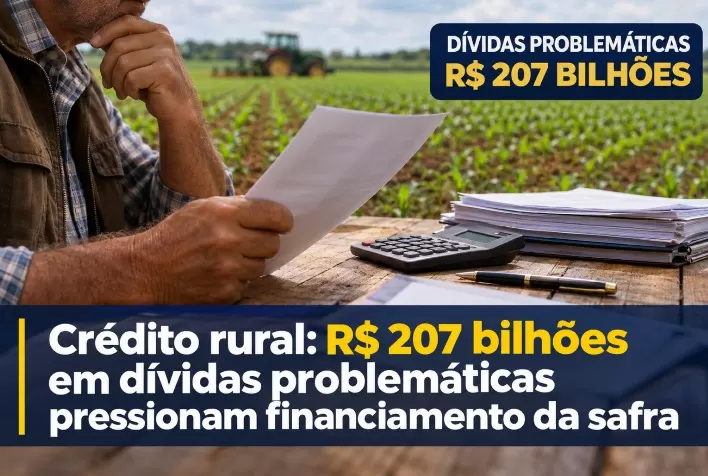
O crédito rural brasileiro enfrenta um acúmulo de dívidas que limita o acesso dos produtores a novos financiamentos e pressiona o custeio da safra 2026/2027. Segundo levantamento da Federação da Agricultura do Estado do Rio Grande do Sul (Farsul), a carteira problemática atingiu R$ 207,47 bilhões em julho, equivalente a 23,46% do saldo de financiamento do setor.
O cenário combina compromissos de ciclos anteriores, sucessivas renegociações e menor capacidade financeira para sustentar a produção. Quando uma parcela crescente da receita fica comprometida com pagamentos, diminuem os recursos disponíveis para insumos, investimentos e manutenção das propriedades.
Para o advogado especialista em agronegócio Adriano Bedran, esse congestionamento financeiro exige uma avaliação conjunta das obrigações, considerando seus efeitos sobre o fluxo de caixa e a continuidade da atividade.
Inadimplência chega a 15,8% nas operações a taxas de mercado
Dados do Banco Central apresentados no levantamento mostram que a inadimplência do crédito rural para pessoas físicas com recursos direcionados alcançou 8,7% em setembro de 2026.
Nas operações contratadas a taxas de mercado, o índice chegou a 15,8%, evidenciando dificuldades de pagamento também nesse segmento.
Os percentuais de inadimplência e o valor da carteira problemática se referem a indicadores e períodos distintos. Ainda assim, os números apontam para um ambiente de maior comprometimento financeiro no setor.
Dívidas anteriores dificultam contratação de novos empréstimos
O efeito sobre a produção ocorre quando a necessidade de renegociar operações antigas coincide com a busca por recursos para uma nova safra.
Segundo Bedran, uma obrigação pode comprometer a capacidade de pagamento de outras. Nesse processo, o produtor acumula compromissos e chega ao ciclo seguinte com pouca margem financeira para manter a operação.
A pressão pode alcançar diferentes etapas do negócio, desde a aquisição de insumos até a execução dos investimentos necessários à atividade. O problema, portanto, ultrapassa o pagamento de uma dívida específica e passa a afetar a estrutura financeira da propriedade.
Contratações de crédito rural recuam 10,81%
A dificuldade de recompor o caixa também aparece no ritmo das novas operações. De acordo com a Farsul, as contratações de crédito rural caíram 10,81% nos 12 meses encerrados em setembro.
Com menor volume contratado e parte da renda destinada a compromissos anteriores, os produtores encontram mais obstáculos para financiar a produção e organizar os pagamentos.
Esse quadro reduz a previsibilidade dos negócios e reforça a necessidade de compatibilizar o endividamento com a capacidade efetiva de geração de receita.
Renegociação precisa considerar o conjunto das obrigações
Na avaliação de Bedran, analisar cada dívida isoladamente pode levar a soluções que aliviam um vencimento, mas mantêm o desequilíbrio financeiro da propriedade.
O advogado defende que a reorganização considere contratos, garantias, condições de pagamento, receitas esperadas e demais compromissos do produtor.
Uma renegociação sem planejamento, segundo ele, pode apenas transferir o problema para os ciclos seguintes e tornar o endividamento mais difícil de administrar.
A análise jurídica pode identificar possibilidades de renegociação, prorrogação ou revisão, conforme as características da operação e o atendimento dos requisitos legais aplicáveis.
Perdas de safra e dificuldades de comercialização devem ser documentadas
Bedran destaca que a avaliação dos contratos também precisa considerar as circunstâncias que contribuíram para a dificuldade financeira.
Entre elas estão frustração de safra, eventos climáticos, aumento dos custos de produção e problemas na comercialização.
A documentação dessas ocorrências pode ser importante para fundamentar pedidos de prorrogação e outras medidas juridicamente cabíveis. A existência dessas alternativas, porém, depende da análise de cada caso e das condições da operação.
Preservar a capacidade produtiva é prioridade
Para o especialista, a reorganização deve buscar a recuperação financeira sem perder de vista os bens e recursos necessários à continuidade da produção.
Quando o endividamento restringe novos financiamentos e ameaça o patrimônio utilizado na atividade, o planejamento preventivo ganha importância.
O objetivo, afirma Bedran, é evitar que o acúmulo de compromissos transforme uma dificuldade de caixa em interrupção do negócio rural.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 18/11/2026
- Crédito Rural
Crédito rural restrito freia compra de máquinas agrícolas e amplia busca por alternativas
 18/11/2026
- Algodão
Preço do algodão sobe no Brasil com dólar valorizado, mas segue abaixo da paridade de exportação
 18/11/2026
- Milho e Sorgo