Crédito rural amplia espaço para serviços financeiros e empreendedorismo no agro
Inadimplência de 9,69% entre pessoas físicas reforça demanda por planejamento e estruturação de financiamentos, mas também aumenta os desafios para empresas que atendem produtores.
Publicado em: 21/10/2026 às 15:00hs
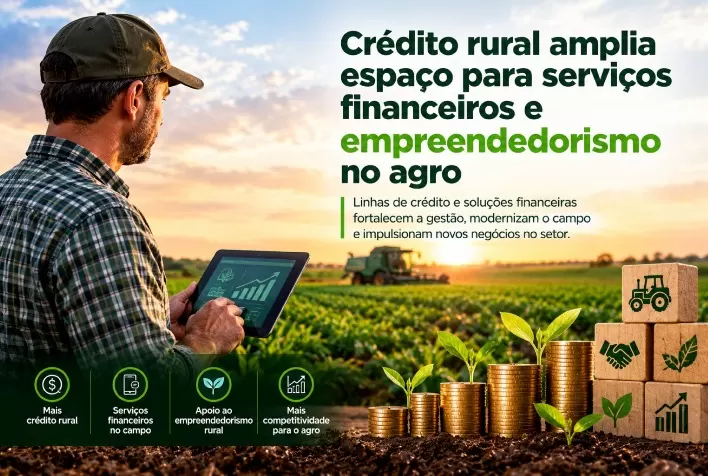
A complexidade do crédito rural e a pressão sobre as finanças dos produtores ampliam a importância dos serviços especializados no agronegócio. Atividades como planejamento financeiro, organização de informações e estruturação de financiamentos abrem espaço para empreendedores que atuam na cadeia produtiva sem necessariamente possuir terras ou produzir commodities.
Esse mercado se desenvolve em um cenário de maior dificuldade de pagamento. Segundo dados do Banco Central, a inadimplência da carteira de crédito rural com recursos direcionados a pessoas físicas alcançou 9,69% em agosto de 2026, o maior nível da série histórica iniciada em 2011. Em agosto de 2025, o indicador estava em 5,23%.
O avanço dos atrasos reforça a necessidade de avaliar as condições de cada operação e a capacidade financeira da propriedade antes de assumir novos compromissos.
Endividamento exige maior cuidado na contratação de crédito
Outro levantamento, elaborado pela Agroicone com informações do Banco Central, mostra que o saldo das operações de crédito rural com atrasos superiores a 90 dias passou de R$ 3,8 bilhões em julho de 2023 para R$ 38,4 bilhões em abril de 2026.
Os números evidenciam a deterioração das condições de pagamento em parte do setor. Para as empresas que prestam serviços financeiros ao agro, esse contexto exige atenção tanto às necessidades de recursos quanto à viabilidade das operações.
A elevação da inadimplência pode tornar as instituições financeiras mais seletivas. Portanto, uma demanda maior por financiamento não significa, necessariamente, maior disponibilidade de crédito.
Serviços especializados conectam financiamento à realidade da propriedade
A atuação nesse segmento envolve compreender o objetivo do produtor, identificar alternativas de financiamento e auxiliar na organização dos dados necessários à análise das operações.
O trabalho exige conhecimento das particularidades do crédito rural. Regras, prazos e condições variam conforme a finalidade, o perfil do tomador e a origem dos recursos.
Financiar o custeio de uma safra é diferente de contratar recursos para máquinas, ampliar instalações ou realizar investimentos de longo prazo. Cada necessidade demanda uma avaliação compatível com o ciclo da atividade e com a capacidade de pagamento.
Nesse processo, o serviço especializado ganha relevância quando ajuda o produtor a compreender o custo e os compromissos envolvidos na contratação.
Franquias são uma das formas de atuação no mercado
Entre as empresas presentes nesse segmento está a Sonhagro, rede de franquias voltada a serviços relacionados ao acesso e à estruturação de financiamentos para produtores rurais.
Nesse modelo, o empreendedor atua com uma marca, processos e uma estrutura operacional compartilhados, enquanto desenvolve o relacionamento comercial com os clientes.
A atividade se concentra na prestação de serviços e exige capacidade de interpretar as necessidades econômicas das propriedades atendidas. Conhecimentos em administração, finanças e consultoria fazem parte das competências relacionadas a esse mercado.
Demanda regional influencia oportunidades de negócio
O potencial de expansão dos serviços financeiros no campo depende das atividades produtivas e das necessidades de financiamento de cada região.
Áreas de produção de grãos, por exemplo, apresentam demandas diferentes das encontradas em polos de pecuária, horticultura ou culturas permanentes. Essas características influenciam os prazos procurados, as finalidades do crédito e o conhecimento necessário para atender os clientes.
Por isso, a presença de produção agropecuária, isoladamente, não define a oportunidade comercial. É preciso compreender como os produtores financiam suas atividades e quais dificuldades enfrentam na organização das operações.
Capacidade de pagamento deve orientar novas operações
Com o aumento dos atrasos, a contribuição das empresas especializadas vai além de localizar linhas disponíveis. A análise de custos, vencimentos e capacidade financeira torna-se central para evitar que um novo financiamento agrave o endividamento.
O cenário abre possibilidades de empreendedorismo na cadeia de serviços do agronegócio, ao mesmo tempo que exige preparo técnico e avaliação criteriosa. O valor desse atendimento está em conectar a necessidade de recursos às condições efetivas de produção e pagamento de cada propriedade.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 21/10/2026
- Aveia, Trigo e Cevada