
Supermercados: vendas em alta exigem controle de margem, estoque e caixa para garantir lucro
Pesquisa da ABRAS mostra que 29,76% das empresas ampliaram o faturamento e também as perdas; indicadores ajudam a identificar se o crescimento melhora o resultado
Publicado em: 19/10/2026 às 14:00hs
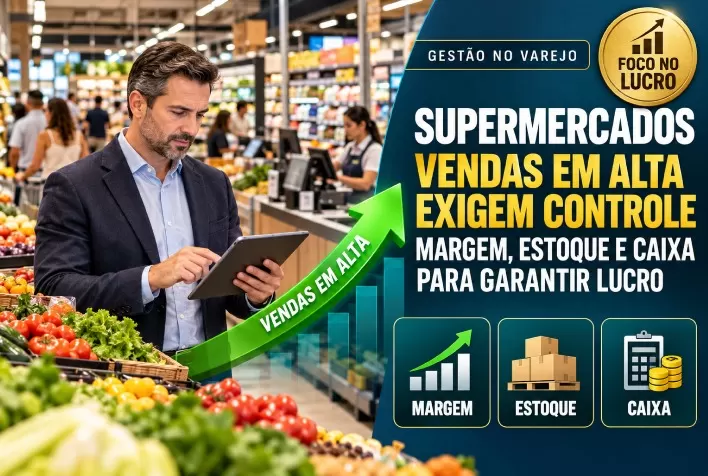
O crescimento das vendas nos supermercados nem sempre se traduz em maior rentabilidade. Embora o consumo nos lares brasileiros acumule alta real de 2,71% em 2026, segundo a Associação Brasileira de Supermercados (ABRAS), parte das empresas enfrenta aumento das perdas mesmo com o avanço do faturamento.
A Pesquisa de Eficiência Operacional 2026 da entidade aponta que 29,76% das empresas analisadas venderam mais e também registraram perdas maiores. Para os gestores, o desafio é acompanhar quanto da receita se transforma em lucro e quanto permanece disponível no caixa.
Segundo Vanderlei Goulart, contador, consultor empresarial e diretor-presidente da Meta Assessoria, analisar apenas o faturamento oferece uma visão incompleta da operação. Custos, despesas, desperdícios e recursos imobilizados em estoque precisam integrar essa avaliação.
Faturamento e margem precisam ser analisados juntos
O acompanhamento das vendas deve considerar a margem bruta e o custo da mercadoria vendida (CMV). Quando o custo dos produtos cresce mais rapidamente que a receita, o supermercado pode perder rentabilidade antes mesmo de pagar as demais despesas.
A margem líquida, por sua vez, mostra a parcela da receita que permanece como resultado após os custos e as despesas. Já o ticket médio, analisado em conjunto com o número de compras, ajuda a compreender a origem do crescimento das vendas.
Na avaliação de Vanderlei, o aumento do movimento precisa ser acompanhado por uma análise da margem e da situação financeira. Caso contrário, o gestor pode interpretar a expansão do faturamento como melhora do negócio, mesmo diante de um caixa mais pressionado.
Estoque elevado pode consumir capital e ampliar perdas
Giro e cobertura de estoque ajudam a avaliar se as compras estão adequadas ao ritmo de venda. Mercadorias acima da necessidade comprometem recursos e, em determinadas categorias, ampliam a exposição a vencimentos, avarias e desperdícios.
Esse controle deve alcançar os diferentes departamentos. Açougue, padaria, hortifrúti, mercearia e bebidas apresentam características próprias de margem, giro e perdas.
A análise apenas do resultado consolidado pode esconder setores com vendas expressivas, mas baixa contribuição para a rentabilidade da loja.
Diferenças de inventário, produtos vencidos e falhas operacionais também precisam ser monitorados mensalmente, pois reduzem o resultado mesmo quando a receita aumenta.
Pesquisa mostra diferentes resultados na eficiência operacional
Enquanto parte dos supermercados combinou crescimento das vendas com aumento das perdas, 45,95% das empresas pesquisadas pela ABRAS conseguiram elevar o faturamento e reduzir as perdas.
A eficiência operacional média do setor chegou a 98,18%, equivalente a um índice de perdas de 1,82%.
Os dados reforçam a importância de avaliar o desempenho comercial junto à execução da operação. Vender mais e controlar desperdícios são movimentos que precisam avançar de forma coordenada.
Fluxo de caixa revela a capacidade de sustentar o crescimento
O fluxo de caixa e a necessidade de capital de giro mostram se o supermercado consegue financiar a rotina de compras e pagamentos.
Uma empresa pode apresentar lucro contábil e, ainda assim, não dispor de dinheiro suficiente para cumprir compromissos com fornecedores, funcionários e outras despesas. Descompassos entre recebimentos e pagamentos, excesso de estoque e endividamento estão entre os fatores que podem provocar essa situação.
Por isso, o volume das dívidas e o peso das despesas operacionais devem ser avaliados em relação à capacidade de geração de caixa.
DRE gerencial precisa chegar a tempo de orientar decisões
A Demonstração do Resultado do Exercício (DRE) organiza receitas, custos e despesas e permite verificar se a operação encerrou determinado período com lucro ou prejuízo.
Para Márcio Goulart, especialista em gestão de supermercados e diretor da Meta Assessoria, a utilidade do demonstrativo depende da qualidade e da rapidez das informações.
Segundo ele, os dados de ponto de venda, estoque, compras, financeiro, fiscal e contabilidade precisam ser consistentes entre si. Divergências na forma ou no momento de fechamento podem dificultar a identificação do resultado real da loja.
O acompanhamento gerencial também exige agilidade. Comparar o desempenho mensal com o período anterior e com as metas ajuda a corrigir desvios enquanto ainda há tempo para ajustar a operação.
Quais sinais exigem atenção do supermercadista?
Os especialistas destacam situações que justificam uma análise mais detalhada da gestão:
- Faturamento em alta e margem em queda, indicando que vender mais pode estar entregando menos resultado.
- Estoque crescendo acima das vendas, com maior volume de recursos comprometidos em mercadorias.
- Aumento das perdas, por vencimentos, desperdícios ou diferenças de inventário.
- Despesas avançando mais que a receita, reduzindo a rentabilidade.
- Uso recorrente de crédito para despesas da rotina, sinalizando pressão sobre o capital de giro.
Para Vanderlei, o gestor precisa selecionar indicadores que mostrem onde o resultado é gerado e em quais etapas ele é reduzido. A leitura conjunta da DRE, do estoque e do fluxo de caixa permite transformar o crescimento das vendas em uma avaliação mais precisa da saúde do supermercado.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 19/10/2026
- Feijão e Pulses
Preço do feijão-preto sobe em outubro mesmo com demanda lenta; carioca segue firme
 19/10/2026
- Avicultura
Preço do frango segue firme e tem perspectiva de alta com ajuste da oferta no Centro-Sul
 19/10/2026
- Etanol