IBS e CBS no agro: projeto prevê adiar recolhimento e preservar créditos do produtor rural
PLP 300/2026 propõe diferimento opcional na venda de produtos in natura entre contribuintes do regime regular; medida busca aliviar capital de giro, mas ainda depende de aprovação
Publicado em: 17/11/2026 às 10:35hs
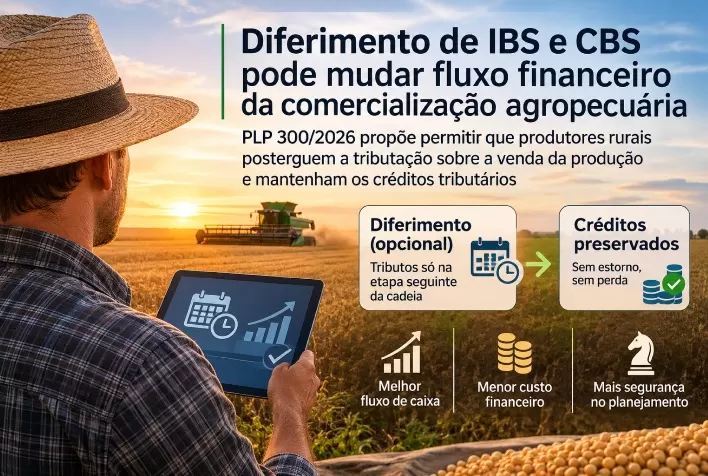
O Projeto de Lei Complementar (PLP) 300/2026 propõe permitir que produtores rurais contribuintes do regime regular adiem o recolhimento do IBS e da CBS na comercialização de sua produção, sem perder os créditos tributários vinculados aos produtos vendidos. Apresentada pelo deputado federal Alceu Moreira em 11 de novembro, a proposta busca reduzir a pressão dos tributos sobre o fluxo de caixa do agronegócio.
O mecanismo previsto é o diferimento, que transfere a exigência tributária para uma etapa posterior da cadeia. O texto não cria uma nova alíquota nem concede isenção e ainda precisa ser aprovado para produzir efeitos.
Proposta busca reduzir descasamento entre imposto e recebimento
A iniciativa procura enfrentar a diferença entre o momento de exigência dos tributos e a entrada dos recursos obtidos com a venda da produção.
Quando o recolhimento ocorre antes do recebimento, o produtor pode precisar de capital de giro adicional para cumprir as obrigações tributárias. A possibilidade de adiar essa exigência pretende diminuir o custo financeiro da operação.
Para Gustavo Venâncio, sócio proprietário e diretor comercial da Lastro Soluções Tributárias para o Agro, o principal diferencial está na combinação entre diferimento opcional e manutenção dos créditos. Segundo ele, a escolha permitiria avaliar os efeitos financeiros conforme as características de cada negócio.
Quais operações poderão ter diferimento de IBS e CBS?
O PLP propõe acrescentar os parágrafos 11 e 12 ao artigo 138 da Lei Complementar 214/2025.
A mudança alcançaria vendas de produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas vegetais in natura, realizadas entre contribuintes do regime regular.
Em um exemplo hipotético de comercialização de R$ 1 milhão em soja, Venâncio explica que o fornecedor poderia optar por postergar a exigência dos tributos para a etapa seguinte, em lugar de realizar a operação com a tributação normalmente aplicável.
A alternativa, porém, não seria necessariamente a mais vantajosa em todos os casos. A análise precisaria considerar o enquadramento do comprador, os créditos acumulados pelo fornecedor e o tratamento das operações posteriores.
Manutenção dos créditos é ponto central do projeto
A proposta estabelece que a opção pelo diferimento não provoque o estorno ou a anulação dos créditos de IBS e CBS apropriados pelo fornecedor e vinculados aos bens comercializados.
O objetivo é evitar que o produtor tenha de abrir mão desses valores para adiar o recolhimento. Sem essa proteção, o mecanismo poderia gerar um efeito financeiro contrário ao pretendido.
O acúmulo de créditos e a necessidade de recolher tributos em determinadas etapas também exigem acompanhamento. Esses fatores podem afetar o capital de giro e ampliar o trabalho administrativo das empresas.
Na justificativa do PLP, o deslocamento do momento de exigência é apresentado como uma medida de redução de custos financeiros e operacionais, sem caracterizar renúncia fiscal.
Aplicação dependerá de definições operacionais
Segundo Venâncio, a tramitação e a eventual regulamentação precisarão esclarecer pontos importantes para o funcionamento do diferimento.
Entre eles estão as situações que encerrarão a postergação, a identificação do responsável pelo recolhimento na etapa seguinte e os procedimentos para registrar as operações.
Outro aspecto é a previsão de um código específico de classificação tributária, o cClassTrib, para as vendas com diferimento. A justificativa menciona a possibilidade de manter a tributação pelo código 200036, relacionado à redução de 60% das alíquotas prevista no artigo 137 da LC 214/2025, como alternativa à opção proposta.
Regra para produtor fora do regime regular não muda
O projeto não deve ser confundido com o diferimento de determinados insumos agropecuários e aquícolas já tratado pelo artigo 138. A intenção é alcançar também a comercialização da própria produção rural, com preservação dos créditos nas operações abrangidas.
O tratamento do produtor rural não contribuinte do regime regular permanece inalterado na proposta, inclusive quanto às regras de crédito presumido.
Como o PLP 300/2026 ainda depende de aprovação, não há mudança nas obrigações atualmente aplicáveis. Caso avance, a decisão de utilizar o mecanismo exigirá avaliar conjuntamente o prazo de recolhimento, o aproveitamento dos créditos e os efeitos sobre o caixa da operação.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 17/11/2026
- Fruticultura e Horticultura
Greening em Goiás: Agrodefesa reforça fiscalização da murta após registro de 11 focos
 17/11/2026
- Análise de Mercado