
BC estuda limitar crédito sem garantia conforme renda para conter endividamento das famílias
Medidas em discussão incluem análise mais rigorosa da capacidade de pagamento e maior transparência dos bancos; modelo de Cingapura está entre as referências avaliadas
Publicado em: 20/10/2026 às 11:15hs
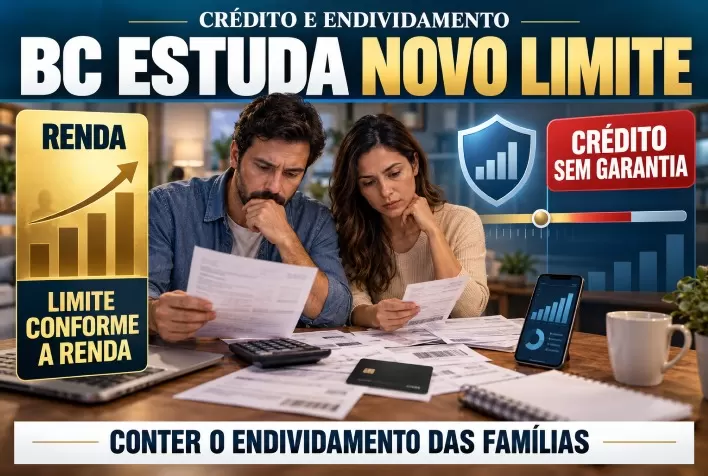
O Banco Central prepara medidas para disciplinar a oferta de crédito sem garantia e reduzir os riscos associados ao endividamento das famílias brasileiras. Entre as alternativas em análise está um modelo que vincula o limite de crédito à renda do consumidor, incluindo operações com cartão de crédito, segundo informações da Reuters.
As discussões também envolvem maior responsabilidade das instituições financeiras na avaliação dos clientes e exigências adicionais de transparência antes da contratação. As propostas ainda estão em estudo e não representam regras já aprovadas.
Duas fontes que participam dos debates, ouvidas pela agência sob condição de anonimato, afirmaram que os anúncios devem ocorrer gradualmente. Procurado, o Banco Central informou que não comentaria o assunto.
Medidas devem priorizar concessão responsável de crédito
Um dos eixos discutidos prevê uma avaliação mais criteriosa do perfil do consumidor antes da liberação de recursos. O objetivo é considerar a capacidade financeira do cliente e a adequação da operação às suas necessidades.
Também estão em análise mecanismos para facilitar o acesso às informações do financiamento, permitindo que o consumidor compreenda as condições antes de assumir a dívida.
Segundo as fontes, um eventual aumento das exigências de capital para os bancos não deve integrar a primeira rodada de medidas.
Endividamento chega a 49,9% da renda anual
A discussão ocorre em um cenário de pressão sobre o orçamento doméstico. Conforme os dados citados na reportagem, o endividamento das famílias atingiu, em julho, 49,9% da renda acumulada em 12 meses, nível historicamente elevado.
Outro indicador evidencia a dificuldade de pagamento: a Serasa registrou 83,9 milhões de consumidores inadimplentes, patamar recorde.
A expansão dos serviços bancários digitais ampliou o acesso ao crédito e reduziu custos nos últimos anos. Ao mesmo tempo, a velocidade de oferta, aprovação e liberação dos empréstimos aumentou a preocupação com a qualidade das avaliações realizadas antes da contratação.
Modelo de Cingapura é uma das referências do BC
Entre as experiências internacionais examinadas está a de Cingapura, que utiliza critérios de renda para estabelecer limites de crédito sem garantia.
Segundo a descrição apresentada à Reuters, o modelo prevê teto equivalente a dois meses de salário para consumidores com renda anual de até 30 mil dólares de Cingapura. Para rendimentos entre 30 mil e 120 mil dólares de Cingapura por ano, o limite corresponde a quatro meses de salário.
Acima dessa faixa, não há a mesma limitação descrita para os demais grupos. O país também exige comprovação de renda ou patrimônio para acesso a cartões de crédito.
A análise dessa experiência não significa que o Brasil adotará os mesmos limites ou faixas de renda. O formato de uma eventual regulamentação brasileira permanece em discussão.
Capacidade de pagamento e adequação orientam propostas
As medidas estudadas se apoiam em dois conceitos utilizados na regulação financeira internacional: capacidade de pagamento, conhecida como affordability, e adequação do produto ao cliente, chamada de suitability.
O primeiro envolve verificar se o consumidor consegue pagar as parcelas sem comprometer excessivamente sua renda. O segundo considera se a modalidade e as condições do crédito atendem ao perfil e à necessidade de quem contrata.
Na prática, a discussão busca ampliar a avaliação para além da possibilidade de aprovação do empréstimo, incorporando seus efeitos sobre o orçamento do tomador.
Dívidas das famílias também estão no debate eleitoral
O endividamento ganhou espaço na disputa presidencial. O presidente Luiz Inácio Lula da Silva (PT), candidato à reeleição, implementou novas rodadas de renegociação e perdão de dívidas de famílias e empreendedores.
Já o candidato Flávio Bolsonaro (PL) propôs um programa de compra de débitos pelo governo e congelamento temporário de dívidas, caso seja eleito.
No Banco Central, as discussões se concentram nas condições de oferta e contratação do crédito. Ainda não foram informados o calendário dos anúncios nem os parâmetros finais das medidas.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 20/10/2026
- Mercado Financeiro
Crédito rural: inadimplência chega a 9,7% e carteira problemática soma R$ 205 bilhões, aponta estudo
 20/10/2026
- Milho e Sorgo