
Dólar encarece fertilizantes no Brasil mesmo com queda da ureia, aponta relatório
Ureia fica entre US$ 460 e US$ 477 por tonelada, enquanto MAP e potássio mostram estabilidade; compras da Índia e contrato chinês podem definir próximos movimentos
Publicado em: 17/11/2026 às 11:00hs
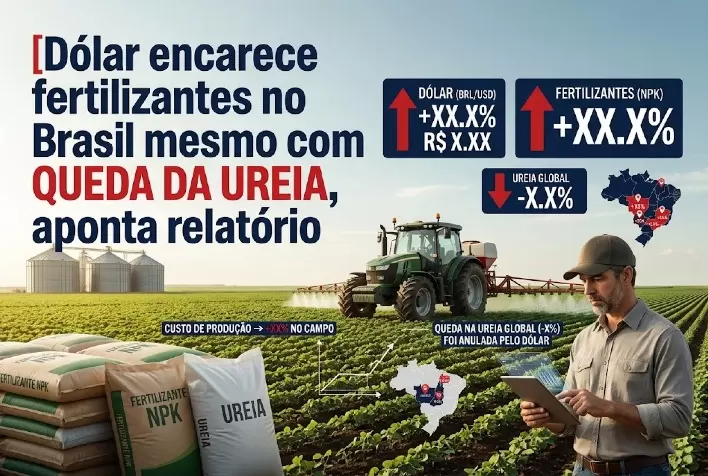
A valorização do dólar elevou o custo dos fertilizantes em reais, mesmo com preços internacionais estáveis ou em queda. Segundo a terceira edição de novembro do Nobel Report Agro, a moeda americana passou de cerca de R$ 5,50 para R$ 5,61 entre os dias 6 e 12, reduzindo o benefício da baixa da ureia e encarecendo as referências de fosfatados e potássicos para o comprador brasileiro.
No período analisado, a ureia granulada apresentou faixa semanal de US$ 460 a US$ 477 por tonelada CFR Brasil. O MAP ficou entre US$ 835 e US$ 846, enquanto o cloreto de potássio oscilou de US$ 357 a US$ 371 por tonelada, na mesma condição comercial.
As faixas representam referências de mercado do relatório, e não ofertas de venda. Na condição CFR, o preço inclui custo e frete até o porto de destino, mas não corresponde ao valor final entregue na propriedade.
Queda da ureia em dólar não se traduz em alívio em reais
A referência semanal da ureia recuou US$ 9 no limite inferior e US$ 2 no superior em relação ao levantamento anterior. Ainda assim, o efeito cambial prevaleceu.
Conforme o relatório, o teto da faixa passou de aproximadamente R$ 2.635 para R$ 2.678 por tonelada, considerando apenas a conversão do preço CFR, antes das despesas de internação, tributos e transporte até o destino final.
Os negócios com ureia de fora da China ocorreram entre US$ 465 e US$ 470 por tonelada CFR. A combinação de câmbio desfavorável e expectativa de novas definições no mercado internacional manteve o produtor brasileiro cauteloso nas compras.
Leilão da Índia concentra atenção dos nitrogenados
O principal ponto de atenção para a ureia é a expectativa de um leilão de compra da Índia, com volume cogitado de até 2,5 milhões de toneladas e embarques até a primeira quinzena de janeiro.
Segundo a análise da Nobel Trading, a ausência de uma definição mantém pressão sobre as ofertas internacionais. Um eventual atraso na compra indiana pode prolongar esse movimento, enquanto a confirmação da demanda poderá alterar o equilíbrio das negociações.
No Brasil, a fila de navios com ureia caiu para cerca de 880 mil toneladas, ante mais de 1,3 milhão de toneladas poucas semanas antes. O relatório, porém, aponta a existência de cargas ainda não comercializadas e novos embarques a caminho.
As importações brasileiras de ureia superaram 1 milhão de toneladas em outubro, maior volume mensal de 2026, embora aproximadamente 7% abaixo de outubro de 2025. De janeiro a outubro, somaram 4,6 milhões de toneladas, queda de 19% e menor resultado para o período desde 2019.
Prazo de entrega do sulfato pesa no planejamento da safrinha
O calendário logístico também influencia a escolha dos nitrogenados para o milho de segunda safra.
O sulfato de amônio granulado apresentou referências de US$ 260 a US$ 265 por tonelada para embarque em novembro. Para dezembro, as ofertas ficaram entre US$ 250 e US$ 255.
Apesar dos preços menores para embarque posterior, o relatório alerta que essas cargas podem chegar tarde para parte da demanda da safrinha. Essa possibilidade pode deslocar compras para a ureia, conforme a programação de cada região.
Em outubro, as importações de sulfato de amônio cresceram 14,9%, para 1,27 milhão de toneladas. No acumulado de janeiro a outubro, entretanto, permaneceram 12,2% abaixo de 2025.
MAP mantém estabilidade e importações atingem menor nível desde 2016
O mercado brasileiro de MAP completou a 11ª semana consecutiva na faixa de US$ 830 a US$ 850 por tonelada CFR. Dentro desse intervalo, o relatório registrou negócios com produto russo a US$ 840.
A demanda enfraquecida da entressafra e os preços elevados para o produtor limitam as compras. Por outro lado, a disponibilidade restrita de fosfatados granulados dificulta uma queda mais acentuada.
Entre janeiro e outubro, o Brasil importou 2,29 milhões de toneladas de MAP, redução de 16% frente a 2025 e menor volume para o período desde 2016.
O superfosfato triplo, conhecido como TSP, seguiu direção oposta: as compras externas cresceram 5%, para 1,69 milhão de toneladas, recorde para o intervalo. Já as importações de superfosfato simples, o SSP, recuaram 24%, para 2,76 milhões de toneladas.
Enxofre e amônia seguem direções diferentes nos custos industriais
As matérias-primas utilizadas na fabricação de fosfatados apresentaram movimentos opostos.
O enxofre caiu para US$ 800 por tonelada CFR Brasil, menor nível desde o início de abril, ante US$ 850 a US$ 880 na semana anterior.
A amônia, por sua vez, teve aumento de US$ 95 por tonelada em Tampa, para US$ 640. Segundo o relatório, essa alta pressiona os custos de produção de MAP e DAP, compensando parte do alívio proporcionado pelo enxofre.
As indicações iniciais para entregas de fosfatados no começo de 2027 já aparecem abaixo das referências atuais, mas a análise aponta uma perspectiva de redução gradual, limitada pela oferta.
Potássio fica estável à espera do contrato chinês
O cloreto de potássio permaneceu próximo da estabilidade no Brasil. A faixa semanal da Nobel ficou entre US$ 357 e US$ 371 por tonelada CFR, com redução de US$ 1 em cada extremo frente à semana anterior.
Houve retomada das negociações, mas sem o mesmo volume das compras principais destinadas à soja, já realizadas. Compradores e vendedores ainda apresentam diferenças entre os valores pretendidos.
As importações brasileiras de potássio alcançaram 1,03 milhão de toneladas em outubro, alta de 20% na comparação anual. Entre janeiro e outubro, totalizaram 11,84 milhões de toneladas, recuo de 2%.
No mercado internacional, o foco está na negociação do contrato chinês para 2027, cujo acordo era esperado pelo relatório entre o fim de novembro e o início de dezembro. A definição poderá servir de referência para os preços globais.
Estoques elevados convivem com riscos logísticos
A oferta mundial de potássio segue ampla, segundo a análise. Na China, os estoques portuários se aproximaram de 5 milhões de toneladas, patamar recorde e superior ao dobro do registrado em novembro de 2025.
Em contrapartida, dificuldades nos portos do Mar Negro e do Báltico podem comprometer o escoamento de até 1,5 milhão de toneladas de potássio russo e bielorrusso no quarto trimestre, conforme o cenário apresentado no documento.
Para o comprador brasileiro, o custo dos fertilizantes nas próximas semanas dependerá da combinação entre preços internacionais, câmbio, fretes e prazo de chegada. O leilão de ureia da Índia e o contrato de potássio da China são os principais eventos comerciais destacados pelo relatório, enquanto a variação do dólar continua determinante para o valor final em reais.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 17/11/2026
- Aveia, Trigo e Cevada
Trigo sobe mais de 1% em Chicago; chuvas reduzem safra brasileira e ampliam necessidade de importação
 17/11/2026
- Brasil
PIB do Paraná cresce 3,4% e chega a R$ 726,63 bilhões, com agro entre os destaques nacionais
 17/11/2026
- Análise de Mercado