Recebimento de cacau cresce 25,3% na safra 2025/26, mas moagem ainda está abaixo dos níveis pré-crise
Brasil recebeu 226,5 mil toneladas de amêndoas entre outubro de 2025 e setembro de 2026. Moagem e exportações de derivados avançaram no terceiro trimestre, mas a recuperação do setor ainda depende da demanda e da continuidade da produção.
Publicado em: 13/10/2026 às 10:50hs
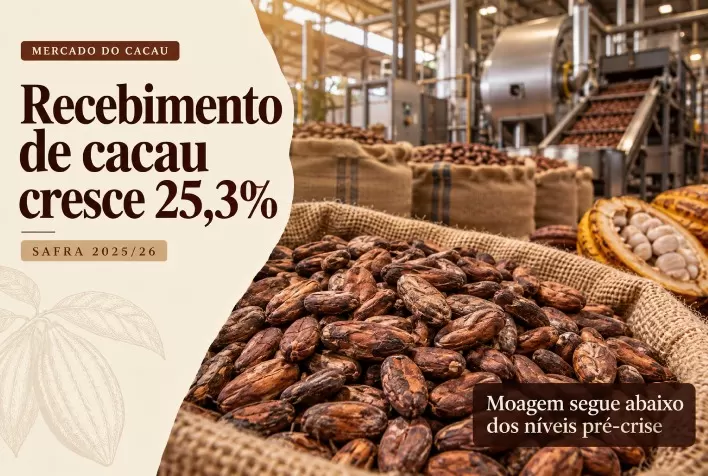
O mercado brasileiro de cacau apresentou sinais de recuperação na safra 2025/26, impulsionado pelo aumento da disponibilidade de matéria-prima e pela retomada parcial da atividade industrial. Dados compilados pelo SindiDados – Campos Consultores e divulgados pela Associação Nacional das Indústrias Processadoras de Cacau (AIPC) apontam que o recebimento de amêndoas alcançou 226.497 toneladas entre outubro de 2025 e setembro de 2026, volume 25,3% superior ao registrado no ciclo anterior.
A melhora da oferta também foi acompanhada por avanços na moagem de cacau e nas exportações brasileiras de derivados durante o terceiro trimestre de 2026. Apesar dos resultados positivos, o processamento industrial continua abaixo dos patamares observados antes da crise recente de abastecimento, indicando que a recuperação da cadeia ainda não está consolidada.
Para a presidente-executiva da AIPC, Anna Paula Losi, a continuidade desse movimento dependerá da manutenção da produção nacional e de uma retomada consistente da demanda nos mercados interno e externo.
Recebimento de cacau registra maior volume para um terceiro trimestre desde 2023
Entre julho e setembro de 2026, o recebimento de amêndoas de cacau somou 71.652 toneladas, crescimento de 7,7% em relação ao segundo trimestre e de 5% na comparação com o mesmo período de 2025.
O resultado representa o maior volume registrado em um terceiro trimestre na série histórica de 2023 a 2026. O desempenho acompanha a sazonalidade da produção brasileira, que concentra maior disponibilidade de amêndoas entre abril e setembro.
O aumento do recebimento reforça a melhora da oferta nacional, mas a manutenção desse ritmo nos próximos ciclos permanece como um dos principais desafios para o setor.
Fatores como condições climáticas, controle fitossanitário, produtividade das lavouras, assistência técnica e investimentos no campo serão determinantes para sustentar a produção brasileira de cacau.
Segundo a AIPC, uma safra mais favorável representa um avanço importante, mas ainda não é suficiente para caracterizar uma recuperação estrutural da cacauicultura nacional.
Moagem de cacau cresce 16,4% no terceiro trimestre
A moagem brasileira de cacau totalizou 53.743 toneladas no terceiro trimestre de 2026, aumento de 8,1% em relação ao trimestre anterior e de 16,4% na comparação anual.
No acumulado de janeiro a setembro, o processamento alcançou 155.169 toneladas, alta de 7,7% em relação ao mesmo período de 2025.
Apesar da evolução, o volume ainda ficou 8,6% abaixo do registrado em 2024 e 18,5% inferior ao de 2023. Os números mostram que a indústria começou a reagir, mas ainda não recuperou os níveis de processamento anteriores à crise.
A recuperação da moagem é estratégica para a cadeia produtiva, pois amplia a utilização da matéria-prima, favorece a atividade industrial e pode contribuir para a geração de renda e empregos.
Entretanto, a maior disponibilidade de amêndoas precisa ser acompanhada por uma demanda consistente por produtos derivados do cacau. Sem essa combinação, o avanço da produção não se converte necessariamente em crescimento sustentável para a indústria.
Importações de amêndoas de cacau caem 57,1% no acumulado do ano
O Brasil não registrou importações de amêndoas de cacau pelo segundo trimestre consecutivo. Todo o volume importado entre janeiro e setembro de 2026 ingressou no país nos três primeiros meses do ano.
No período, as compras externas somaram 18.068 toneladas, queda de 57,1% em relação aos nove primeiros meses de 2025.
A redução das importações ocorre em um cenário de maior disponibilidade de cacau nacional e de moagem ainda inferior aos níveis registrados antes da crise.
De acordo com a AIPC, a diminuição das compras externas reflete as condições conjunturais de oferta e demanda. As importações funcionam como complemento ao abastecimento doméstico, variando conforme a disponibilidade de matéria-prima brasileira e as necessidades da indústria processadora.
Por isso, a ausência de importações nos últimos dois trimestres não deve ser interpretada, isoladamente, como evidência de autossuficiência estrutural do país.
Exportações brasileiras de derivados de cacau avançam 54,3% no trimestre
As exportações brasileiras de derivados de cacau também apresentaram crescimento expressivo entre julho e setembro de 2026.
Os embarques somaram 17.311 toneladas no terceiro trimestre, alta de 22,1% em relação ao trimestre anterior e de 54,3% na comparação com o mesmo período de 2025.
No acumulado de janeiro a setembro, as exportações alcançaram 44.050 toneladas, avanço de 10,2% sobre o mesmo intervalo do ano passado.
Argentina e Estados Unidos dividiram a liderança entre os principais destinos dos produtos brasileiros no terceiro trimestre, respondendo, cada um, por aproximadamente 32% do volume exportado.
O crescimento dos embarques contribuiu para a reação da moagem e representa um sinal favorável para a indústria nacional. A continuidade desse desempenho, porém, será importante para confirmar uma recuperação mais consistente da demanda internacional por derivados de cacau.
Importações de derivados recuam e indicam mercado interno ainda cauteloso
Na direção oposta às exportações, as importações brasileiras de derivados de cacau diminuíram.
Entre julho e setembro, as compras externas totalizaram 9.373 toneladas, queda de 16,1% em relação ao trimestre anterior. No acumulado de janeiro a setembro, o volume foi de 32.709 toneladas, recuo de 2% na comparação anual.
Em conjunto com a moagem ainda inferior aos patamares históricos recentes, o resultado indica que a recuperação do mercado doméstico permanece limitada.
A evolução do consumo brasileiro será determinante para ampliar a utilização da capacidade industrial e transformar a maior oferta de amêndoas em crescimento sustentável para os diferentes segmentos da cadeia.
Mercado internacional de cacau passa por acomodação dos preços
A dinâmica brasileira acompanha as mudanças observadas no mercado internacional. Segundo análise de Lucca Bezzon e Leonardo Rossetti, da StoneX, o terceiro trimestre de 2026 consolidou o movimento de acomodação das cotações iniciado no primeiro semestre.
A recuperação da produção mundial na safra 2025/26, especialmente na Costa do Marfim, ampliou a disponibilidade de amêndoas e favoreceu a recomposição dos estoques globais.
Esse cenário reduziu parte das preocupações com a escassez de matéria-prima que marcaram o mercado nos dois anos anteriores. Ao mesmo tempo, a recuperação gradual da demanda limitou as perspectivas de valorização mais consistente dos preços.
Com maior disponibilidade de cacau e custos inferiores aos observados durante o auge da crise, a moagem internacional também apresentou sinais de recuperação.
O desempenho da demanda, entretanto, continua desigual entre os derivados. O mercado de pó de cacau mostrou comportamento relativamente mais favorável do que os segmentos de manteiga e liquor, segundo a análise da StoneX.
Safra 2026/27 na África deve influenciar os preços internacionais
Com o encerramento da safra 2025/26, a atenção dos participantes do mercado passou a se concentrar nas perspectivas de produção para o ciclo 2026/27, especialmente na África Ocidental.
Relatos de desenvolvimento mais lento das vagens na Costa do Marfim e em Gana aumentaram as dúvidas sobre o ritmo de chegada da nova safra aos portos e trouxeram volatilidade às cotações internacionais.
As condições climáticas da região também ganharam relevância, assim como os primeiros sinais de fortalecimento do fenômeno El Niño.
Para o quarto trimestre de 2026, a expectativa apresentada pela StoneX é de que a oferta acumulada após a recuperação produtiva anterior continue reduzindo os riscos imediatos de escassez. Esse fator tende a limitar a sustentação dos preços em comparação com os níveis observados durante a crise de abastecimento.
Por outro lado, as incertezas sobre o desenvolvimento das lavouras africanas e os efeitos das condições climáticas podem provocar novas oscilações nas cotações.
O comportamento dos preços dependerá, portanto, do equilíbrio entre a disponibilidade de amêndoas, o ritmo de recuperação da demanda e as perspectivas de produção nos principais países fornecedores.
Recuperação do setor depende do equilíbrio entre produção e demanda
Os indicadores da safra 2025/26 apontam uma melhora relevante para a cadeia brasileira do cacau. O crescimento de 25,3% no recebimento de amêndoas, a recuperação da moagem no terceiro trimestre e o avanço das exportações de derivados demonstram uma evolução em relação ao cenário anterior.
Apesar disso, a indústria ainda processa volumes inferiores aos observados em 2023 e 2024, enquanto os sinais de recuperação do consumo permanecem limitados.
A continuidade da produção nacional, o desempenho da próxima safra africana e a evolução da demanda internacional serão fatores decisivos para o comportamento do mercado nos próximos meses.
Para a AIPC, a geração de valor em toda a cadeia depende da combinação entre oferta sustentável e recuperação do processamento industrial.
O desafio será transformar a maior disponibilidade de matéria-prima em atividade econômica, renda para os produtores, investimentos no campo e competitividade para a indústria brasileira de cacau e chocolate.
Fonte: Portal do Agronegócio
◄ Leia outras notíciasNotícias relacionadas
 13/10/2026
- Setor Sucroalcooleiro
26ª Conferência Internacional DATAGRO debate futuro do açúcar, etanol e biocombustíveis em São Paulo
 13/10/2026
- Adubos e Fertilizantes